Finanzplanung & Liquidität
Business Case Excel - Kostenlose Vorlage
Business-Case-Vorlage für Investitionen mit ROI, Kapitalwert, Amortisation, Priorität und Managementübersicht für bis zu 100 Fälle.
2026-09-09
443 Downloads
4.8/5
Vorlage herunterladen
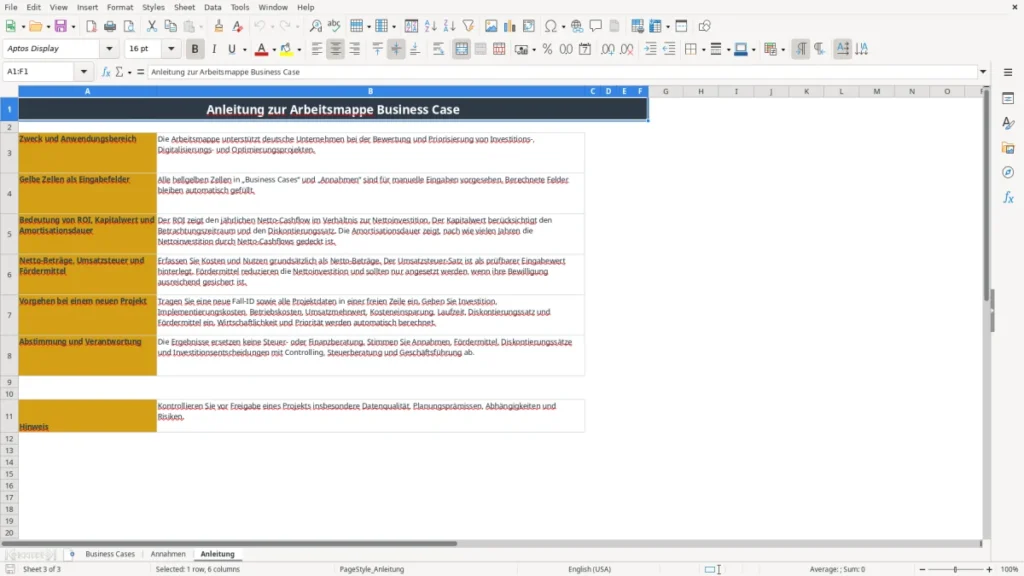
Die Business-Case-Excel-Vorlage bewertet Investitions-, Digitalisierungs- und Optimierungsprojekte anhand von Nettoinvestition, jährlichem Netto-Cashflow, ROI, Amortisationsdauer und Kapitalwert. Sie enthält die Tabellenblätter Business Cases, Annahmen und Anleitung und bereitet 100 Fallzeilen für die strukturierte Projektbewertung vor.
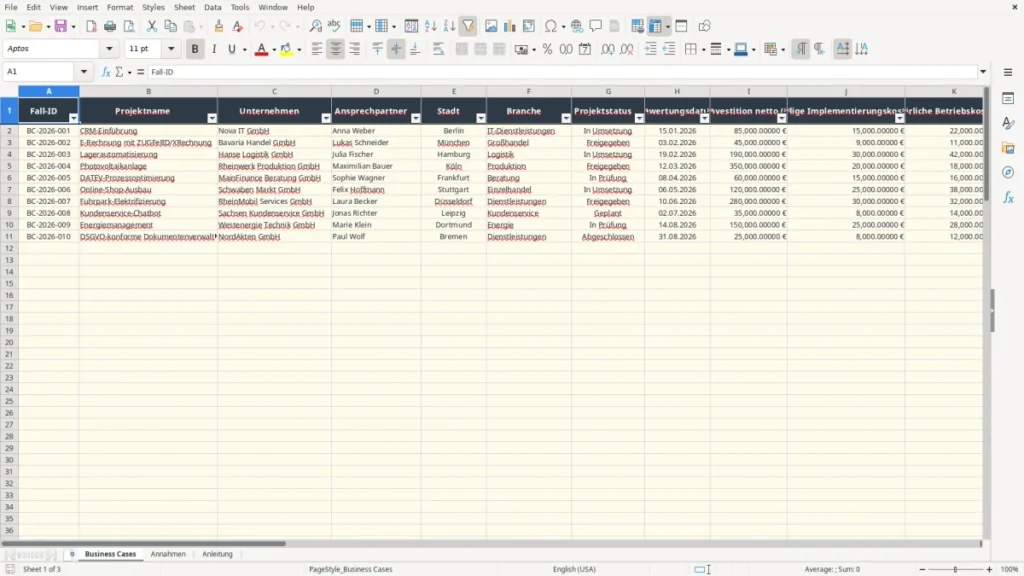
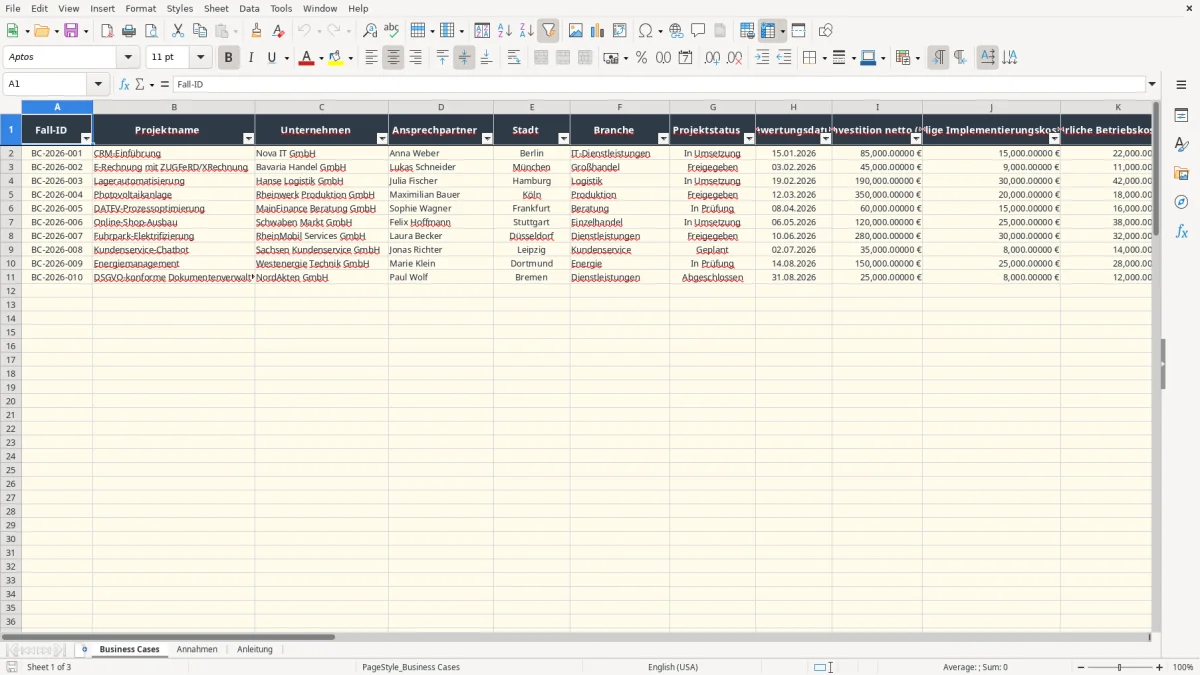
Im Tabellenblatt Business Cases erfassen Sie Projektdaten, Kosten, Umsatzmehrwert, Einsparungen, Fördermittel und Bewertungsannahmen. Die Formeln berechnen daraus automatisch Wirtschaftlichkeit und Priorität. Abbildung 1 zeigt die Eingabespalten von Fall-ID bis Priorität mit Autofilter und eingefrorener Kopfzeile.
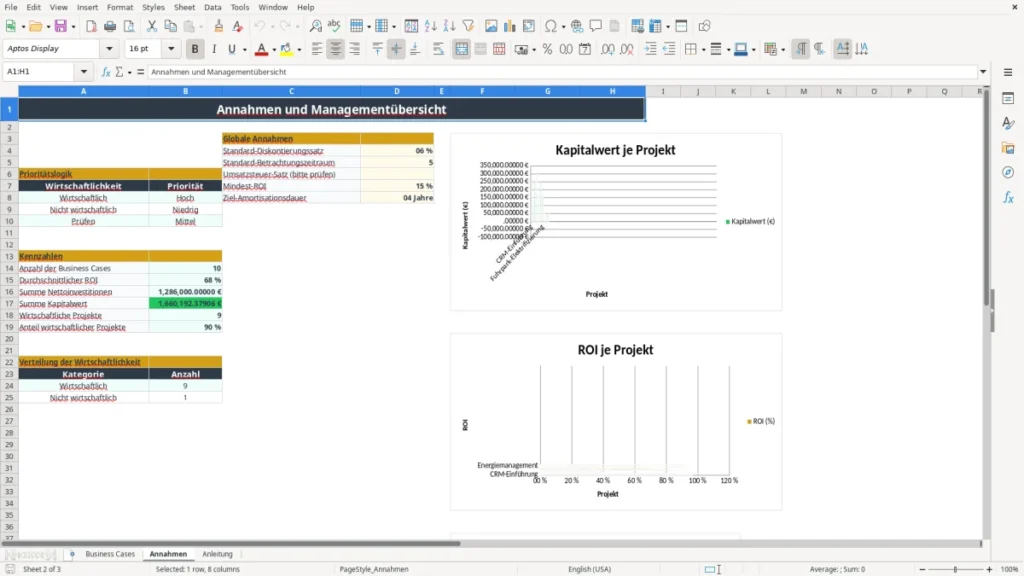
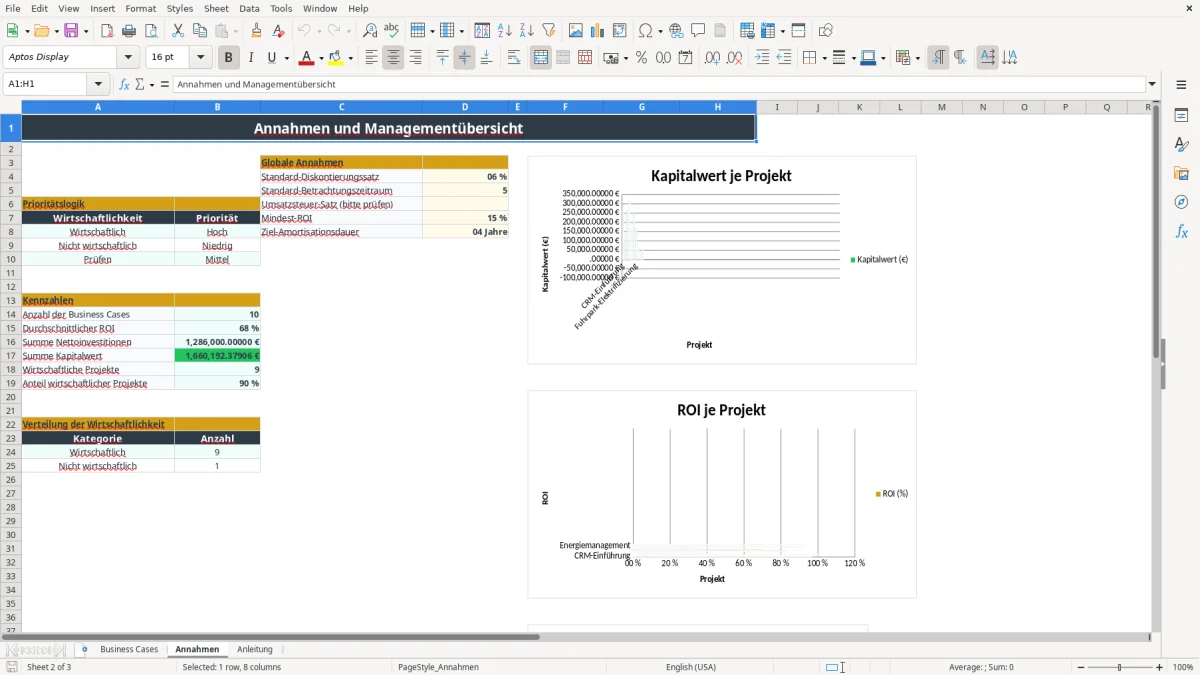
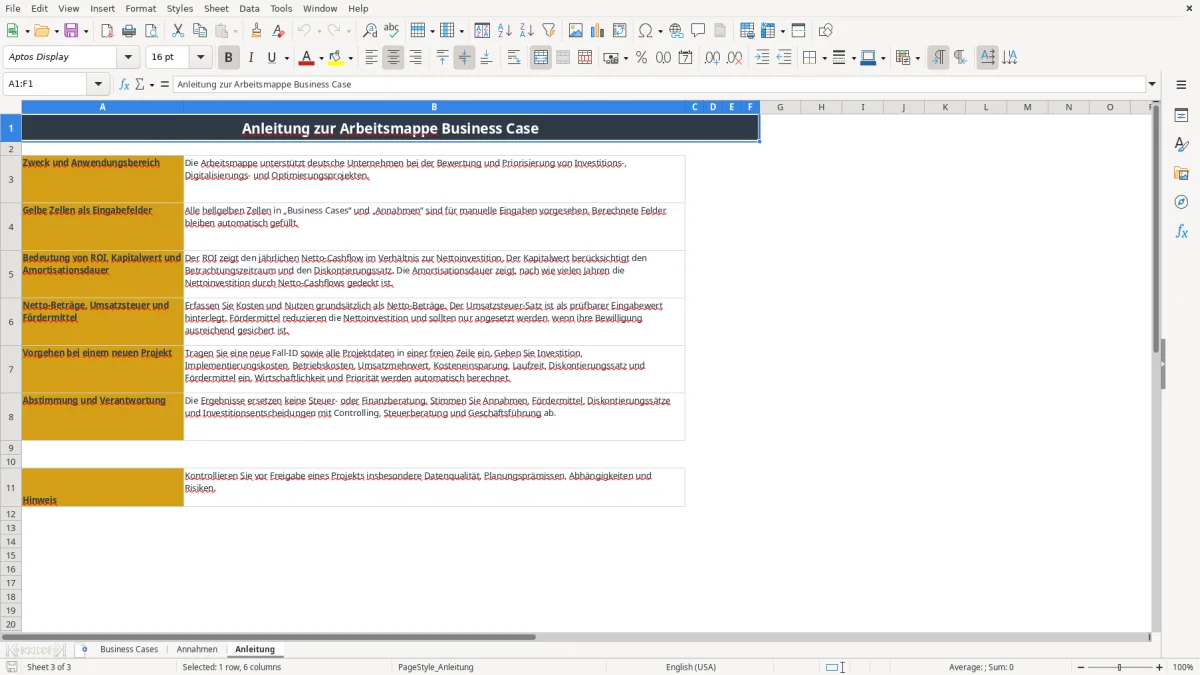
Das Tabellenblatt Annahmen bündelt Standardwerte und Kennzahlen. Abbildung 2 zeigt den Standard-Diskontierungssatz von 6 %, den Betrachtungszeitraum von 5 Jahren, die Prioritätslogik sowie drei Diagramme. Abbildung 3 erklärt Eingabefelder, Kennzahlen und das Vorgehen bei einem neuen Projekt.
Die wichtigsten Vorteile dieser Excel-Vorlage
- 100 vorbereitete Fallzeilen von Zeile 2 bis 101 ermöglichen eine einheitliche Bewertung vieler Projekte.
- Nettoinvestition, jährlicher Netto-Cashflow, ROI, Amortisationsdauer und Kapitalwert werden automatisch berechnet.
- Fördermittel senken die Nettoinvestition direkt, zum Beispiel von 100.000 € auf 88.000 € bei 12.000 € Förderung.
- Die Wirtschaftlichkeit wird anhand eines positiven oder negativen Kapitalwerts als wirtschaftlich oder nicht wirtschaftlich eingestuft.
- Die Prioritätslogik ordnet wirtschaftliche Projekte als Hoch, nicht wirtschaftliche als Niedrig und ungeklärte Fälle als Mittel ein.
- Die Managementübersicht zeigt Anzahl der Fälle, durchschnittlichen ROI, Investitionssumme, Kapitalwert und den Anteil wirtschaftlicher Projekte.
- Drei Diagramme stellen Kapitalwerte, ROI und die Verteilung der Wirtschaftlichkeitskategorien übersichtlich dar.
Schritt-für-Schritt-Anleitung
- Öffnen Sie das Tabellenblatt Anleitung und lesen Sie die Hinweise zu Netto-Beträgen, Fördermitteln, ROI, Kapitalwert und Amortisationsdauer.
- Wechseln Sie zu Annahmen und prüfen Sie den Standard-Diskontierungssatz von 6 %, den Betrachtungszeitraum von 5 Jahren sowie die Prioritätslogik.
- Legen Sie im Tabellenblatt Business Cases eine freie Zeile an und vergeben Sie eine eindeutige Fall-ID, zum Beispiel BC-2026-004.
- Erfassen Sie Projektname, Unternehmen, Ansprechpartner, Stadt, Branche, Projektstatus und Bewertungsdatum. Wählen Sie den Status aus der vorgegebenen Liste.
- Geben Sie Investition, einmalige Implementierungskosten, jährliche Betriebskosten, Umsatzmehrwert, Kosteneinsparung, Betrachtungszeitraum, Diskontierungssatz und Fördermittel als Netto-Werte ein.
- Kontrollieren Sie die berechneten Felder Nutzen gesamt p. a., Nettoinvestition, Netto-Cashflow, ROI, Amortisationsdauer, Kapitalwert, Wirtschaftlichkeit und Priorität.
- Nutzen Sie anschließend die Kennzahlen und Diagramme in Annahmen für die Entscheidung. Prüfen Sie vor der Freigabe insbesondere Datenqualität, Planungsprämissen und Risiken.
Enthaltene Funktionen
Eingabespalten für Fall-ID, Projektname, Unternehmen, Ansprechpartner, Stadt, Branche, Status und Bewertungsdatum.
Finanzielle Eingaben für Investition, Implementierungskosten, Betriebskosten, Umsatzmehrwert, Kosteneinsparung und Fördermittel.
Automatische Summenbildung mit IF und Berechnung des Gesamtnutzens aus Umsatzmehrwert und Kosteneinsparung.
Berechnung von Nettoinvestition, Netto-Cashflow, ROI, Amortisationsdauer und Kapitalwert über den jeweiligen Betrachtungszeitraum.
Statusauswahl mit Geplant, In Prüfung, Freigegeben, In Umsetzung und Abgeschlossen.
Managementkennzahlen mit COUNTIF, AVERAGE und SUM für bis zu 100 Business Cases.
Dynamische Zuordnung der Priorität über VLOOKUP und drei Diagramme auf dem Tabellenblatt Annahmen.
So bewerten Unternehmen Investitionsprojekte mit einem Business Case
Ein Business Case wird in deutschen Unternehmen meist dann erstellt, wenn eine Investition mehr als eine reine Beschaffungsentscheidung ist. Der Büroleiter eines Handwerksbetriebs prüft damit eine neue Branchensoftware, die Buchhalterin einer GmbH bewertet eine E-Rechnung-Lösung, und die Geschäftsführung eines Logistikunternehmens vergleicht Lagerautomatisierung mit zusätzlichem Personal.
Im Tabellenblatt Business Cases erfassen Sie pro Fall die operative Ausgangslage und die finanziellen Auswirkungen. Für ein CRM-Projekt können beispielsweise 85.000 € Investition, 15.000 € Implementierungskosten, 22.000 € jährliche Betriebskosten, 75.000 € Umsatzmehrwert und 32.000 € Kosteneinsparung angesetzt werden. Bei 12.000 € Fördermitteln beträgt die Nettoinvestition 88.000 €.
Der jährliche Nutzen liegt in diesem Beispiel bei 107.000 €: 75.000 € Umsatzmehrwert plus 32.000 € Kosteneinsparung. Nach Abzug der Betriebskosten verbleibt ein jährlicher Netto-Cashflow von 85.000 €. Die Vorlage berechnet daraus automatisch ROI, Amortisationsdauer und Kapitalwert.
Wer die Bewertung im Arbeitsalltag verwendet
Ein Einzelunternehmen nutzt den Business Case vor einer größeren Anschaffung, die Projektleitung einer GmbH aktualisiert ihn im monatlichen Controlling, und ein Kassenwart kann damit die Wirtschaftlichkeit einer Vereinssoftware dokumentieren. Besonders sinnvoll ist die Datei vor Budgetrunden, Investitionsfreigaben und dem Jahresabschluss, wenn geplante Ausgaben mit der Liquidität abgeglichen werden müssen.
Welche Daten die Entscheidung tragen
Trennen Sie einmalige Kosten von laufenden Aufwendungen. Ein Onlineshop mit 300 Bestellungen pro Monat sollte nicht nur zusätzliche Umsätze schätzen, sondern auch Zahlungsanbieter, Wartung und Personalzeit als jährliche Betriebskosten eintragen. Die Vorlage erzwingt keine Prognosequalität; sie macht aber sichtbar, welche Annahme den Kapitalwert beeinflusst.
Welche Finanzregeln und Annahmen in den Business Case gehören
Die Vorlage arbeitet mit Netto-Beträgen. Das ist für Investitionsvergleiche die richtige Grundlage, wenn ein vorsteuerabzugsberechtigtes Unternehmen die Umsatzsteuer als durchlaufenden Posten behandelt. Bei einem regulären Umsatzsteuersatz von 19 % entsprechen 100.000 € netto einer Rechnung von 119.000 € brutto; die 19.000 € Vorsteuer gehören nicht in die Wirtschaftlichkeitsrechnung, sofern der Vorsteuerabzug zulässig ist.
Der Umsatzsteuersatz ist im Tabellenblatt Annahmen als prüfbarer Eingabewert vorgesehen. Die Datei ersetzt keine Prüfung nach dem UStG: Für steuerfreie Umsätze nach § 4 UStG oder bei der Kleinunternehmerregelung nach § 19 UStG kann die Behandlung anders ausfallen. Für ein Projekt mit gemischten Umsätzen müssen Sie daher festlegen, ob Kosten netto oder einschließlich nicht abziehbarer Umsatzsteuer bewertet werden.
Diskontierung und Kapitalwert
Der Standard-Diskontierungssatz beträgt 6 %, der Standard-Betrachtungszeitraum 5 Jahre. Die Vorlage berücksichtigt diese Werte bei der Kapitalwertberechnung. Bei 88.000 € Nettoinvestition und 85.000 € jährlichem Netto-Cashflow entsteht eine schnelle Amortisation; der Kapitalwert hängt zusätzlich davon ab, wie lange der Cashflow tatsächlich erzielt wird.
Die Formel für den Kapitalwert verwendet den periodischen Netto-Cashflow, den Diskontierungssatz und den Zeitraum. Ein Projekt mit 50.000 € Investition und 10.000 € jährlichem Cashflow über 5 Jahre ist bei 6 % nicht automatisch attraktiv, weil die nominalen Rückflüsse von 50.000 € die Investition nur erreichen und der Zeitwert des Geldes noch nicht berücksichtigt ist.
Fördermittel und Nachweise
Fördermittel reduzieren in der Datei die Nettoinvestition. Erfassen Sie 25.000 € Förderung bei 220.000 € Investition und 30.000 € Implementierungskosten erst dann, wenn die Förderzusage und die Auszahlungsbedingungen dokumentiert sind. Für den Jahresabschluss müssen Investitionskosten außerdem nach den Regeln der Abschreibung und gegebenenfalls der Bilanz behandelt werden; der Business Case ist eine Entscheidungsrechnung, kein Buchungsbeleg.
Die Rechenfehler, die Investitionsentscheidungen verteuern
Der teuerste Fehler ist eine vermischte Kostenbasis. Wird eine Investition mit 119.000 € brutto eingetragen, der Umsatzmehrwert aber mit 75.000 € netto, erscheint das Projekt schlechter, als es für ein vorsteuerabzugsberechtigtes Unternehmen ist. Bei 100.000 € Nettoinvestition beträgt die Differenz 19.000 €; bei zehn Fällen würden dadurch 190.000 € zu viel als Kapitalbindung erscheinen.
Einmalige Kosten verschwinden in laufenden Werten
In der Praxis werden Implementierungskosten häufig vergessen oder in die Betriebskosten eingerechnet. Bei 85.000 € Investition, 15.000 € Einführungskosten und 12.000 € Förderung beträgt die Nettoinvestition 88.000 €, nicht 73.000 € und auch nicht 85.000 €. Die Vorlage trennt Investition, Implementierungskosten und Fördermittel in eigenen Spalten und verhindert damit zumindest diesen Übertragungsfehler.
Ein zweiter Fehler ist ein zu hoher Umsatzmehrwert ohne Kapazitätsprüfung. Ein Dienstleister kann nicht einfach 75.000 € Zusatzumsatz ansetzen, wenn vier Beschäftigte bereits vollständig ausgelastet sind. Ohne zusätzliche Leistungskapazität bleibt der Betrag eine Wunschzahl; die Kosteneinsparung von 32.000 € wäre in diesem Beispiel der belastbarere Teil des Nutzens.
ROI und Kapitalwert werden verwechselt
Der ROI zeigt in der Vorlage den jährlichen Netto-Cashflow im Verhältnis zur Nettoinvestition. Der Kapitalwert berücksichtigt dagegen den Diskontierungssatz und den Betrachtungszeitraum. Ein Projekt kann bei 20 % ROI nach einem Jahr gut aussehen, aber bei hohen Folgekosten und nur 2 Jahren Laufzeit einen negativen Kapitalwert haben.
Auch die Priorität darf nicht blind übernommen werden. Die Vorlage ordnet einen positiven Kapitalwert als wirtschaftlich ein und verwendet dafür die Zuordnung Hoch; ein nicht wirtschaftlicher Fall erhält Niedrig. Prüfen Sie bei einer Fördermittelzusage, einer starken Preisänderung oder einem geänderten Diskontierungssatz die Eingaben erneut, statt nur die farbliche Kennzeichnung zu übernehmen.
So wird die Business-Case-Datei zur festen Controlling-Routine
Eine Business-Case-Datei bleibt nur dann nützlich, wenn Änderungen zeitnah eingetragen werden. Legen Sie deshalb einen festen Termin am ersten Arbeitstag des Monats fest und koppeln Sie die Aktualisierung an den Monatsabschluss oder den Lohnlauf. Bei zehn aktiven Projekten reichen meist 30 Minuten, wenn nur Status, Kostenprognose, Fördermittel und Nutzenannahmen geprüft werden.
Ein schlanker Prüfablauf
- Projektverantwortliche melden neue Kosten und Verzögerungen bis zum 25. des Monats.
- Die Buchhaltung prüft Netto-Beträge, Rechnungen und Fördermittel gegen die Belege.
- Das Controlling aktualisiert Bewertungsdatum, Cashflow und Zeitraum.
- Die Geschäftsführung entscheidet anhand von Kapitalwert, ROI und Priorität.
Nutzen Sie die gelben Zellen als Eingabefelder und überschreiben Sie keine berechneten Spalten N sowie R bis X. Eine saubere Trennung ist wichtiger als zusätzliche Formatierung. Das Tabellenblatt Annahmen sollte von einer verantwortlichen Person gepflegt werden, weil eine Änderung von 6 % auf 8 % den Kapitalwert vieler Projekte gleichzeitig verändert.
Wann Excel nicht mehr genügt
Für bis zu 100 Fälle ist diese Arbeitsmappe überschaubar. Wenn monatlich 300 Projektänderungen eingehen, mehrere Personen parallel arbeiten oder Freigaben revisionssicher dokumentiert werden müssen, ist eine Controlling- oder ERP-Lösung sinnvoller. Für die Finanzbuchhaltung benötigen Sie weiterhin eine geeignete Software wie DATEV; die Business-Case-Datei ersetzt weder Buchführung noch Jahresabschluss.
Speichern Sie monatliche Versionen mit Bewertungsdatum, statt alte Werte zu überschreiben. So können Sie nachvollziehen, warum ein Projekt im März 2026 als wirtschaftlich und nach einer Kostensteigerung im Juni 2026 als nicht wirtschaftlich eingestuft wurde.
Häufige Fragen zu dieser Vorlage
Das Tabellenblatt Business Cases enthält vorbereitete Zeilen 2 bis 101 und damit Platz für 100 Fälle. Die Formeln in den Spalten N sowie R bis X sind für diese Zeilen vorhanden. Weitere Zeilen können Sie nur nach einer sorgfältigen Erweiterung der Formeln und der Auswertungsbereiche ergänzen.
Erfassen Sie Projektdaten sowie Investition, einmalige Implementierungskosten, jährliche Betriebskosten, jährlichen Umsatzmehrwert, jährliche Kosteneinsparung, Betrachtungszeitraum, Diskontierungssatz und Fördermittel. Kosten und Nutzen tragen Sie grundsätzlich netto ein; der Umsatzsteuersatz in Annahmen dient als prüfbarer Wert.
Der ROI wird als jährlicher Netto-Cashflow geteilt durch die Nettoinvestition berechnet. Beispiel: Bei 85.000 € Netto-Cashflow und 88.000 € Nettoinvestition ergibt sich ein ROI von rund 96,6 %. Die Datei zeigt das Ergebnis als Prozentwert.
Ein positiver Kapitalwert bedeutet, dass die abgezinsten erwarteten Cashflows die Nettoinvestition über den gewählten Zeitraum übersteigen. Die Vorlage verwendet standardmäßig 6 % Diskontierung und 5 Jahre Betrachtungszeitraum. Beide Werte können Sie im Tabellenblatt Annahmen prüfen und ändern.
Nein. Die Vorlage arbeitet mit Netto-Beträgen und enthält in Annahmen lediglich den prüfbaren Umsatzsteuer-Satz. Bei 100.000 € netto und 19 % USt. entstehen 119.000 € brutto; vorsteuerabzugsberechtigte Unternehmen bewerten die Investition normalerweise mit 100.000 € netto. Steuerfreie Umsätze und die Kleinunternehmerregelung nach § 19 UStG müssen gesondert beurteilt werden.
Nein. Die Datei unterstützt die Investitionsentscheidung und das Controlling, ersetzt aber keine Buchführung, EÜR, Bilanz oder steuerliche Behandlung nach dem UStG und EStG. Aktivierung, Abschreibung und Fördermittel müssen anschließend in der Finanzbuchhaltung korrekt verarbeitet werden.
Über die Autoren