Finanzplanung & Liquidität
Totalgewinnprognose Photovoltaik Excel - Kostenlose Vorlage
Photovoltaik-Prognose für Investition, Erlöse, Kosten, Steuern, Gewinn, ROI und Break-even über zehn Jahre.
2026-09-11
448 Downloads
4.8/5
Vorlage herunterladen
Diese Excel-Vorlage für eine Totalgewinnprognose einer Photovoltaikanlage berechnet Stromproduktion, Eigenverbrauch, Einspeisung, Erlöse, Kosten, Steuern, Jahresnettogewinn, kumulierte Gewinne und ROI. Sie planen damit die Wirtschaftlichkeit ab 2026 über bis zu zehn Jahre und erkennen das Break-even-Jahr.
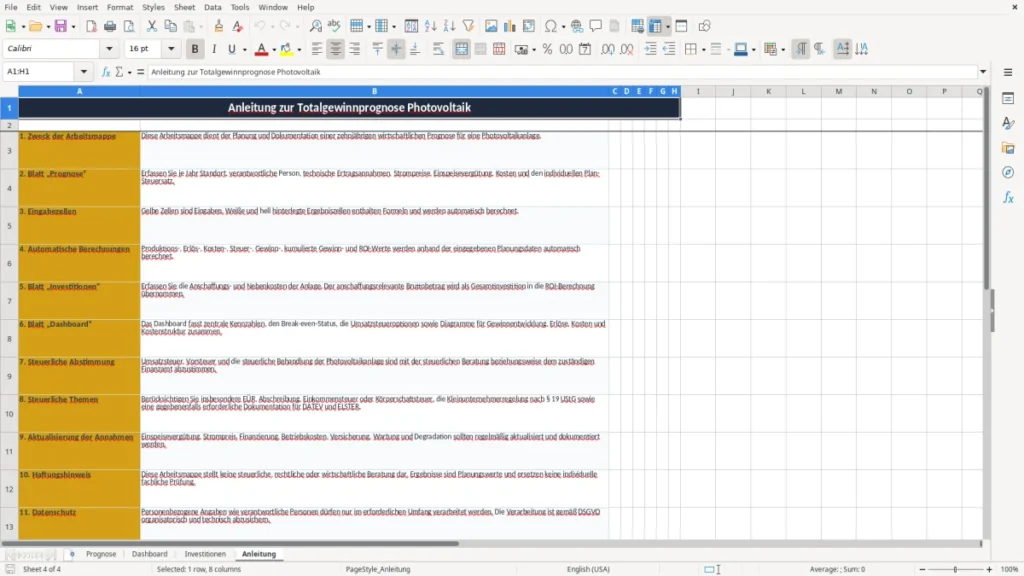
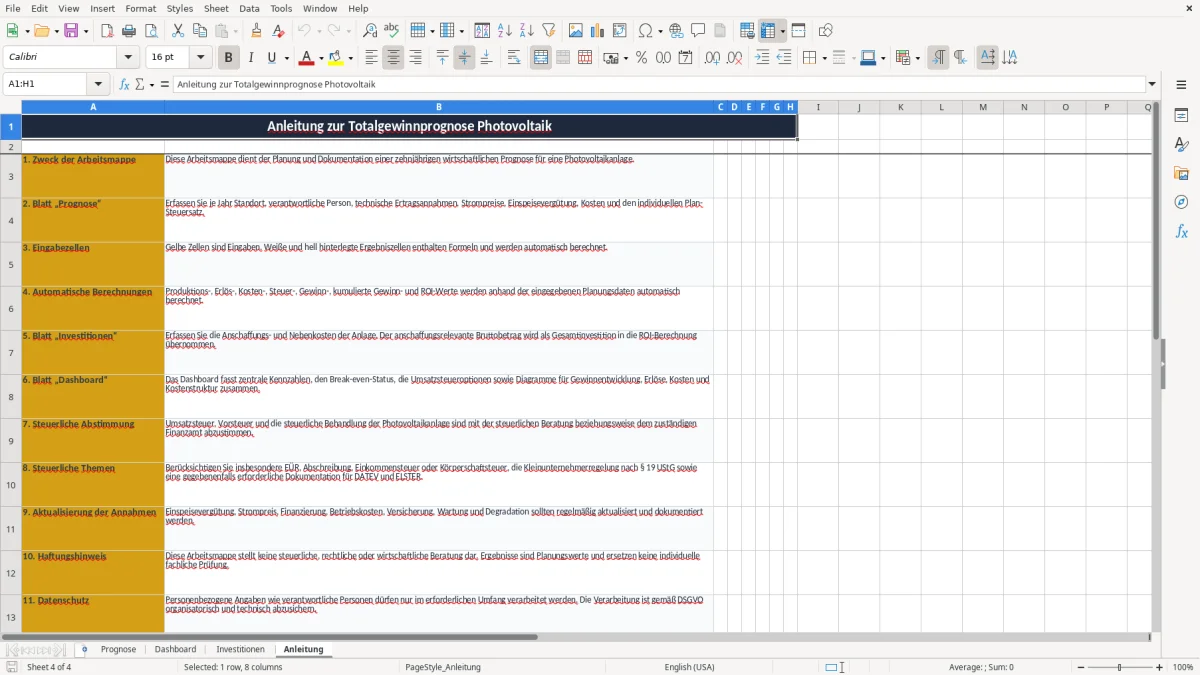
Im Tabellenblatt Prognose erfassen Sie technische und kaufmännische Annahmen je Jahr. Investitionen ermittelt den berücksichtigten Bruttobetrag, das Dashboard fasst die Kennzahlen zusammen und Anleitung erklärt den Aufbau.
Die wichtigsten Vorteile dieser Excel-Vorlage
- Totalgewinn vor und nach Steuern für die Planjahre automatisch berechnen
- Stromproduktion aus Anlagengröße in kWp und spezifischem Ertrag in kWh/kWp ableiten
- Eigenverbrauch und Einspeisung getrennt bewerten und mit eigenen Preisen ansetzen
- Investitionskosten aus bis zu 100 Positionen in die ROI-Berechnung übernehmen
- Break-even-Jahr, kumulierte Nettogewinne und durchschnittlichen ROI auf einen Blick sehen
- Betriebskosten, Versicherung, Wartung, Darlehensraten und Abschreibung getrennt erfassen
- Szenarien mit 19 %, 7 % oder 0 % Umsatzsteuersatz im Dashboard vergleichen
Schritt-für-Schritt-Anleitung
- Öffnen Sie die Datei und beginnen Sie im Tabellenblatt Investitionen. Tragen Sie Kostenart, Lieferant, Nettobetrag und USt-Satz ein und wählen Sie bei jeder Position Ja oder Nein für anschaffungsrelevant.
- Prüfen Sie den automatisch berechneten berücksichtigten Investitionsbetrag in B10. Dieser Bruttobetrag bildet die Grundlage für den ROI.
- Wechseln Sie zu Prognose und füllen Sie die gelben Eingabezellen je Jahr aus: Standort, verantwortliche Person, kWp, spezifischer Ertrag, Quoten, Preise und Kosten.
- Geben Sie für jedes Planjahr den individuellen Steuersatz in Spalte V ein. Die weißen Ergebnisfelder berechnen Produktion, Erlöse, Gewinn, Steuer, ROI und Status.
- Wählen Sie im Dashboard unter Umsatzsteueroption die passende Einstellung. Zur Auswahl stehen Regelbesteuerung mit 19 %, ermäßigter Satz mit 7 % und Kleinunternehmerregelung mit 0 %.
- Kontrollieren Sie Gesamtinvestition, Gesamterlöse, Gesamtkosten, Break-even-Jahr und profitable Jahre im Dashboard. Vergleichen Sie zusätzlich die drei vorhandenen Diagramme.
- Lesen Sie vor der Verwendung das Tabellenblatt Anleitung und dokumentieren Sie Änderungen an Strompreis, Einspeisevergütung, Finanzierung und Betriebskosten.
Enthaltene Funktionen
Prognose mit 100 vorbereiteten Jahreszeilen von 2026 bis 2125
Automatische Degradation der Stromproduktion mit dem Faktor 0,5 % je Jahr
Berechnung von Eigenverbrauch und Einspeisung aus Quoten und Produktionsmenge
Erlösaufteilung in Eigenverbrauch und Einspeisevergütung
Statusfeld mit Profitabel oder Verlust sowie kumulierter Nettogewinnentwicklung
Dashboard mit Kennzahlen für 2026–2035 und drei Diagrammen
Datenvalidierungen für Jahre, Standorte, Prozentwerte, Preise und Ja-Nein-Auswahl
Wer eine Photovoltaikprognose für die Investitionsentscheidung nutzt
Eine Totalgewinnprognose Photovoltaik ist vor allem für Eigentümer von Gewerbeimmobilien, landwirtschaftliche Betriebe, Unternehmen und private Betreiber interessant. Der entscheidende Zeitpunkt liegt meist vor der Bestellung der Anlage: Dann müssen Investition, Eigenverbrauch, Finanzierung und erwartete Erlöse zusammenpassen.
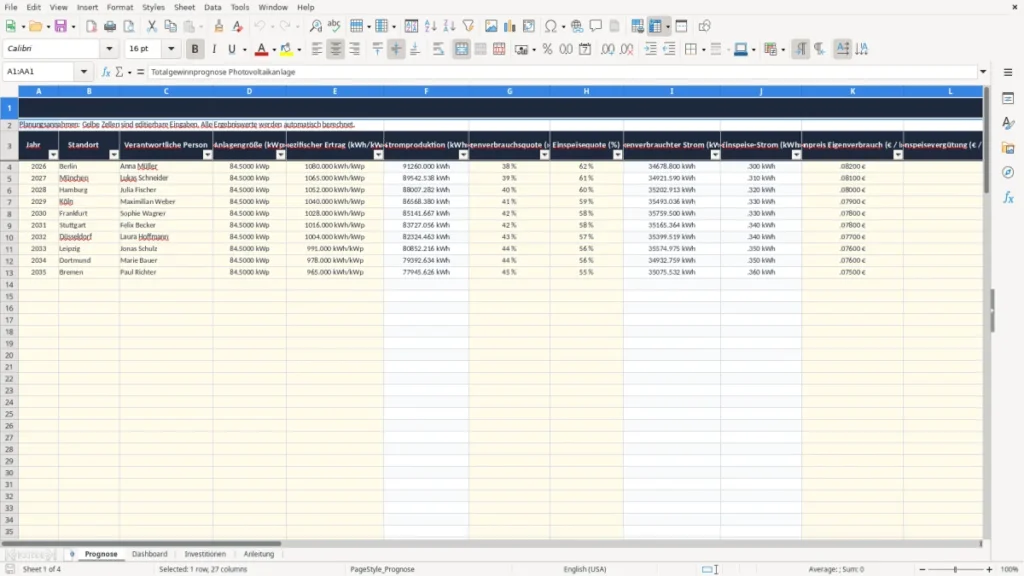
Ein Handwerksbetrieb mit vier Beschäftigten kann beispielsweise eine Anlage mit 84,5 kWp prüfen. Bei 1.080 kWh/kWp ergibt die Ausgangsrechnung 91.260 kWh Stromproduktion. Bei einer Eigenverbrauchsquote von 38 % wären das rund 34.679 kWh für den eigenen Betrieb; der verbleibende Strom wird als Einspeisung betrachtet.
Das Tabellenblatt Prognose als Jahresmodell
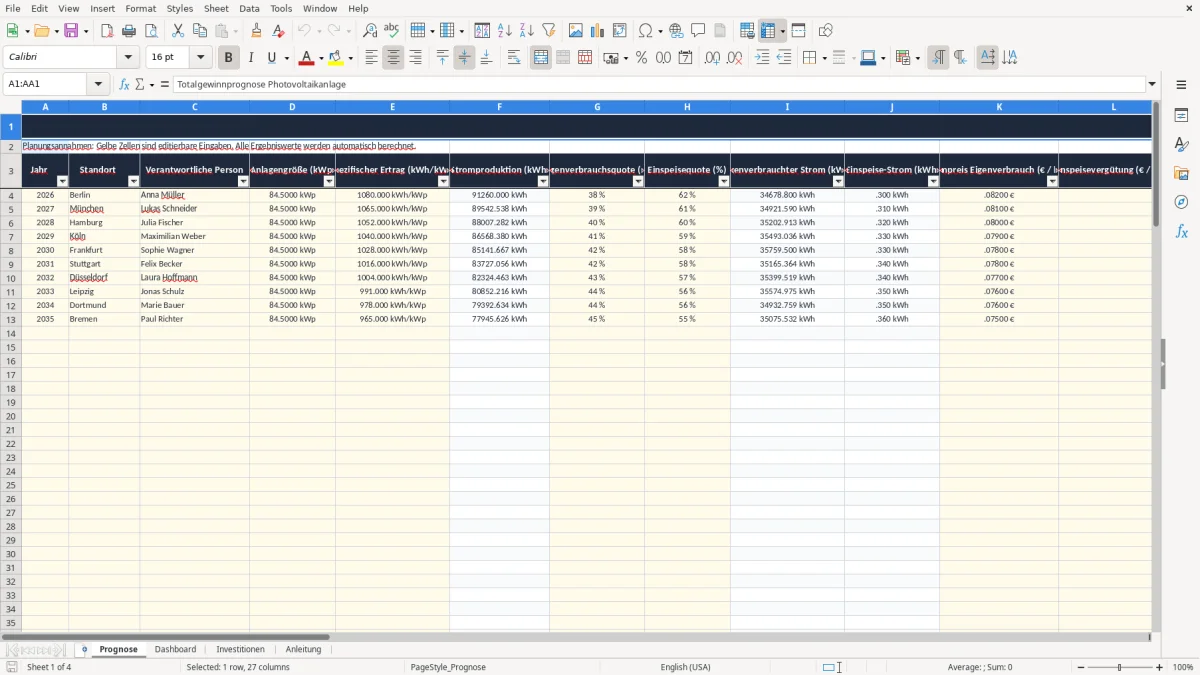
Abbildung 1 zeigt das Tabellenblatt Prognose mit den Spalten Jahr, Standort, verantwortliche Person, Anlagengröße, spezifischer Ertrag, Stromproduktion, Eigenverbrauchs- und Einspeisequote. Danach folgen Strommengen, Preise, Erlöse, Kosten, Steuer, Jahresnettogewinn, kumulierter Gewinn, ROI und Status.
Das Modell ist nicht auf eine einzelne Anlage beschränkt. Sie können je Zeile ein Planjahr mit eigenen Annahmen dokumentieren. Für eine belastbare Entscheidung würde ich die Ertragswerte konservativ ansetzen und nicht ausschließlich mit dem optimistischen Angebot des Installateurs rechnen.
Investition und Ergebnis gemeinsam betrachten
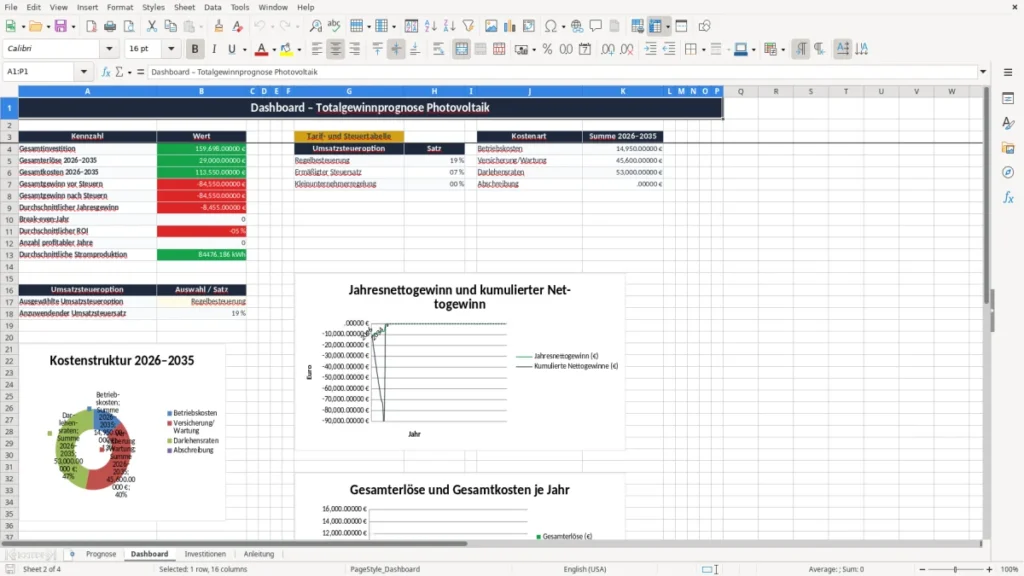
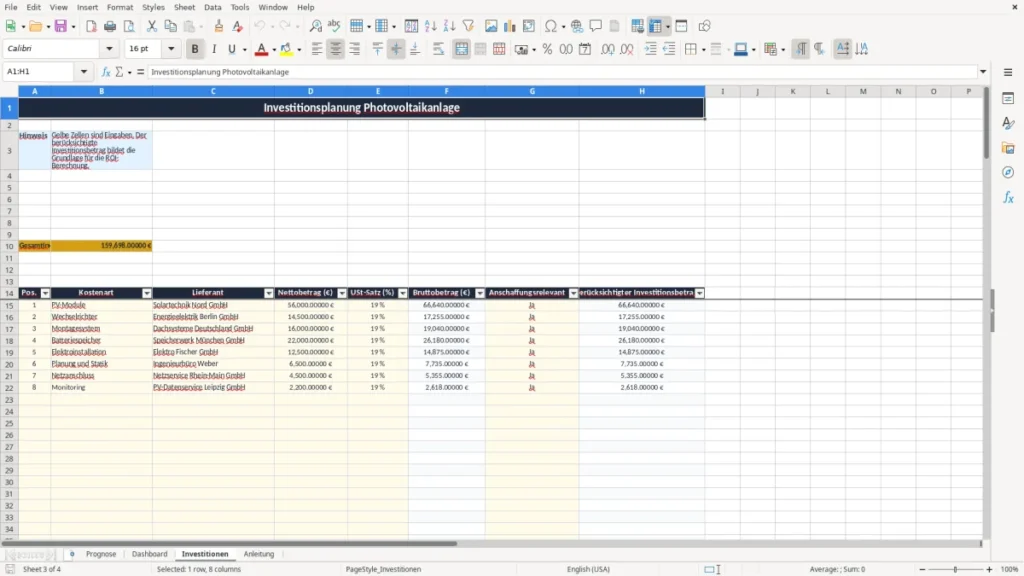
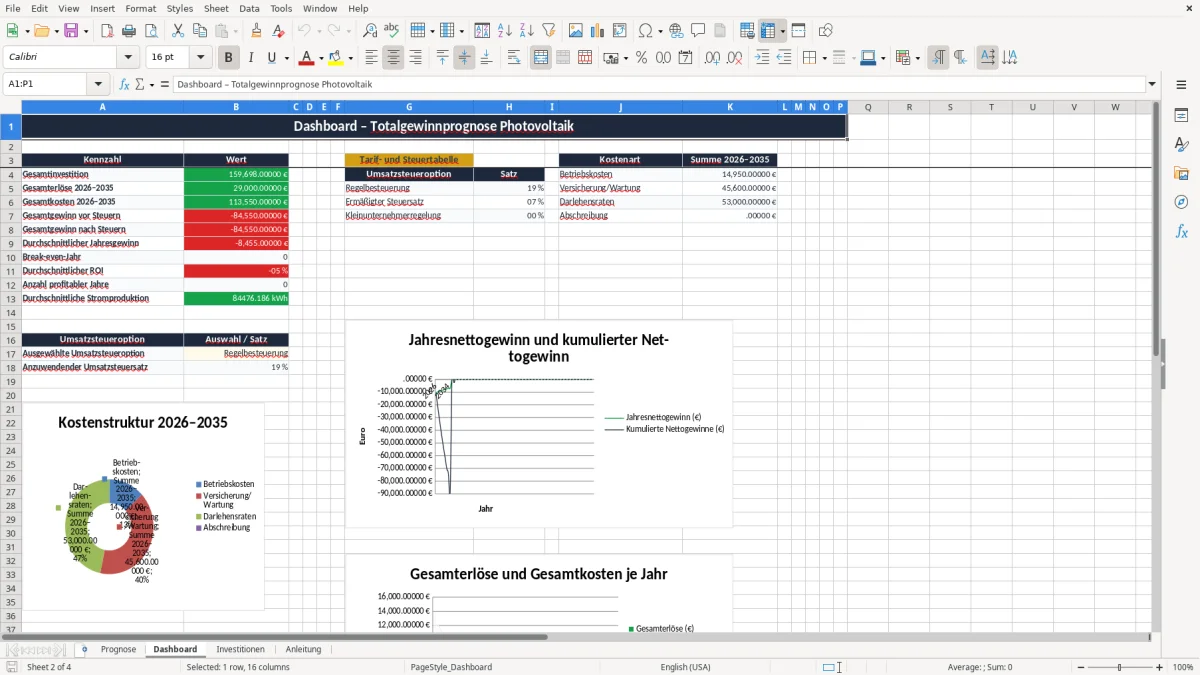
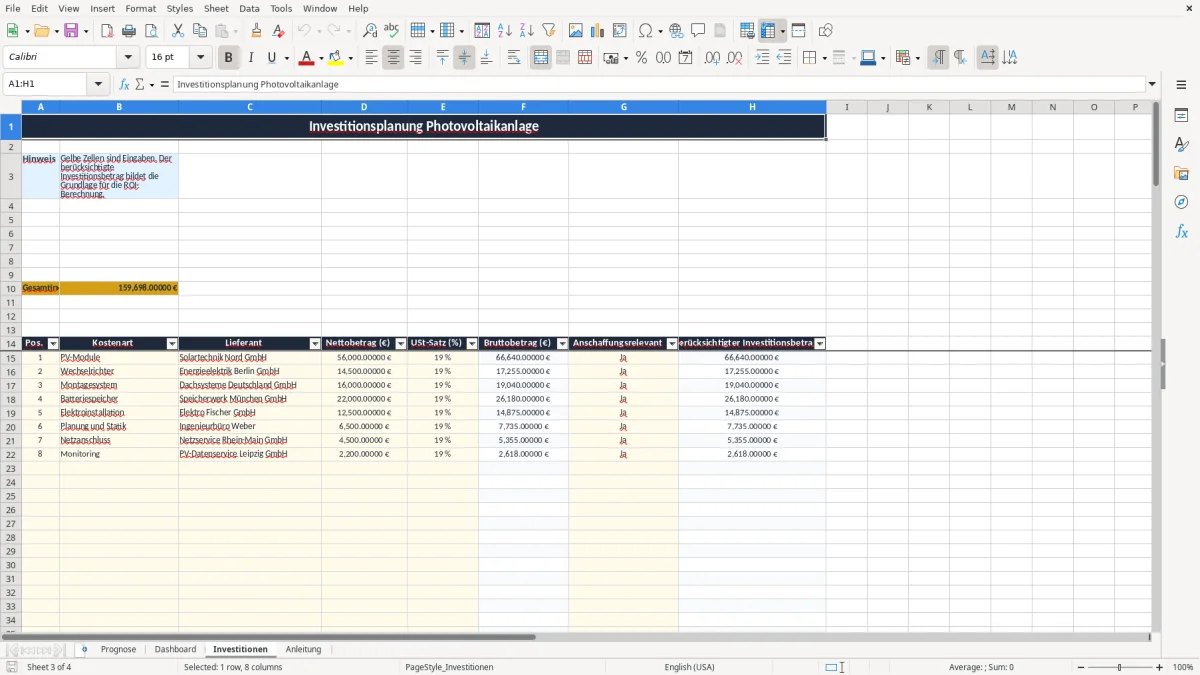
Abbildung 2 zeigt das Dashboard mit Gesamtinvestition, Gesamterlösen, Gesamtkosten, Gewinn, Break-even-Jahr, ROI und durchschnittlicher Stromproduktion. Abbildung 3 zeigt die Investitionsliste mit Kostenart, Lieferant, Nettobetrag, USt-Satz, Bruttobetrag und anschaffungsrelevantem Betrag.
Welche Steuerannahmen in der Photovoltaikrechnung gelten
Die Vorlage enthält im Dashboard drei Umsatzsteueroptionen: Regelbesteuerung mit 19 %, ermäßigter Satz mit 7 % und Kleinunternehmerregelung mit 0 %. Die Auswahl in B17 steuert den angezeigten Satz über eine VLOOKUP- beziehungsweise SVERWEIS-Logik; sie ersetzt keine Prüfung der konkreten Rechnung und steuerlichen Behandlung.
Bei der Regelbesteuerung können die Umsatzsteuer auf Ausgangsumsätze und der Vorsteuerabzug aus Eingangsrechnungen relevant sein. Die Umsatzsteuer-Voranmeldung erfolgt in Deutschland monatlich, vierteljährlich oder jährlich abhängig von der Vorjahres-Zahllast. Für 2026 sollten Sie die aktuelle Einordnung im ELSTER-Verfahren und die Sonderregeln für Photovoltaikanlagen prüfen.
Investitionsbetrag und Umsatzsteuer
Im Tabellenblatt Investitionen berechnet die Formel in F15 beispielsweise aus 56.000,00 € netto und 19 % USt einen Bruttobetrag von 66.640,00 €. Steht in G15 Ja, fließen diese 66.640,00 € in B10 ein; bei Nein bleibt die Position für die ROI-Grundlage unberücksichtigt.
Das ist eine Planungslogik, keine automatische steuerliche Bilanzierung. Die Abschreibung wird in der Prognose als eigener Kostenposten erfasst. Für die EÜR oder den Jahresabschluss müssen Anschaffungskosten, Vorsteuer, AfA, Finanzierung und private beziehungsweise betriebliche Nutzung getrennt nach den tatsächlichen Unterlagen beurteilt werden.
Steuersatz nicht mit Umsatzsteuersatz verwechseln
Der Steuersatz in Spalte V betrifft die Gewinnberechnung. 28 % auf 10.000,00 € Gewinn ergeben 2.800,00 € modellierte Steuer; der Nettogewinn beträgt 7.200,00 €. Bei einer GmbH gelten andere steuerliche Ebenen als bei einem Einzelunternehmen, daher sollte der Plan-Steuersatz zur Rechtsform passen.
Warum die Gewinnprognose einer Solaranlage oft zu optimistisch wird
Bei Photovoltaikprojekten entstehen Fehler selten in der Multiplikation von kWp und kWh/kWp. Problematisch sind unrealistische Annahmen: zu hoher Eigenverbrauch, gleichbleibende Erträge, vergessene Versicherungen oder eine Investitionssumme, die nur Module und Wechselrichter enthält.
Ertrag und Quoten falsch angesetzt
84,5 kWp bei 1.080 kWh/kWp ergeben 91.260 kWh im ersten Planjahr. Sinkt die Produktion mit dem in der Vorlage hinterlegten Faktor von 0,5 %, bleiben im Folgejahr rund 90.804 kWh. Wer dagegen zehn Jahre lang 91.260 kWh einträgt, überschätzt den Energieertrag um mehrere tausend Kilowattstunden.
Auch die Eigenverbrauchsquote verdient eine Plausibilitätsprüfung. Ein Betrieb mit 20.000 kWh Jahresbedarf kann nicht dauerhaft 34.679 kWh aus einer 84,5-kWp-Anlage selbst verbrauchen, wenn Lastprofil und Speicher fehlen. Eine hohe Quote ohne Lastgang führt zu einem zu hohen Erlös aus vermiedenem Strombezug.
Kostenpositionen bleiben leer
Ein häufiger Praxisfehler ist, Versicherung und Wartung nur im ersten Jahr anzusetzen. Bei 600,00 € jährlichen Kosten fehlen nach zehn Jahren bereits 5.400,00 €, wenn nur 600,00 € statt 6.000,00 € eingeplant werden. Darlehensraten und Abschreibung erfüllen außerdem unterschiedliche Zwecke: Die Rate belastet die Zahlung, die AfA den steuerlichen Gewinn.
Prüfen Sie im Tabellenblatt Investitionen jede Position auf anschaffungsrelevant. Werden 20.000,00 € Nebenkosten versehentlich mit Nein markiert, sinkt die ROI-Basis künstlich und das Dashboard zeigt eine zu günstige Rendite. Umgekehrt kann ein brutto angesetzter Betrag bei bestehendem Vorsteuerabzug die Wirtschaftlichkeit zu pessimistisch darstellen.
So wird die Photovoltaikprognose Teil Ihres Monatsabschlusses
Eine Wirtschaftlichkeitsdatei bleibt nur dann brauchbar, wenn Sie Annahmen und tatsächliche Werte regelmäßig abgleichen. Legen Sie für den Betreiber einen festen Termin am Monatsende fest, zum Beispiel direkt nach der Abrechnung des Stromzählers oder vor der Umsatzsteuer-Voranmeldung.
Eine kurze Prüfroutine einrichten
- Speichern Sie Belege für Wartung, Versicherung, Darlehen und Reparaturen in einem festen Ordner.
- Vergleichen Sie monatlich den abgelesenen Ertrag mit der Jahresannahme und dokumentieren Sie Abweichungen.
- Aktualisieren Sie Strompreis und Einspeisevergütung nur mit einer nachvollziehbaren Quelle.
- Prüfen Sie im Dashboard, ob der Status in Spalte AA weiterhin Profitabel lautet.
Bei einem Jahresbudget von 6.000,00 € für Versicherung und Wartung genügt schon eine zusätzliche Reparatur von 2.500,00 €, um das Ergebnis deutlich zu verändern. Tragen Sie solche Einmalbeträge im passenden Planjahr ein, statt die laufenden Kosten pauschal zu erhöhen.
Wann Excel nicht mehr genügt
Für eine einzelne Anlage und zehn Planjahre ist die Datei übersichtlich. Bei 20 Anlagen, monatlichen Ist-Daten, mehreren Darlehen oder einer laufenden Buchhaltung mit DATEV sollten Sie auf ein System mit Anlagenbuchführung und Belegarchiv wechseln.
Die Datei enthält keine automatische Schnittstelle zu Zähler, Bank oder Finanzamt. Nutzen Sie sie daher als Planungs- und Kontrollinstrument, nicht als Ersatz für die Umsatzsteuer-Voranmeldung, EÜR oder den Jahresabschluss.
Häufige Fragen zu dieser Vorlage
Das Tabellenblatt Prognose enthält vorbereitete Jahreszeilen für 2026 bis 2125. Das Dashboard wertet für die zentralen Summen den Zeitraum 2026 bis 2035 aus.
Sie erfassen unter anderem Jahr, Standort, Anlagengröße in kWp, spezifischen Ertrag, Eigenverbrauchsquote, Strompreise, Einspeisevergütung, Kosten und Plan-Steuersatz. Gelbe Zellen sind Eingaben; Ergebnisfelder enthalten Formeln.
Der ROI je Jahr wird aus dem Jahresnettogewinn und dem Gesamtinvestitionsbetrag aus Investitionen!B10 berechnet. Bei 8.000,00 € Nettogewinn und 100.000,00 € Investition ergibt sich ein ROI von 8 %.
Der Status lautet Profitabel, wenn der berechnete Jahresnettogewinn mindestens 0,00 € beträgt. Bei einem negativen Jahresnettogewinn zeigt die Vorlage Verlust.
Nein. Das Dashboard stellt Regelbesteuerung mit 19 %, den ermäßigten Satz mit 7 % und die Kleinunternehmerregelung mit 0 % zur Auswahl. Die tatsächliche umsatzsteuerliche Behandlung Ihrer Photovoltaikanlage müssen Sie anhand der 2026 geltenden Vorschriften und Unterlagen prüfen.
Nein. Die Arbeitsmappe ist eine Prognose für Investition, Erlöse, Kosten, Gewinn und ROI. Sie erstellt weder eine EÜR noch eine Umsatzsteuer-Voranmeldung über ELSTER und ersetzt keinen Jahresabschluss.
Über die Autoren