Buchhaltung & Rechnungen
BWA Excel - Kostenlose Vorlage
BWA Excel mit Monatsdaten, Kosten, Betriebsergebnis, Planabweichungen und Dashboard für Einzelunternehmen, GmbH und UG.
2026-11-04
565 Downloads
4.8/5
Vorlage herunterladen
Eine BWA-Excel-Vorlage erfasst monatliche Nettoumsätze, Erträge und Aufwendungen und berechnet daraus Betriebsergebnis, Umsatzrentabilität sowie Planabweichungen. Das Tabellenblatt BWA bietet 100 vorbereitete Monatszeilen, während das Dashboard Kennzahlen, Kostenarten und Diagramme für 2026 zusammenfasst.
Die Datei enthält die drei Tabellenblätter BWA, Dashboard und Hinweise. In der BWA tragen Sie Umsatzerlöse, Materialaufwand, Personalaufwand, Raumkosten, sonstige Aufwendungen, Abschreibungen und Planwerte ein; berechnete Felder zeigen anschließend die wirtschaftliche Entwicklung.
Die Vorlage arbeitet mit Nettobeträgen und ersetzt weder die Finanzbuchhaltung noch eine EÜR oder einen Jahresabschluss. Umsatzsteuer, Vorsteuer, Lohnsteuer und Sozialversicherungsbeiträge stimmen Sie weiterhin mit Ihrer Buchhaltung oder DATEV ab.
Die wichtigsten Vorteile dieser Excel-Vorlage
- Monatliche BWA-Erfassung für bis zu 100 vorbereitete Zeilen von Januar bis Dezember 2026 und weitere Eingabefälle.
- Automatische Berechnung von Gesamterträgen, Gesamtaufwendungen und Betriebsergebnis aus den eingetragenen Nettobeträgen.
- Umsatzrentabilität als Prozentwert, damit Sie das Betriebsergebnis ins Verhältnis zum Nettoumsatz setzen.
- Planvergleich mit Abweichung in Euro und dem Status „Über Plan“, „Unter Plan“ oder „Im Plan“.
- Dashboard mit Gesamtumsatz, Gesamterträgen, Gesamtaufwendungen und Betriebsergebnis auf einen Blick.
- Kostenübersicht für Materialaufwand, Personalaufwand, Raumkosten, sonstige Aufwendungen und Abschreibungen.
- Hinweise zur Nettobasis, zur Abstimmung mit der Finanzbuchhaltung und zur Nutzung der VLOOKUP-Zuordnung.
Schritt-für-Schritt-Anleitung
- Öffnen Sie die Arbeitsmappe und wechseln Sie in das Tabellenblatt BWA. Die gelb markierten Zellen sind als Eingabefelder vorgesehen.
- Erfassen Sie in jeder Zeile den Monat, die verantwortliche Person und den Standort. Für diese Felder stehen Datums- beziehungsweise Auswahllisten bereit.
- Tragen Sie Umsatzerlöse und sonstige betriebliche Erträge netto ein. Erfassen Sie danach Materialaufwand, Personalaufwand, Raumkosten, sonstige Aufwendungen und Abschreibungen.
- Ergänzen Sie in Spalte O das geplante Betriebsergebnis, wenn Sie den Monatswert mit einer Zielgröße vergleichen möchten. Die Formeln berechnen die Abweichung automatisch.
- Prüfen Sie die berechneten Spalten K bis N sowie P und Q. Besonders wichtig sind Betriebsergebnis, Umsatzrentabilität und der Status zum Plan.
- Öffnen Sie das Dashboard. Dort sehen Sie die zusammengefassten Jahreswerte, Monatsverläufe, Kostenarten und drei automatisch gespeicherte Diagramme.
- Lesen Sie vor der Weitergabe das Tabellenblatt Hinweise. Stimmen Sie Umsatzsteuer, Vorsteuer und Personalabgaben mit der Finanzbuchhaltung ab und archivieren Sie Belege separat.
Enthaltene Funktionen
Spalten für Monat, Verantwortlich und Standort mit Datenvalidierung; dadurch bleiben Monats- und Stammdateneingaben einheitlich.
Netto-Eingabefelder für Umsatzerlöse, sonstige betriebliche Erträge sowie fünf Aufwandsarten.
SUM-Berechnungen für Gesamtaufwendungen und automatische Ableitung des Betriebsergebnisses.
IF und IFERROR verhindern leere oder fehlerhafte Ergebnisanzeigen bei noch nicht befüllten Monatszeilen.
Berechnung der Umsatzrentabilität aus Betriebsergebnis und Umsatzerlösen.
Planabweichung in Euro und textlicher Status je Monatszeile.
Dashboard-Auswertung mit AVERAGE, VLOOKUP, Monatsübersicht, Kostenarten und drei Diagrammen.
So nutzen Freiberufler und Unternehmen die BWA im Monatsverlauf
Eine BWA wird in der Praxis nicht nur zum Jahresabschluss benötigt. Der Freiberufler mit Einzelunternehmen prüft damit nach dem Monatsabschluss, ob seine Umsätze die laufenden Kosten tragen. Eine Buchhalterin in einer GmbH nutzt die Auswertung vor dem Geschäftsführungstermin, während ein Handwerksbetrieb mit vier Beschäftigten besonders Personalaufwand, Materialaufwand und Raumkosten beobachtet.
Die Vorlage bildet genau diese monatliche Sicht ab. Im Tabellenblatt BWA stehen die Spalten Monat, Verantwortlich und Standort vor den Zahlenfeldern. Danach folgen Umsatzerlöse netto, sonstige betriebliche Erträge, Materialaufwand, Personalaufwand, Raumkosten, sonstige betriebliche Aufwendungen und Abschreibungen.
Ein konkretes Monatsbeispiel
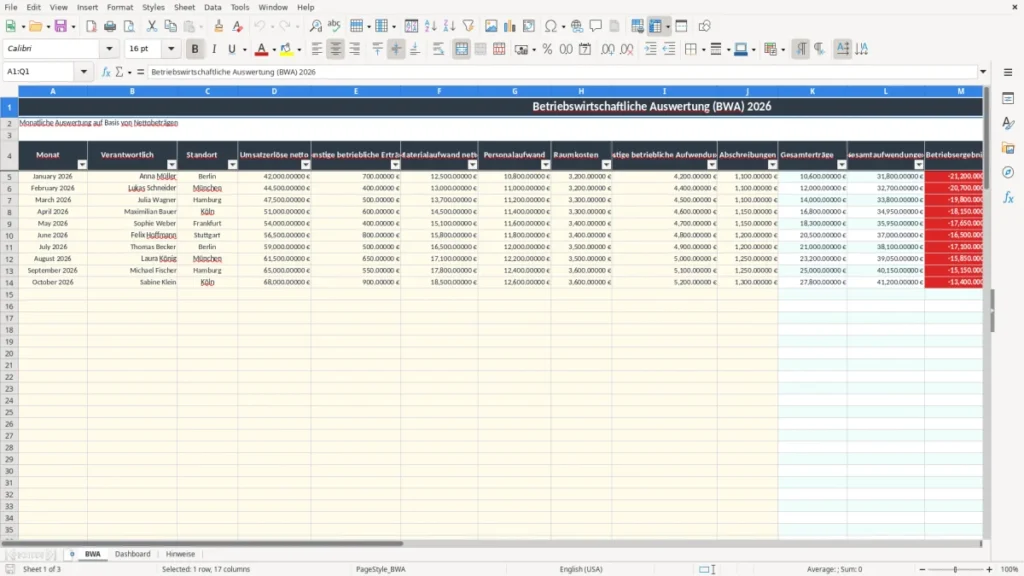
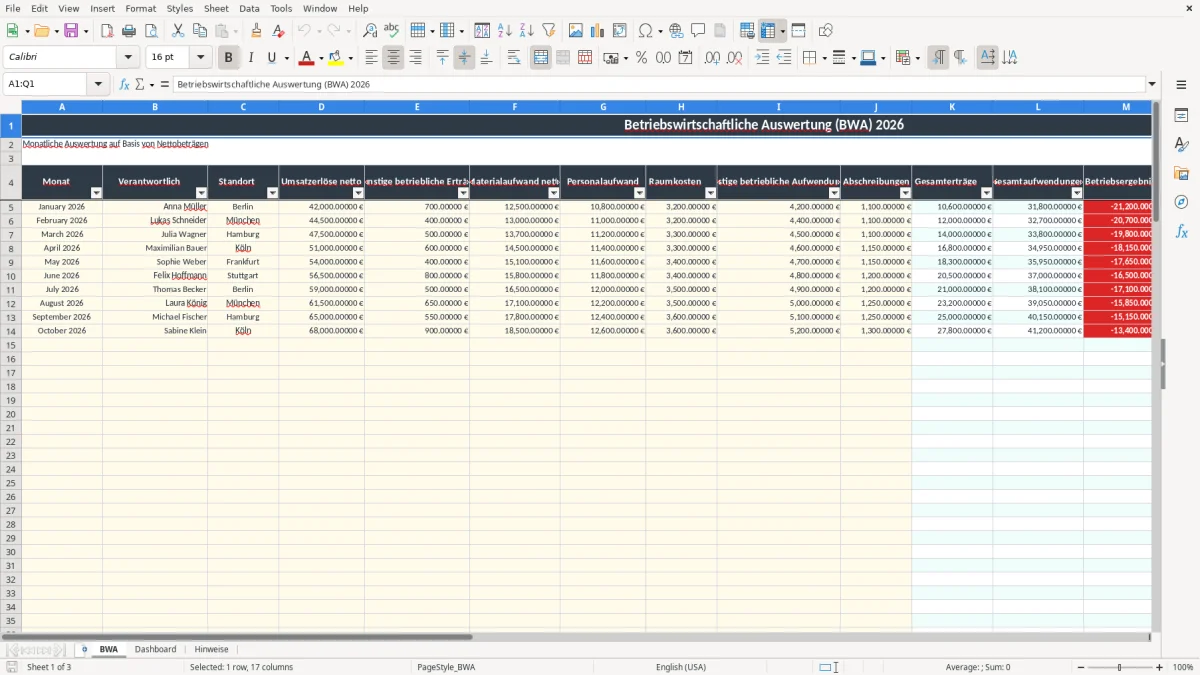
Für Januar 2026 enthält die Beispieldatei 42.000,00 € Umsatzerlöse netto und 700,00 € sonstige betriebliche Erträge. Die Aufwendungen betragen 12.500,00 € Material, 10.800,00 € Personal, 3.200,00 € Raumkosten, 4.200,00 € sonstige Aufwendungen und 1.100,00 € Abschreibungen. Daraus entstehen 10.600,00 € Gesamterträge und 31.800,00 € Gesamtaufwendungen; das Betriebsergebnis beträgt somit -21.200,00 €.
Dieses Ergebnis ist ein sichtbares Beispiel aus der Datei, keine allgemeine Branchenkennzahl. Prüfen Sie deshalb zuerst, ob die Eingaben vollständig und netto erfasst sind. Abbildung 1 zeigt das Blatt BWA mit den Spalten bis zum Statusfeld und dem automatischen Monatsvergleich.
Dashboard für die Besprechung
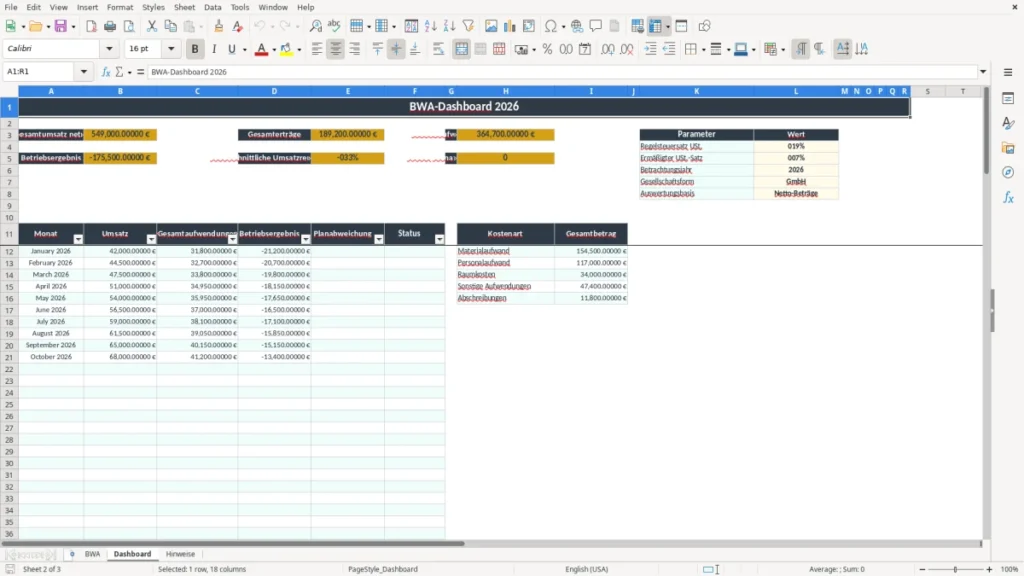
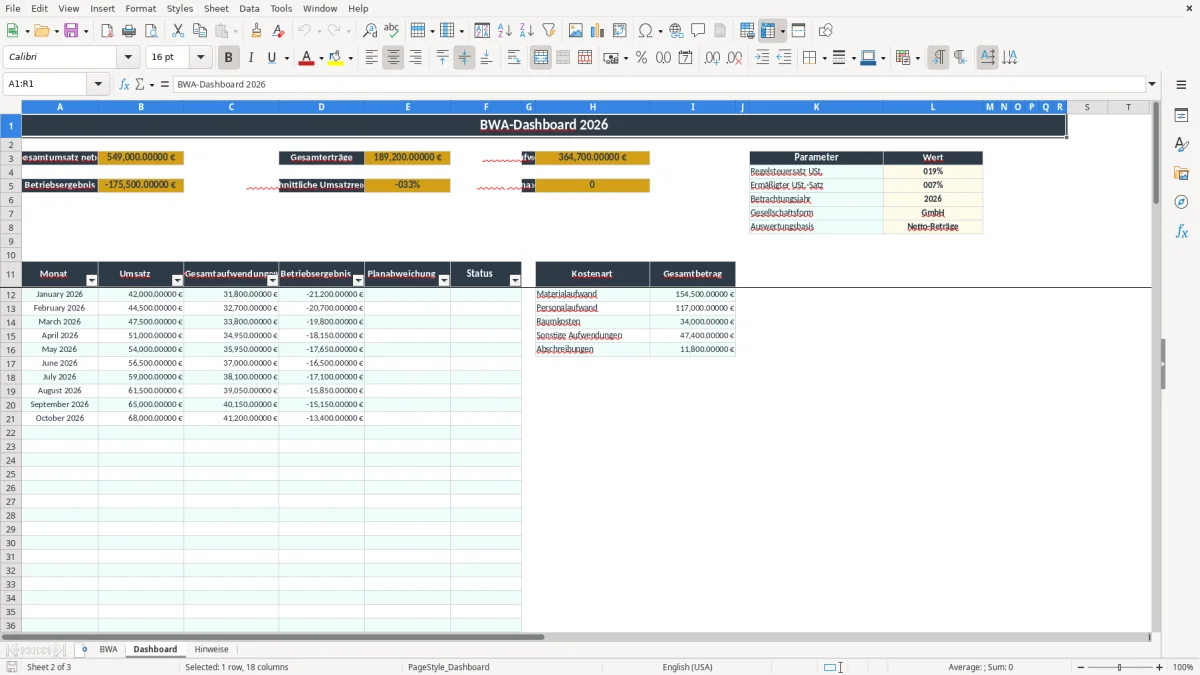
Abbildung 2 zeigt das Dashboard. Oben stehen Gesamtumsatz, Gesamterträge, Gesamtaufwendungen, Betriebsergebnis, durchschnittliche Umsatzrentabilität und die Anzahl der Monate über Plan. Darunter werden Umsatz, Aufwendungen, Betriebsergebnis, Planabweichung und Status je Monat aufgeführt.
Für die Geschäftsführung ist diese Verdichtung sinnvoller als eine lange Buchungsliste. Ein Onlineshop mit 300 Bestellungen monatlich kann so sehen, ob steigender Umsatz tatsächlich zu einem besseren Betriebsergebnis führt oder nur den Materialaufwand erhöht.
Welche deutschen Regeln bei einer BWA-Auswertung gelten
Die BWA ist eine betriebswirtschaftliche Auswertung und keine gesetzlich einheitlich vorgeschriebene Abschlussform. Sie darf deshalb nicht mit der Bilanz, der Gewinn-und-Verlust-Rechnung oder der EÜR verwechselt werden. Das Tabellenblatt Hinweise sagt ausdrücklich, dass Umsatzsteuer, Vorsteuer, Lohnsteuer und Sozialversicherung separat mit der Finanzbuchhaltung oder DATEV abzustimmen sind.
Die Arbeitsmappe führt die Auswertung auf Nettobasis. Das passt zur betriebswirtschaftlichen Analyse, weil die Umsatzsteuer grundsätzlich ein durchlaufender Posten ist. Der Regelsteuersatz beträgt 2026 weiterhin 19 %, der ermäßigte Satz 7 %; steuerfreie Umsätze nach § 4 UStG gehören nicht einfach in eine Nettoumsatzzeile mit 19 %.
Umsatzsteuer nicht aus der BWA ablesen
Im Dashboard stehen zwar die Parameter 19 % und 7 %, diese Werte berechnen aber keine Umsatzsteuer-Voranmeldung. Bei 50.000,00 € steuerpflichtigem Umsatz zum Regelsatz wären 9.500,00 € Umsatzsteuer enthalten beziehungsweise aufzuschlagen, sofern der Betrag netto angegeben ist. Davon ist die abziehbare Vorsteuer aus Eingangsrechnungen abzusetzen.
Die Umsatzsteuer-Voranmeldung erfolgt je nach Vorjahres-Zahllast monatlich, vierteljährlich oder jährlich. Die BWA ersetzt weder die Übermittlung über ELSTER noch die Prüfung von Rechnungsangaben nach § 14 UStG.
Rechtsform und Abschluss beachten
Bei einem Einzelunternehmen oder einer GbR ohne Mindestkapital kann die BWA eine schnelle Steuerungsübersicht liefern; die private Haftung bleibt jedoch ein Thema. Eine GmbH benötigt 25.000,00 € Stammkapital und muss ihren Jahresabschluss nach den einschlägigen handelsrechtlichen Vorschriften erstellen. Eine UG haftungsbeschränkt ist ebenfalls keine Begründung, die BWA mit dem Abschluss gleichzusetzen.
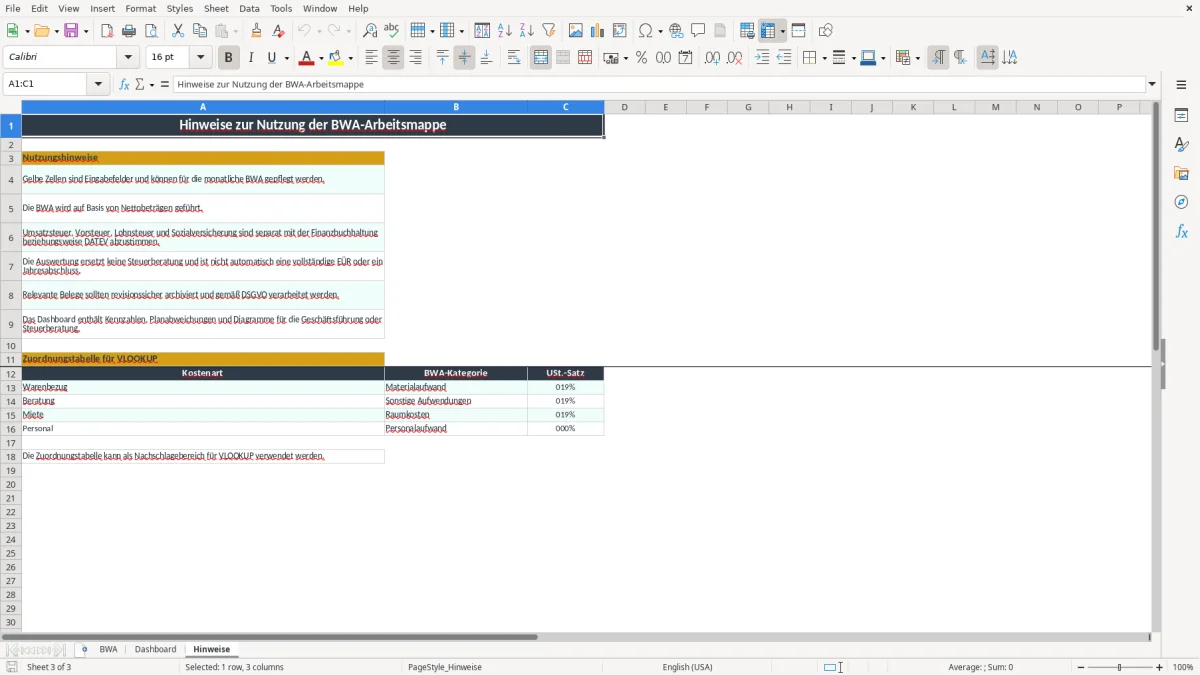
Abbildung 3 zeigt das Blatt Hinweise mit der Zuordnungstabelle für Kostenart, BWA-Kategorie und USt.-Satz. Dort sind beispielhaft Warenbezug, Beratung, Miete und Personal hinterlegt. Der Bereich kann als Nachschlagequelle für VLOOKUP dienen, liefert aber keine vollständige Kontierung nach SKR03 oder SKR04.
Diese BWA-Fehler verfälschen Ergebnis und Planvergleich
Der teuerste Fehler ist häufig nicht eine falsche Formel, sondern eine falsche Eingabe. Wird eine Eingangsrechnung über 5.000,00 € brutto als 5.000,00 € Aufwand erfasst, obwohl sie bei 19 % Umsatzsteuer 4.201,68 € netto und 798,32 € Vorsteuer enthält, ist das Betriebsergebnis um 798,32 € zu niedrig. Die BWA arbeitet ausdrücklich mit Nettobeträgen.
Privat, Umsatzsteuer und Aufwand vermischen
Ein Geschäftsführer trägt manchmal die Umsatzsteuer aus Ausgangsrechnungen in die Umsatzzeile ein. Bei 20.000,00 € netto werden daraus 23.800,00 € brutto; wer den Bruttobetrag in die BWA schreibt, erhöht den Umsatz scheinbar um 3.800,00 €. Das kann Umsatzrentabilität und Planvergleich vollständig verzerren.
Auch Lohnnebenkosten gehören nicht in eine beliebige sonstige Aufwandszeile. Der Personalaufwand muss mit der Lohnabrechnung abgestimmt werden. Bei vier Beschäftigten mit jeweils 3.000,00 € Bruttolohn sind bereits 12.000,00 € Monatsbrutto zu berücksichtigen; Arbeitgeberanteile und weitere Kosten kommen in der Finanzbuchhaltung hinzu.
Planwerte und Zeiträume falsch lesen
Die Spalte Plan-Betriebsergebnis ist eine Zielgröße, kein automatisch ermittelter Forecast. Bleibt sie leer, bleibt auch die Abweichung leer. Tragen Sie beispielsweise 8.000,00 € als Plan ein und erreichen 6.500,00 € Betriebsergebnis, zeigt die Vorlage -1.500,00 € und den Status „Unter Plan“.
Ein weiterer Fehler entsteht durch verspätete Belege. Raumkosten aus März werden erst im Mai gebucht, obwohl die Zahlung oder Rechnung wirtschaftlich in den März gehört. Dann wirkt März zu gut und Mai zu schlecht. Für eine belastbare Monatsauswertung müssen Sie Belege, Abgrenzungen und Abschreibungen im gleichen Rhythmus erfassen.
Verwechseln Sie außerdem das Dashboard nicht mit einem Kontennachweis. Die Formeln greifen auf die Zeilen der BWA zu; eine fehlende oder doppelte Monatszeile wirkt deshalb direkt auf die Kennzahlen. Abbildung 2 hilft beim Plausibilisieren, ersetzt aber keine Abstimmung der Buchhaltung.
So wird die BWA zum festen Bestandteil Ihres Monatsabschlusses
Die BWA funktioniert am besten als fester Termin und nicht als Datei, die nur vor dem Jahresgespräch geöffnet wird. Legen Sie den Monatsabschluss beispielsweise auf den fünften Arbeitstag des Folgemonats. Dann sind Eingangsrechnungen, Lohnabrechnung und Bankbewegungen bereits weitgehend vorhanden.
Eine kurze Routine mit klarer Reihenfolge
- Erfassen Sie zuerst Monat, Verantwortliche und Standort in den vorgesehenen Spalten.
- Übernehmen Sie anschließend die Nettowerte aus der Finanzbuchhaltung und prüfen Sie Material, Personal, Raumkosten und Abschreibungen getrennt.
- Tragen Sie den Planwert ein und vergleichen Sie Abweichung sowie Status.
- Öffnen Sie danach das Dashboard und markieren Sie Monate mit auffälliger Umsatzrentabilität oder einem Status „Unter Plan“.
Bei zwölf Monatsabschlüssen pro Jahr und jeweils 20 Minuten Prüfung entstehen nur etwa vier Stunden Routinearbeit. Dieser Aufwand ist deutlich geringer als die spätere Suche nach einer unerklärten Abweichung von 10.000,00 €.
Eingaben begrenzen, Auswertung schützen
Nutzen Sie die vorhandene Datenvalidierung: Monat, verantwortliche Person und Standort werden aus zulässigen Werten gewählt, während Zahlenfelder nur positive Dezimalwerte akzeptieren. Ändern Sie berechnete Zellen in K bis N sowie P und Q nicht; dort arbeiten unter anderem SUM, IF, AVERAGE und VLOOKUP.
Kopieren Sie nicht blind ganze Monatszeilen, sondern prüfen Sie die Formeln und den Zeitraum. Speichern Sie Monatsstände zusätzlich als PDF oder in einem revisionssicheren Ablagesystem. Das Tabellenblatt Hinweise erinnert an die DSGVO und an die separate Belegarchivierung.
Die Vorlage reicht für eine überschaubare Organisation mit 100 vorbereiteten Zeilen. Wenn mehrere Personen gleichzeitig buchen, Kontenrahmen, offene Posten, Anlagenbuchhaltung oder GoBD-konforme Änderungen erforderlich werden, ist der Umstieg auf eine professionelle Lösung wie DATEV sinnvoller als weitere manuelle Ergänzungen.
Häufige Fragen zu dieser Vorlage
Sie zeigt monatliche Nettoumsätze, Erträge, fünf Aufwandsarten, Gesamterträge, Gesamtaufwendungen, Betriebsergebnis, Umsatzrentabilität, Planabweichung und Status. Das Dashboard fasst diese Werte für 2026 zusammen.
Das Blatt BWA enthält vorbereitete Zeilen von 5 bis 104, also 100 Monatsdatensätze. Die Beispielwerte beginnen mit Januar, Februar und März 2026; weitere Zeilen können Sie für Ihre eigenen Monatsdaten verwenden.
Die BWA arbeitet mit Nettobeträgen. Umsatzsteuer und Vorsteuer werden nicht als fertige Umsatzsteuer-Voranmeldung berechnet. Bei 19 % Umsatzsteuer entsprechen 10.000,00 € netto beispielsweise 1.900,00 € Umsatzsteuer.
Nein. Die Datei ist eine betriebswirtschaftliche Monatsauswertung. Sie ersetzt weder eine EÜR über ELSTER noch die Bilanz, Gewinn-und-Verlust-Rechnung, Anlagenbuchhaltung oder die Abstimmung mit der Finanzbuchhaltung.
Der Status vergleicht Betriebsergebnis und Plan-Betriebsergebnis. Liegt das Ergebnis beispielsweise bei 9.000,00 € und der Plan bei 8.000,00 €, beträgt die Abweichung 1.000,00 € und der Status lautet „Über Plan“.
Hinweise erklärt die Nettobasis, die Abstimmung mit Finanzbuchhaltung und DATEV sowie die Belegarchivierung. Zusätzlich enthält es eine Zuordnungstabelle für Kostenart, BWA-Kategorie und USt.-Satz, die als VLOOKUP-Nachschlagebereich verwendet werden kann.
Über die Autoren