Buchhaltung & Rechnungen
Zahlprotokoll Kasse Excel - Kostenlose Vorlage
Excel-Vorlage für Kassenbuchungen mit Zahlprotokoll, Tagesabschluss, Belegprüfung, Umsatzsteuer und Kassenbestand.
2026-10-05
504 Downloads
4.8/5
Vorlage herunterladen
Das Zahlprotokoll Kasse Excel dokumentiert Einnahmen, Ausgaben und Rückerstattungen mit Belegnummer, Datum, Zahlungsart und Umsatzsteuer. Die Vorlage enthält die Tabellenblätter Zahlprotokoll, Tagesabschluss sowie Auswahllisten_Anleitung und berechnet Bruttobeträge, Barbewegungen, Kassenbestand und Belegstatus automatisch.
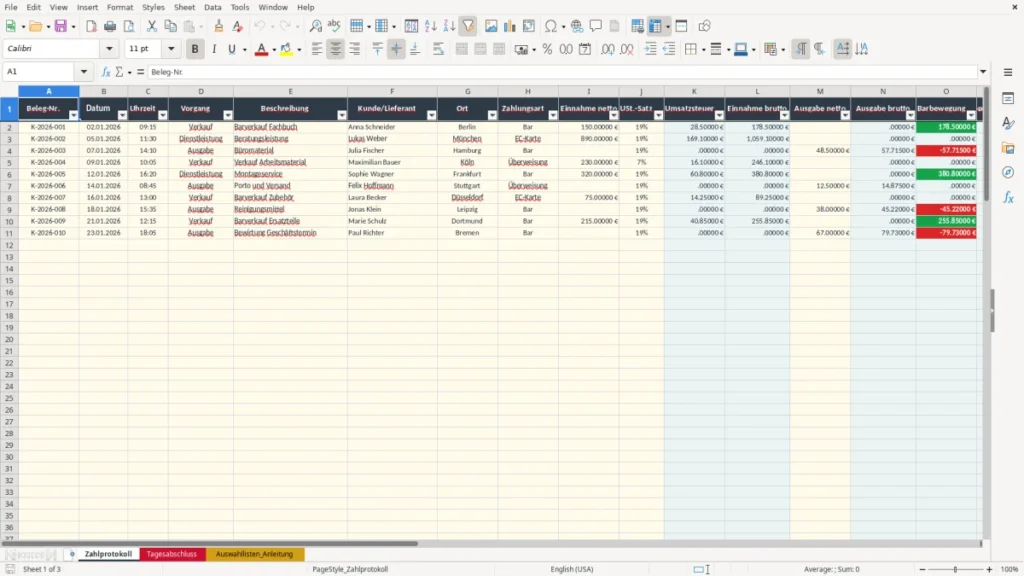
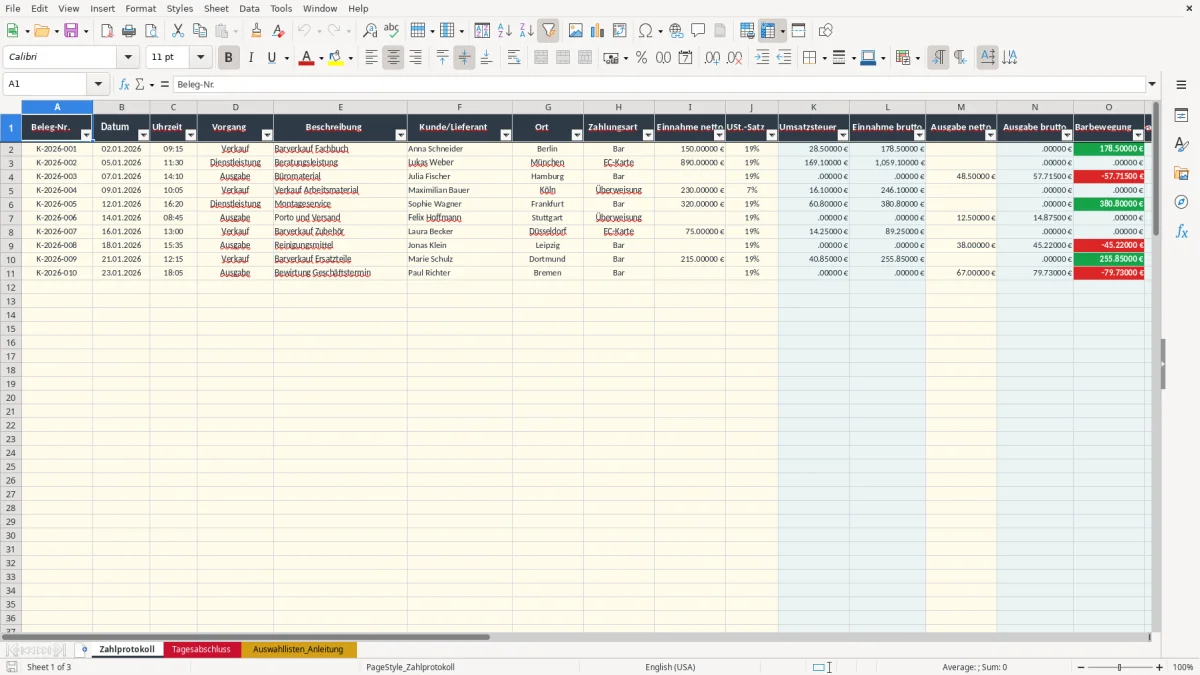
Im Blatt Zahlprotokoll stehen 100 vorbereitete Erfassungszeilen von Zeile 2 bis 101 bereit. Abbildung 1 zeigt die Spalten von Beleg-Nr. und Datum bis zu Kassenbestand nach Buchung, Beleg vorhanden? und Belegprüfung.
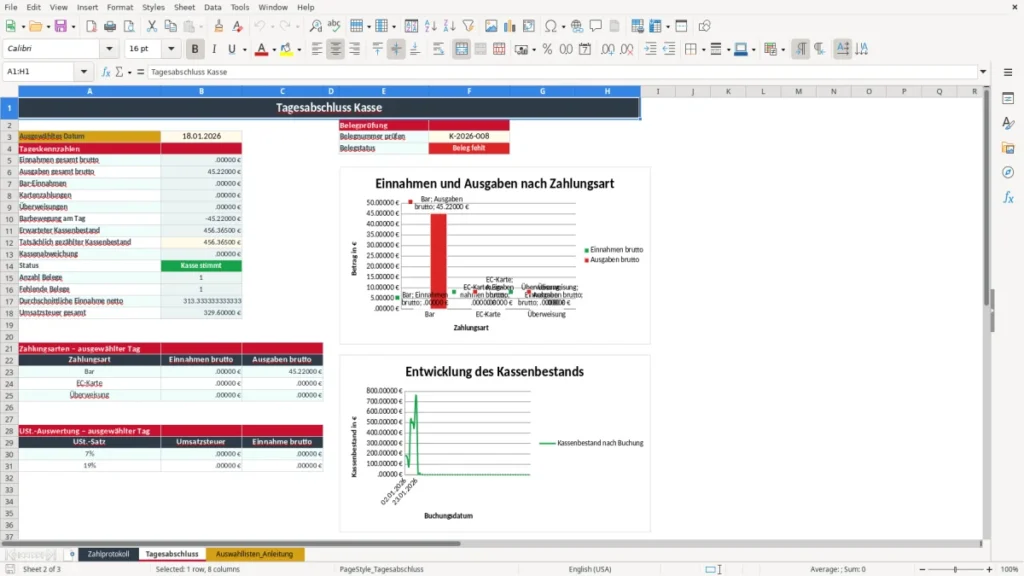
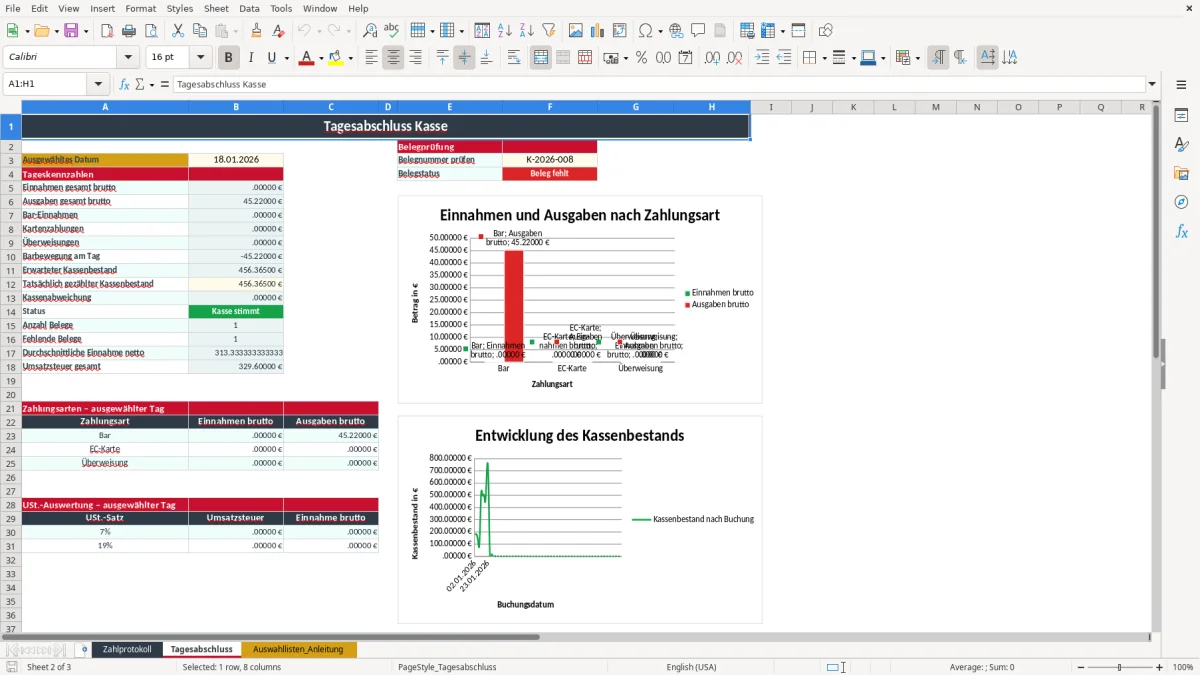
Der Tagesabschluss fasst einen ausgewählten Tag zusammen. Abbildung 2 zeigt Kennzahlen wie Einnahmen, Ausgaben, Barbewegung, Kassenabweichung, fehlende Belege und die Aufteilung nach Bar, EC-Karte und Überweisung.
Die wichtigsten Vorteile dieser Excel-Vorlage
- 100 Erfassungszeilen für Belege von Zeile 2 bis 101, jeweils mit fortlaufender Belegnummer.
- Automatische Berechnung von Umsatzsteuer, Bruttoeinnahme, Bruttoausgabe und Barbewegung.
- Fortlaufender Kassenbestand vor und nach jeder Buchung.
- Tageskontrolle mit gezähltem Bestand, erwarteter Kasse und Kassenabweichung auf 0,01 € genau.
- Belegprüfung mit dem Status „OK“ oder „Beleg fehlt“.
- Auswertung der drei Zahlungsarten Bar, EC-Karte und Überweisung.
- USt.-Auswertung für 7 % und 19 % sowie zwei Diagramme im Tagesabschluss.
Schritt-für-Schritt-Anleitung
- Öffnen Sie die Datei und prüfen Sie im Blatt Auswahllisten_Anleitung die zulässigen Zahlungsarten, Vorgänge, USt.-Sätze und Belegstatus.
- Erfassen Sie jede Einnahme, Ausgabe oder Rückerstattung im Blatt Zahlprotokoll mit fortlaufender Beleg-Nr., Datum, Uhrzeit und Beschreibung.
- Wählen Sie in den Eingabespalten den Vorgang, die Zahlungsart, den USt.-Satz und den Belegstatus aus. Nettobeträge tragen Sie in Einnahme netto oder Ausgabe netto ein.
- Prüfen Sie die berechneten Spalten Umsatzsteuer, Brutto, Barbewegung sowie Kassenbestand vor und nach Buchung.
- Öffnen Sie im Blatt Tagesabschluss das gewünschte Datum und tragen Sie den tatsächlich gezählten Kassenbestand in das dafür vorgesehene Feld ein.
- Vergleichen Sie Kassenabweichung und Status. Bei einer Abweichung prüfen Sie zuerst Bargeldbewegungen, Belegnummern und das Buchungsdatum.
- Kontrollieren Sie fehlende Belege und dokumentieren Sie die Nachreichung im Feld Bemerkung.
Enthaltene Funktionen
Beleg-Nr., Datum, Uhrzeit, Vorgang, Beschreibung, Kunde/Lieferant und Ort als strukturierte Buchungsfelder.
Auswahllisten für Verkauf, Dienstleistung, Ausgabe und Rückerstattung.
Zahlungsarten Bar, EC-Karte und Überweisung sowie USt.-Sätze 0 %, 7 % und 19 %.
Formeln mit IF, IFERROR, SUMIF, SUMIFS, COUNTIF, COUNTIFS, AVERAGE und VLOOKUP.
Automatische Kennzeichnung „OK“ oder „Beleg fehlt“ anhand des Belegstatus.
Tagesabschluss mit Zahlungsarten- und USt.-Auswertung für das ausgewählte Datum.
Zwei Diagramme: Zahlungsartenvergleich und Verlauf des Kassenbestands.
So nutzen kleine Betriebe das Zahlprotokoll im Kassenalltag
Ein Zahlprotokoll braucht der Betrieb immer dann, wenn Bargeldbewegungen zeitnah und nachvollziehbar festgehalten werden müssen. Das betrifft den Einzelunternehmer mit Ladengeschäft ebenso wie den Büroleiter eines Handwerksbetriebs oder den Kassenwart eines Vereins. Auch Kartenzahlungen und Überweisungen können Sie in derselben Liste dokumentieren, obwohl sie den Bargeldbestand nicht verändern.
Im Blatt Zahlprotokoll erfassen Sie pro Vorgang 20 Angaben. Dazu gehören Beleg-Nr., Datum, Uhrzeit, Vorgang, Beschreibung, Kunde/Lieferant, Ort und Zahlungsart. Bei einer Bareinnahme von 150,00 € netto mit 19 % Umsatzsteuer berechnet die Vorlage 28,50 € Umsatzsteuer und 178,50 € brutto. Eine Barausgabe von 48,50 € netto führt bei 19 % zu 57,72 € Bruttoausgabe und zu einer negativen Barbewegung.
Die Erfassung während des Tages
Die vorbereiteten Zeilen 2 bis 101 reichen für 100 Buchungen. Die Spalten I und M sind Eingaben für Einnahme netto und Ausgabe netto; die Spalten K, L, N, O, P, Q und T enthalten Berechnungen. Für einen Onlineshop mit 300 Bestellungen pro Monat ist die Vorlage deshalb nur geeignet, wenn die tatsächlichen Kassen- und Zahlungsbewegungen auf höchstens 100 Zeilen begrenzt oder in getrennten Dateien geführt werden.
Abbildung 1 zeigt die vollständige Eingabestruktur von Zahlprotokoll. Der Autofilter in Zeile 1 und die fixierte Kopfzeile erleichtern die Kontrolle. Die Datenprüfung verhindert beispielsweise freie Abweichungen bei Zahlungsart, Vorgang und Belegstatus.
Der Abschluss am Tagesende
Im Blatt Tagesabschluss wählen Sie das Datum und tragen den gezählten Bargeldbestand ein. Bei 10 Buchungen am 18.01.2026 summiert die Vorlage Einnahmen, Ausgaben, Barbewegung und Belege dieses Tages. Kartenzahlungen erscheinen in der Auswertung, erhöhen aber den Kassenbestand nicht.
Diese Regeln gelten für Kassenaufzeichnungen in Deutschland
Für Bareinnahmen und Barausgaben gelten die Grundsätze ordnungsmäßiger Buchführung, kurz GoBD. Ein Excel-Zahlprotokoll unterstützt die interne Dokumentation, ersetzt aber keine GoBD-konforme elektronische Kassenlösung mit zertifizierter technischer Sicherheitseinrichtung (TSE). Das Tabellenblatt Auswahllisten_Anleitung weist ausdrücklich auf diese Grenze hin.
Jede Buchung sollte vollständig, richtig, zeitgerecht und geordnet erfasst werden. Die Vorlage verlangt deshalb Belegnummer, Datum, Uhrzeit, Vorgang und Zahlungsart. Fehlt ein Beleg, wählen Sie „Nein“ und halten die Erklärung oder Nachreichung in Bemerkung fest. Für Bücher und Rechnungen gilt grundsätzlich eine Aufbewahrungspflicht von 10 Jahren; Handels- und Geschäftsbriefe sind nach § 147 AO regelmäßig 6 Jahre aufzubewahren.
Umsatzsteuer richtig auswählen
Die Liste bietet 0 %, 7 % und 19 %. Der Regelsatz beträgt 19 %, der ermäßigte Satz 7 %. Bei 1.000,00 € netto entstehen bei 19 % 190,00 € Umsatzsteuer und 1.190,00 € brutto. Bei 7 % wären es 70,00 € Steuer und 1.070,00 € brutto. Ob ein Umsatz steuerfrei nach § 4 UStG ist oder dem ermäßigten Satz unterliegt, muss fachlich geprüft werden.
Die Formel in Spalte K berechnet Umsatzsteuer aus Einnahme netto mal USt.-Satz. Die Vorlage berechnet für Ausgaben in Spalte N pauschal Bruttoausgaben mit dem Faktor 1,19. Das ist keine Vorsteuerbuchhaltung: Eingangsbelege und der tatsächliche Vorsteuerabzug müssen separat geprüft werden.
Was der Tagesabschluss beweist
Der Tagesabschluss vergleicht erwarteten und tatsächlich gezählten Kassenbestand. Die Formel bewertet eine Abweichung zwischen -0,01 € und 0,01 € als „Kasse stimmt“. Eine Differenz von 5,00 € ist daher nicht als Rundung abzulegen, sondern anhand von Belegen, Wechselgeld, Entnahmen und Eingabefehlern zu klären.
Diese Kassenfehler führen zu Differenzen und Nacharbeit
Der häufigste praktische Fehler ist eine verspätete Erfassung. Ein Barverkauf über 178,50 € wird morgens vergessen und erst am nächsten Tag eingetragen. Der Tagesabschluss des ursprünglichen Datums bleibt dann um 178,50 € zu niedrig, obwohl das Geld tatsächlich in der Kasse liegt.
Falsche Zahlungsart verändert den Bestand
Eine EC-Zahlung über 890,00 € brutto darf nicht als Barzahlung erfasst werden. Die Formel in Spalte O berücksichtigt nur Zahlungsart „Bar“. Wird EC-Karte irrtümlich als Bar eingetragen, steigt der rechnerische Kassenbestand um 890,00 €, obwohl kein Bargeld vorhanden ist. Bei drei solchen Buchungen summiert sich die Scheindifferenz auf 2.670,00 €.
Auch eine fehlende Ausgabe wird oft übersehen. Kaufen Sie Büromaterial für 57,72 € brutto bar und erfassen nur den Beleg, aber nicht 48,50 € netto in Spalte M, bleibt der erwartete Kassenbestand um genau diesen Bruttobetrag zu hoch. Der Kassensturz kann dann nicht stimmen.
USt.-Satz und Belegstatus kontrollieren
Ein falscher USt.-Satz verfälscht Umsatzsteuer und Bruttobetrag. Bei 2.000,00 € netto beträgt die Differenz zwischen 19 % und 7 % Umsatzsteuer 240,00 €. Wählen Sie deshalb den Satz nicht nach Gewohnheit, sondern nach dem konkreten Umsatz.
Die Belegprüfung zeigt „Beleg fehlt“, sobald in Spalte R „Nein“ steht. Das ist eine Kontrollhilfe, aber kein Ersatz für den Beleg. Bei 12 Tagesbuchungen und 2 fehlenden Nachweisen zeigt der Tagesabschluss die Anzahl fehlender Belege über COUNTIFS an. Diese beiden Vorgänge müssen Sie vor dem Monatsabschluss gezielt nacharbeiten.
Ein weiterer Fehler ist die falsche Erwartung an die Vorlage: Sie führt keine unveränderbare Kassenchronologie und keine TSE. Für eine elektronische Registrierkasse mit täglichem Verkaufsgeschehen ist eine geeignete Kassenlösung fachlich sinnvoller als das nachträgliche Pflegen einer Excel-Datei.
So wird der Tagesabschluss zu einer festen Kassenroutine
Verknüpfen Sie den Tagesabschluss mit dem tatsächlichen Schließvorgang. Legen Sie beispielsweise fest, dass die zuständige Person jeden Werktag um 18:00 Uhr alle Belege erfasst, das Bargeld zählt und den Wert in Tagesabschluss bei „Tatsächlich gezählter Kassenbestand“ einträgt.
Eine kurze Kontrolle mit festen Reihenfolgen
- Belege nach Belegnummer sortieren und fehlende Nummern markieren.
- Bar-, EC-Karten- und Überweisungsvorgänge anhand der Zahlungsbelege vergleichen.
- Den gezählten Bargeldbestand zweimal nachzählen, wenn die Abweichung größer als 0,01 € ist.
- Fehlende Belege in Bemerkung mit Datum der Nachreichung dokumentieren.
Bei zehn Buchungen dauert diese Kontrolle meist nur wenige Minuten. Bei 80 Buchungen pro Tag und drei Kassenbedienern sollte eine Person den Abschluss übernehmen; sonst werden identische Belege leicht doppelt oder mit falscher Zahlungsart erfasst.
Auswertungen konsequent verwenden
Wählen Sie im Tagesabschluss das Datum und prüfen Sie Einnahmen gesamt brutto, Ausgaben gesamt brutto, Barbewegung und Kassenabweichung. Die Auswertung nach Zahlungsart zeigt, ob beispielsweise 1.500,00 € Umsatz auf Bar, 2.300,00 € auf EC-Karte und 800,00 € auf Überweisung entfallen. Das Diagramm zum Kassenbestand macht auffällige Sprünge sichtbar.
Die Vorlage ist für eine überschaubare Kasse mit 100 vorbereiteten Buchungszeilen passend. Wenn Sie regelmäßig mehr als 100 Vorgänge erfassen, mehrere Kassen führen oder GoBD- und TSE-Anforderungen vollständig abbilden müssen, steigen Sie auf eine spezialisierte Kassen- oder Buchhaltungssoftware um. Für die monatliche Abstimmung bleiben die Excel-Auswertungen trotzdem als Kontrollhilfe nützlich.
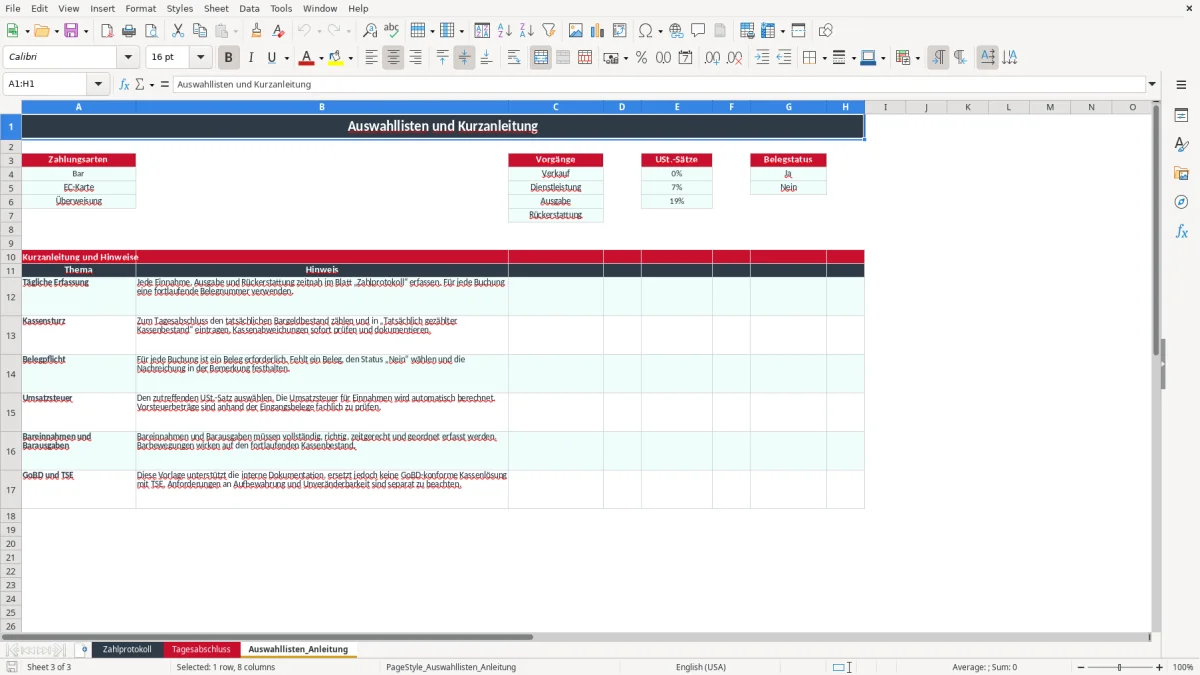
Abbildung 3 zeigt Auswahllisten_Anleitung mit den Listen für Zahlungsarten, Vorgänge, USt.-Sätze und Belegstatus. Dort stehen außerdem Hinweise zu Kassensturz, Belegpflicht, Umsatzsteuer sowie GoBD und TSE.
Häufige Fragen zu dieser Vorlage
Die Vorlage dokumentiert Einnahmen, Ausgaben, Rückerstattungen, Belege und Kassenbestand. Sie ersetzt jedoch keine GoBD-konforme Kassenlösung mit TSE und keine fachliche Prüfung der Buchungen.
Im Blatt Zahlprotokoll sind die Zeilen 2 bis 101 vorbereitet. Damit stehen 100 Buchungszeilen mit Formeln, Datenprüfung und automatischer Belegprüfung zur Verfügung.
Sie können 0 %, 7 % oder 19 % auswählen. Der Regelsatz beträgt 19 %, der ermäßigte Satz 7 %. Die richtige steuerliche Einordnung müssen Sie anhand des jeweiligen Umsatzes prüfen.
Wählen Sie im Blatt Tagesabschluss das Datum, zählen Sie das Bargeld und tragen Sie den Betrag bei „Tatsächlich gezählter Kassenbestand“ ein. Eine Abweichung von höchstens 0,01 € wird als „Kasse stimmt“ bewertet.
Die Anzeige erscheint, wenn in der Spalte „Beleg vorhanden?“ der Wert „Nein“ steht. Dokumentieren Sie in Bemerkung, warum der Beleg fehlt und wann Sie ihn nachreichen.
Nein. Die Formel für Barbewegung berücksichtigt nur die Zahlungsart „Bar“. EC-Karte und Überweisung erscheinen in den Tageskennzahlen und Zahlungsart-Auswertungen, verändern aber den Bargeldbestand nicht.
Über die Autoren