Steuern & Umsatzsteuer
Verpflegungsmehraufwand Excel - Kostenlose Vorlage
Excel-Vorlage für Verpflegungsmehraufwand mit Reisekosten, Pauschalen, Mahlzeitenabzügen und Übersicht für 2026.
2026-10-03
500 Downloads
4.8/5
Vorlage herunterladen
Die Excel-Vorlage für Verpflegungsmehraufwand erfasst Dienstreisen, Abwesenheitszeiten, Länder, gestellte Mahlzeiten und die zuständigen Mitarbeitenden. Sie berechnet Tagessätze, Frühstücks-, Mittag- und Abendessenabzüge sowie den erstattungsfähigen Betrag und fasst bis zu 100 vorbereitete Reisezeilen in einer Übersicht zusammen.
Das Tabellenblatt Reisekosten enthält die gelb hinterlegten Eingabefelder und automatische Berechnungsspalten. Pauschalen pflegen Sie im gleichnamigen Blatt; Übersicht zeigt Monatswerte, Mitarbeitendenbeträge und Reisearten in Tabellen und Diagrammen.
Die wichtigsten Vorteile dieser Excel-Vorlage
- 100 vorbereitete Reisezeilen im Blatt Reisekosten erleichtern die laufende Erfassung.
- Abwesenheitsdauer wird aus Reisedaten sowie Abfahrts- und Rückkehrzeiten automatisch in Stunden berechnet.
- Der Tagessatz wird anhand von Land und Abwesenheitsart aus Pauschalen übernommen.
- Gestellte Mahlzeiten lösen automatisch die hinterlegten Abzüge von 20 % für Frühstück sowie 40 % für Mittag- und Abendessen aus.
- Der erstattungsfähige Betrag wird nach allen Mahlzeitenabzügen direkt ausgewiesen.
- Ein Statusfeld unterscheidet zwischen Erstattungsfähig und Keine Erstattung.
- Die Übersicht zeigt Gesamtsumme, Durchschnittsbetrag, Monatskosten, Mitarbeitendenwerte und drei Diagramme.
Schritt-für-Schritt-Anleitung
- Öffnen Sie das Blatt Reisekosten und tragen Sie pro Dienstreise eine Beleg-Nr., die Person, Abteilung, Reisedaten und den Dienstreiseort ein.
- Wählen Sie Land und Abwesenheitsart aus den vorhandenen Listen. Verfügbar sind Ganztägig, Anreisetag, Abreisetag und Unter 8 Stunden.
- Erfassen Sie Abfahrt und Rückkehr im Format hh:mm. Excel berechnet daraus die Abwesenheit in Stunden.
- Markieren Sie bei Übernachtung sowie bei Frühstück, Mittagessen und Abendessen jeweils Ja oder Nein.
- Kontrollieren Sie Tagessatz, Abzüge, erstattungsfähigen Verpflegungsmehraufwand und Status in den automatisch berechneten Spalten.
- Prüfen oder ergänzen Sie im Blatt Pauschalen die Länder, Pauschalen, Abzugssätze, Gültigkeitsdaten und Quellenhinweise.
- Nutzen Sie Übersicht für Monatsabschluss, interne Weitergabe und die Kontrolle der Gesamterstattung.
Enthaltene Funktionen
Eingabemaske mit Beleg-Nr., Mitarbeitenden, Abteilung, Reisedaten, Ort, Land und Abwesenheitsart.
Automatische Berechnung der Abwesenheit in Stunden aus Datum und Uhrzeit.
VLOOKUP-Zuordnung von Pauschale und Mahlzeitenabzügen über Land und Abwesenheitsart.
Auswahlfelder für Länder, Reisearten, Übernachtung und gestellte Mahlzeiten.
Berechnung von Frühstücksabzug, Mittagessenabzug, Abendessenabzug und Nettobetrag.
Pauschalentabelle mit deutschen Standardwerten 2026 sowie vorbereiteten Feldern für Auslandspauschalen.
Übersicht mit COUNTIF, SUM, AVERAGE, COUNTIFS und SUMIFS sowie drei Auswertungsdiagrammen.
So erfassen Unternehmen Dienstreisen mit der Excel-Tabelle
Die Vorlage passt zu Situationen, in denen ein Betrieb Reisekosten nicht sofort in einer Buchhaltungssoftware erfasst. Eine Bürokraft im Handwerksbetrieb trägt die Dienstreise des Monteurs nach seiner Rückkehr ein, ein Onlineshop dokumentiert die Fahrt zur Lieferantenmesse und ein Freiberufler pflegt eigene Kundentermine. Entscheidend ist, dass die Angaben zeitnah nach der Reise vorliegen.
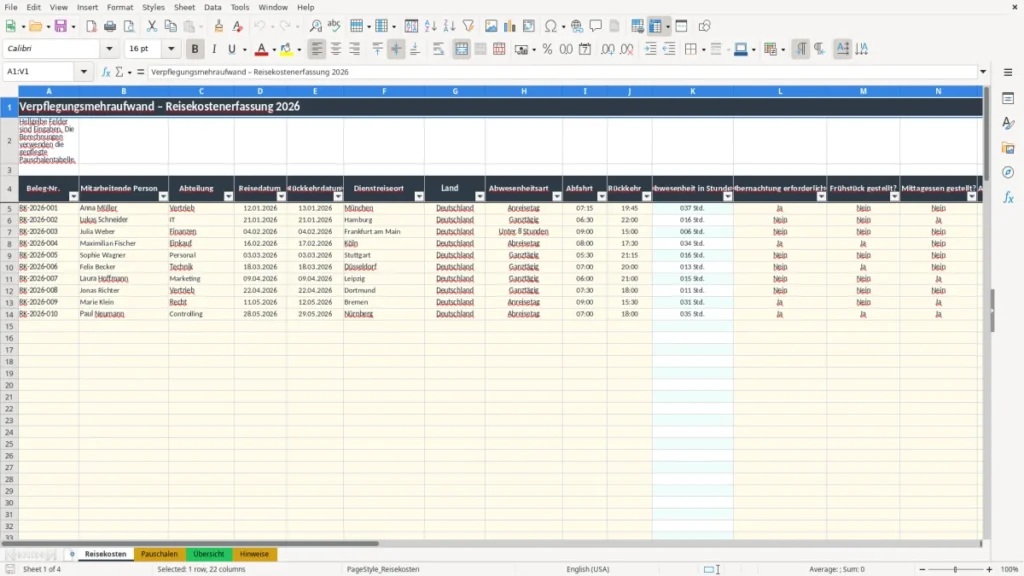
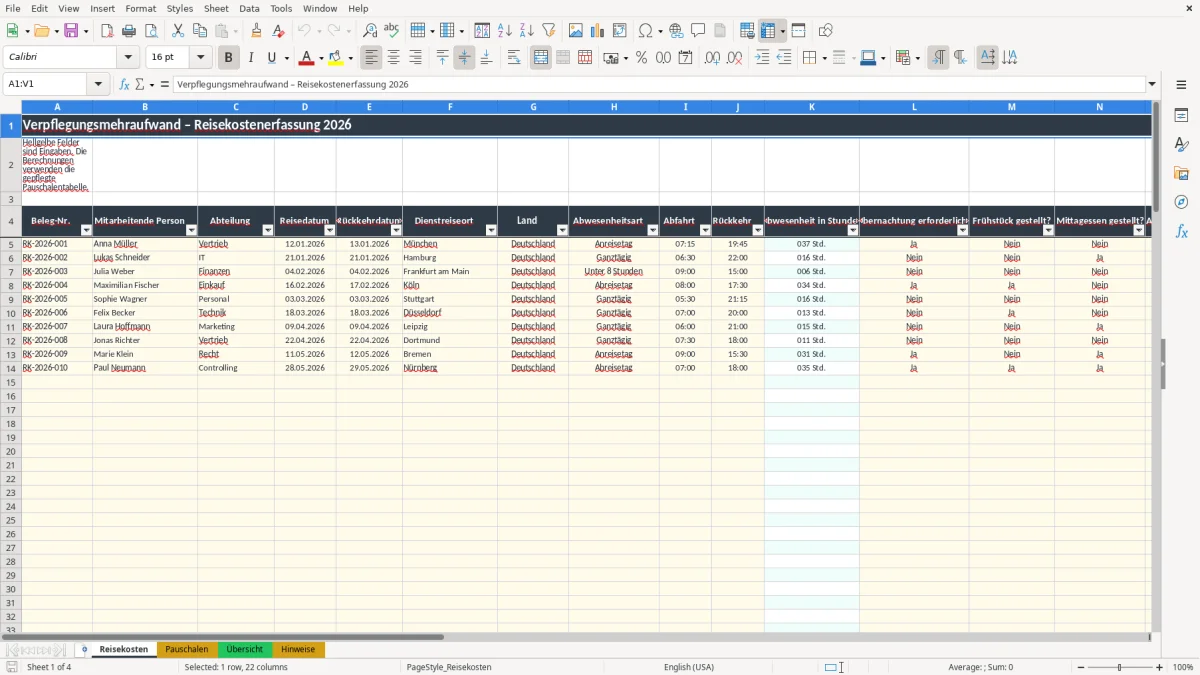
Im Blatt Reisekosten stehen die Eingabespalten von Beleg-Nr. bis Bemerkung. Die sichtbaren Spalten A bis V trennen Stammdaten, Reisezeit und Berechnung: In D und E stehen Reisedatum und Rückkehrdatum, I und J enthalten Uhrzeiten, K zeigt die Abwesenheit in Stunden. Die Abbildungen der Arbeitsmappe machen diesen Aufbau unmittelbar sichtbar.
Die vier Tabellenblätter im täglichen Ablauf
Abbildung 1 zeigt Reisekosten mit Filterzeile, eingefrorener Kopfzeile und 100 vorbereiteten Zeilen von 5 bis 104. Hellgelbe Felder sind Eingaben; Tagessatz, Abzüge, Erstattungsbetrag und Status werden berechnet. Bei Anna Müller ergibt der Zeitraum vom 12.01.2026, 07:15 Uhr, bis 13.01.2026, 19:45 Uhr, 36,5 Stunden.
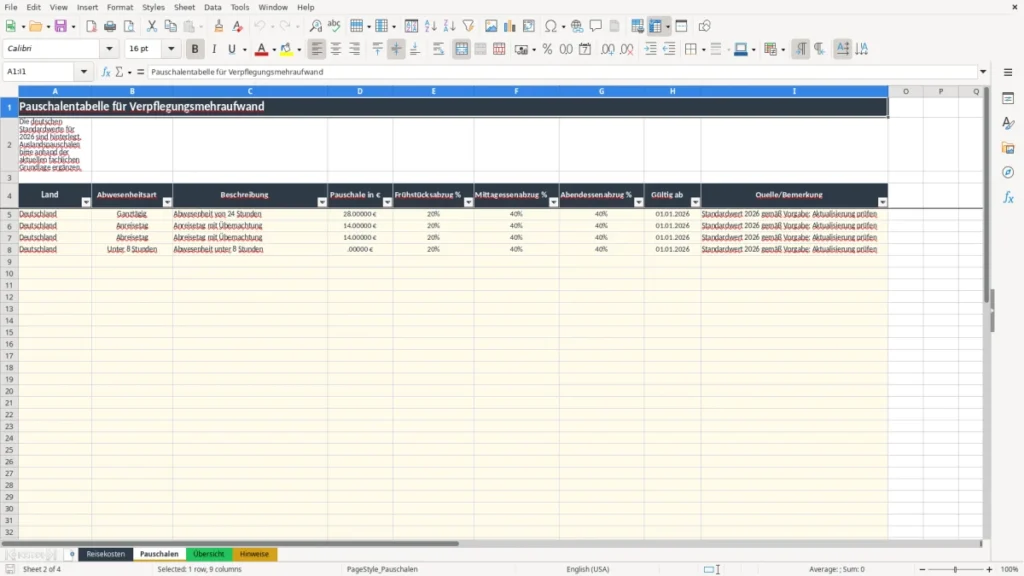
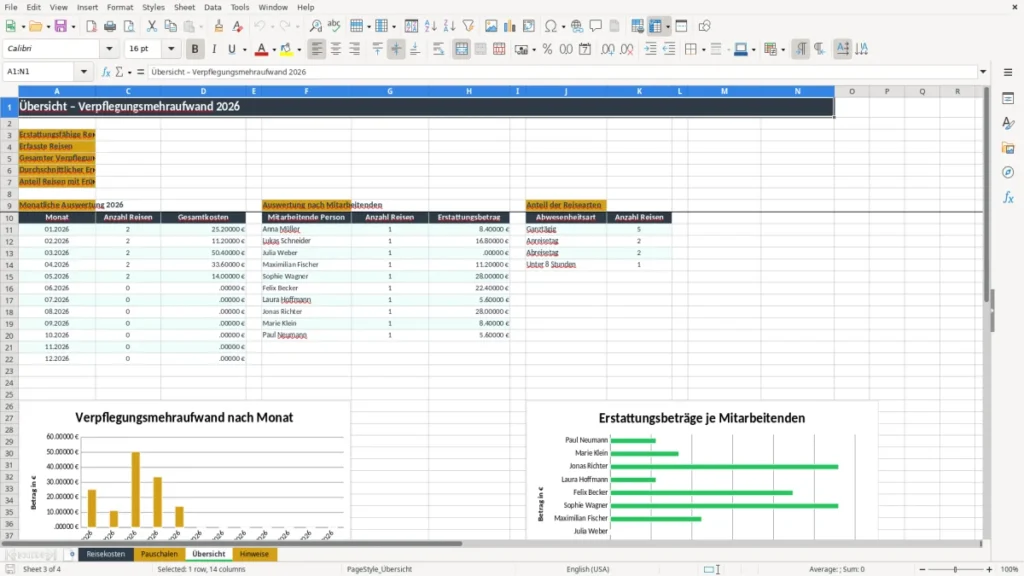
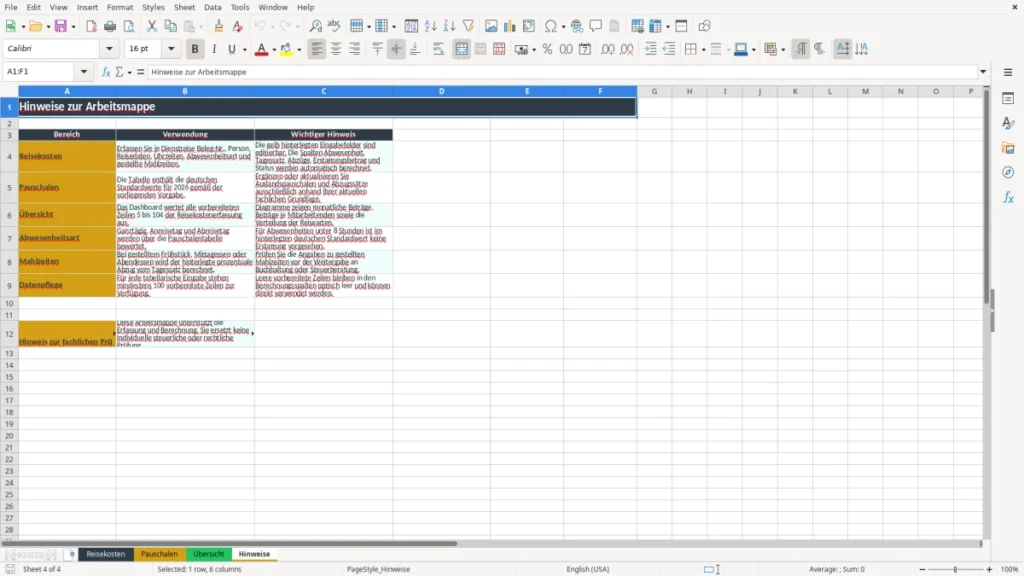
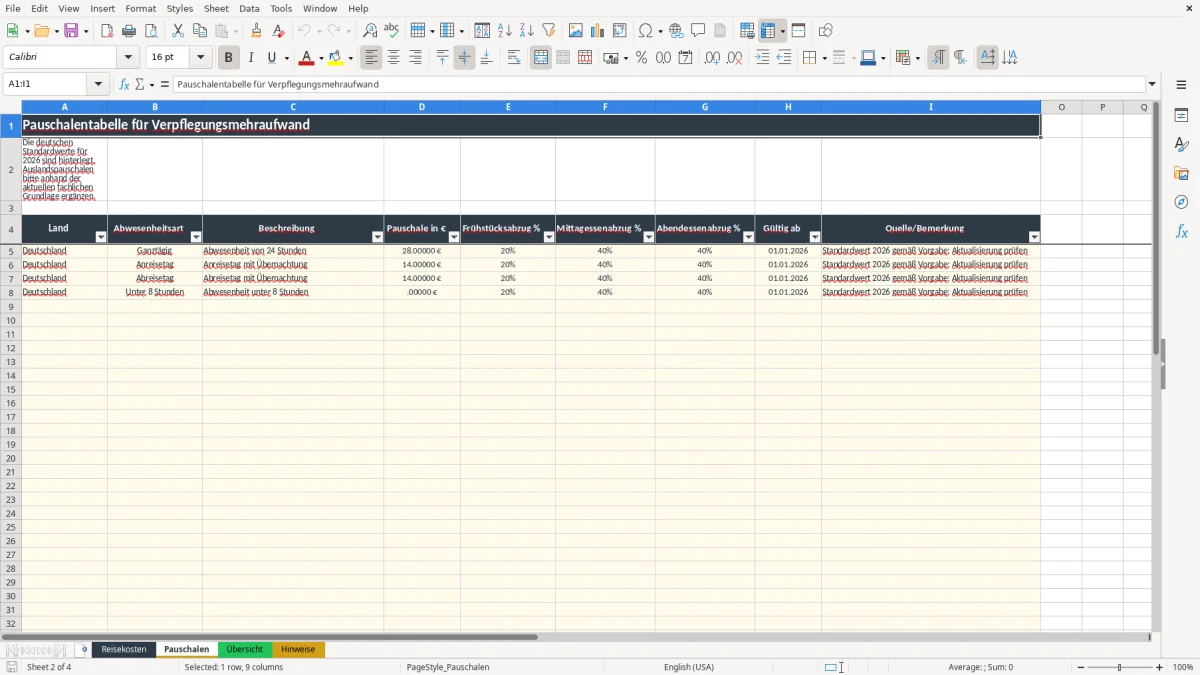
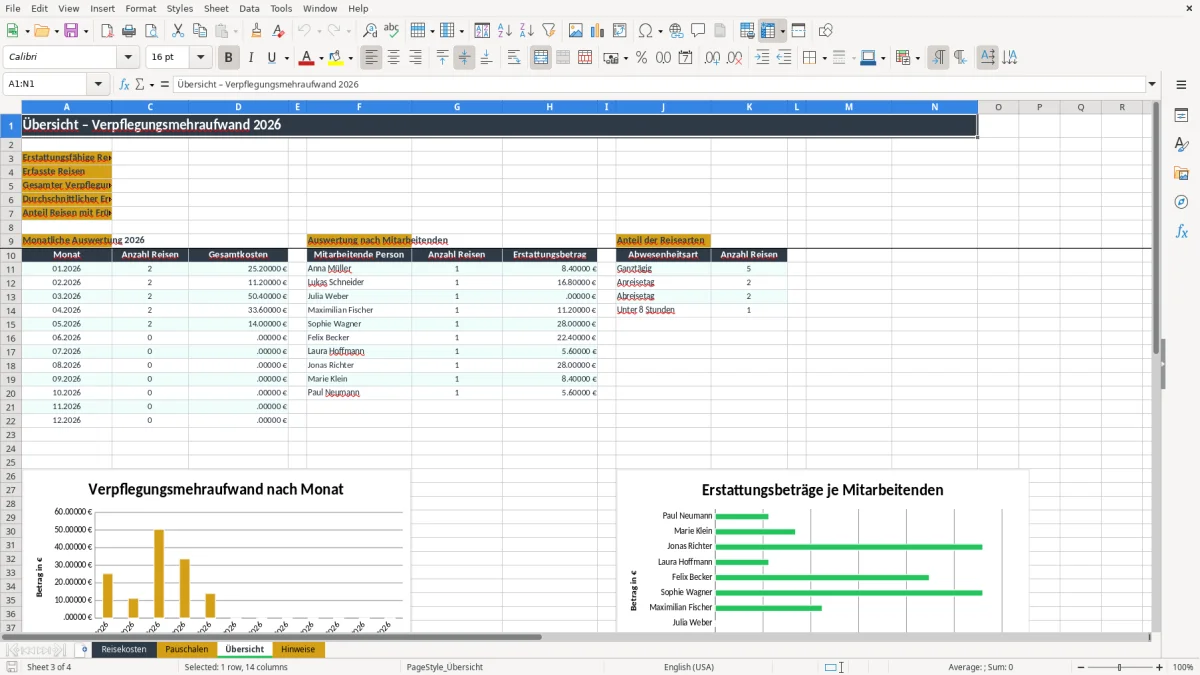
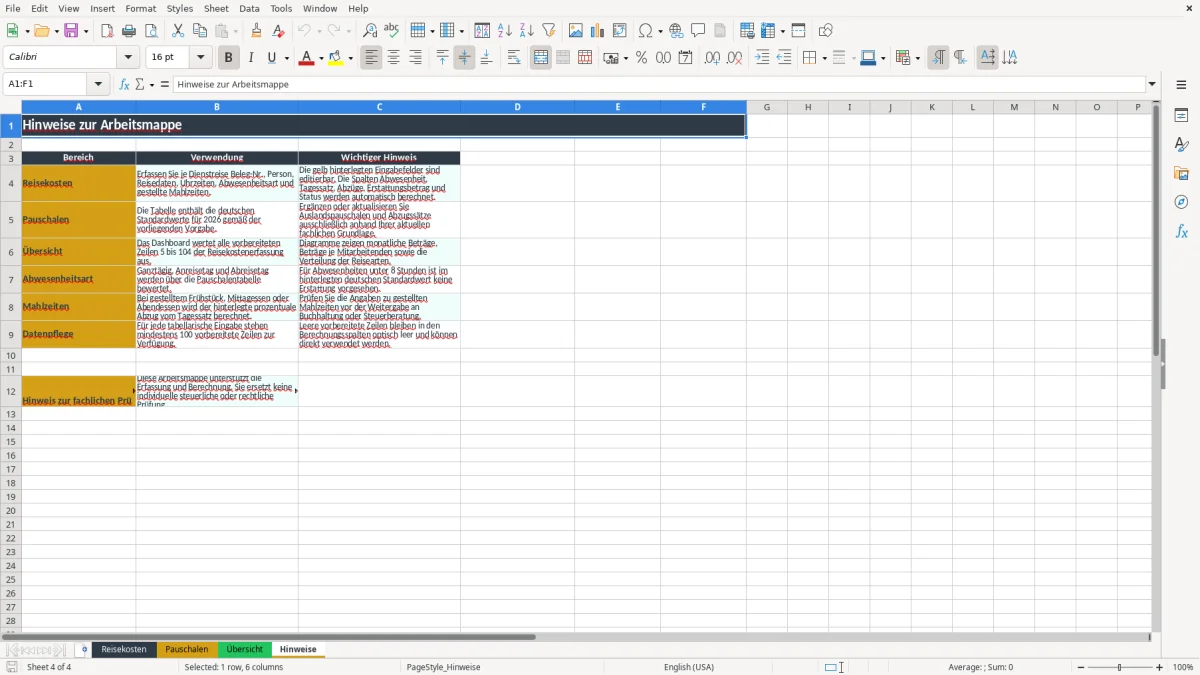
Abbildung 2 zeigt Pauschalen. Deutschland ist dort beispielhaft mit 28,00 € für Ganztägig sowie 14,00 € für Anreise- und Abreisetag hinterlegt. Abbildung 3 zeigt Übersicht mit Monats-, Mitarbeitenden- und Reiseartauswertung; Abbildung 4 enthält Hinweise zur Bedienung und Datenpflege.
Für einen Betrieb mit vier Beschäftigten reichen 100 Reisezeilen zunächst aus. Bei durchschnittlich 12 Reisen pro Monat sind nach acht Monaten 96 Einträge erreicht; dann sollten Sie die Datei archivieren oder die Erfassung in eine geeignete Software überführen.
Welche deutschen Regeln beim Verpflegungsmehraufwand gelten
Der Verpflegungsmehraufwand richtet sich in Deutschland nach den gesetzlichen Pauschalen für beruflich veranlasste Auswärtstätigkeiten. Für 2026 enthält die Vorlage als Standardwerte 28,00 € bei 24-stündiger Abwesenheit sowie 14,00 € für An- und Abreisetage mit Übernachtung. Für eine Abwesenheit unter 8 Stunden ist im hinterlegten deutschen Wert 0,00 € vorgesehen.
Stellt der Arbeitgeber eine Mahlzeit, wird die Pauschale gekürzt. Die Tabelle verwendet 20 % für Frühstück und jeweils 40 % für Mittag- und Abendessen. Bei einer Ganztagespauschale von 28,00 € entspricht das 5,60 € für Frühstück und 11,20 € je Hauptmahlzeit. Werden Frühstück und Mittagessen gestellt, verbleiben rechnerisch 11,20 €.
Was Sie für den Nachweis dokumentieren
Die Reisekostenabrechnung sollte Anlass, Ziel, Beginn und Ende der Auswärtstätigkeit sowie die gestellten Mahlzeiten nachvollziehbar machen. Das Blatt verlangt deshalb Beleg-Nr., Person, Abteilung, Dienstreiseort, Land, Abwesenheitsart und Uhrzeiten. Eine bloße Sammelsumme ohne Reisedaten ist für die interne Prüfung zu schwach.
Die steuerliche Behandlung richtet sich nach den Regeln für Verpflegungsmehraufwendungen im Einkommensteuergesetz, insbesondere § 9 Abs. 4a EStG. Die Pauschalen sind keine frei wählbaren Erstattungsbeträge. Zahlen Sie einem Mitarbeiter beispielsweise 30,00 € aus, obwohl nur 14,00 € steuerfrei angesetzt werden dürfen, müssen Sie den übersteigenden Betrag lohnsteuerlich prüfen.
Auslandspauschalen dürfen Sie nicht einfach aus einer Vorjahresdatei übernehmen. Im Blatt Pauschalen stehen Länder wie Österreich, Schweiz, Frankreich, Niederlande, Belgien, Polen und Tschechien als Auswahl bereit; die konkreten Werte und Abzugssätze müssen anhand der aktuellen fachlichen Grundlage gepflegt werden. Für Deutschland ist der Stand ab 01.01.2026 ausdrücklich als Standardwert bezeichnet.
Wo Reisekostenabrechnungen bei Mahlzeiten und Zeiten scheitern
Der teuerste Fehler ist meist nicht die Formel, sondern eine falsche Eingabe. Wird bei einer Reise von 06:30 bis 22:00 Uhr versehentlich Abwesenheitsart Unter 8 Stunden ausgewählt, liefert die hinterlegte Pauschale 0,00 €. Bei 20 solchen Reisen mit jeweils 14,00 € Anspruch fehlen dadurch 280,00 € in der Erstattung.
Gestellte Mahlzeiten werden oft übersehen
Ein Mitarbeiter erhält beim Hotelaufenthalt Frühstück und beim Kundentermin ein Mittagessen. Bleiben beide Felder auf Nein, wird bei 28,00 € Tagespauschale der volle Betrag ausgewiesen, obwohl nach den hinterlegten Sätzen 5,60 € und 11,20 € abzuziehen wären. Die Differenz von 16,80 € je Reise summiert sich bei zehn Reisen auf 168,00 €.
Umgekehrt führt ein dauerhaft gesetztes Ja zu einer zu niedrigen Erstattung. Prüfen Sie deshalb die Felder Frühstück gestellt?, Mittagessen gestellt? und Abendessen gestellt? anhand von Hotelrechnung, Einladung oder Reiseprogramm. Die Vorlage berechnet den Abzug nur, wenn das jeweilige Feld exakt Ja enthält.
Uhrzeiten und Reisearten müssen zusammenpassen
Ein häufiger Praxisfehler sind vertauschte Rückkehrdaten oder fehlende Uhrzeiten. Die Formel in K berechnet aus Datum und Zeit die Stunden und begrenzt negative Ergebnisse auf 0. Ein Rückkehrdatum am 10.03.2026 bei Abfahrt am 11.03.2026 erzeugt daher keine negative Abwesenheit, sondern einen auffälligen Nullwert, den Sie prüfen müssen.
Auch die Auswahl des Landes darf nicht pauschal auf Deutschland stehen bleiben. Für eine Reise nach Wien greift sonst der deutsche Suchschlüssel. Kontrollieren Sie nach jeder Eingabe Tagessatz und Status; bei fehlender Kombination liefert die Zuordnung 0,00 €. Eine kurze Monatskontrolle verhindert mehr Korrekturarbeit als eine nachträgliche Suche in 100 Zeilen.
So wird die Reisekostenabrechnung zur Monatsroutine
Die Tabelle funktioniert zuverlässig, wenn Sie die Erfassung an einen festen Termin binden. Legen Sie beispielsweise den ersten Arbeitstag nach dem monatlichen Lohnlauf fest. Dann prüft die zuständige Person alle Reisen des Vormonats, bevor Erstattungen und gegebenenfalls lohnsteuerliche Prüfungen abgeschlossen werden.
Ein kurzer Kontrollrhythmus spart Nacharbeit
- Montags: neue Belege und Reisezeiten aus der Vorwoche eintragen.
- Zum Monatsende: fehlende Beleg-Nummern, Länder und Abwesenheitsarten prüfen.
- Vor der Weitergabe: alle Mahlzeitenangaben mit Hotel- oder Veranstaltungsunterlagen abgleichen.
- Nach dem Abschluss: Übersicht öffnen und Gesamtkosten sowie Monatswerte kontrollieren.
Abbildung 3 zeigt dafür die zentrale Auswertung. Die Übersicht zählt erstattungsfähige Reisen, erfasste Reisen und summiert den erstattungsfähigen Verpflegungsmehraufwand. Zusätzlich werden Monatswerte für 2026, Beträge je Mitarbeitenden und die Verteilung von Ganztägig, Anreisetag, Abreisetag sowie Unter 8 Stunden dargestellt.
Bearbeiten Sie Pauschalen nur an einer Stelle. Ändern Sie Werte im Blatt Pauschalen und dokumentieren Sie in Quelle/Bemerkung, ab wann sie gelten. Die Reisekostenzeilen greifen über den Suchschlüssel aus Land und Abwesenheitsart darauf zu; einzelne Tagessätze direkt im Erfassungsblatt zu überschreiben, würde die Nachvollziehbarkeit zerstören.
Bei 15 Reisen monatlich bleibt die Datei überschaubar. Sobald mehrere Personen gleichzeitig arbeiten, mehr als 100 vorbereitete Zeilen benötigt werden oder Belege, Genehmigungen und Buchungssätze verknüpft werden sollen, ist eine Reisekosten- oder DATEV-Lösung sinnvoller als weitere Kopien der Excel-Datei.
Häufige Fragen zu dieser Vorlage
Für Deutschland sind 28,00 € bei ganztägiger Abwesenheit sowie 14,00 € für An- und Abreisetage mit Übernachtung hinterlegt. Unter 8 Stunden ist der Standardwert mit 0,00 € eingetragen. Prüfen Sie die Werte vor dem Einsatz anhand der aktuellen fachlichen Grundlage.
Wählen Sie in Reisekosten bei Frühstück, Mittagessen und Abendessen jeweils Ja oder Nein. Die Vorlage zieht bei den hinterlegten deutschen Werten 20 % für Frühstück und jeweils 40 % für Mittag- und Abendessen vom Tagessatz ab.
Das Blatt Reisekosten enthält 100 vorbereitete Eingabezeilen von Zeile 5 bis Zeile 104. Die Übersicht wertet genau diesen vorbereiteten Bereich aus. Leere Zeilen bleiben in den Berechnungsspalten optisch leer.
Ja. Im Blatt Pauschalen stehen Felder für Land, Abwesenheitsart, Pauschale, Mahlzeitenabzüge, Gültig ab und Quelle/Bemerkung bereit. Auslandswerte sollten Sie ausschließlich anhand der für 2026 geltenden fachlichen Grundlage eintragen.
Prüfen Sie zunächst Land, Abwesenheitsart, Reisedaten, Uhrzeiten und Mahlzeiten. Für Unter 8 Stunden ist 0,00 € hinterlegt; außerdem kann eine nicht passende Kombination aus Land und Abwesenheitsart keine verwertbare Pauschale liefern.
Nein. Die Datei unterstützt Erfassung und Berechnung, ersetzt aber keine individuelle Prüfung. Kontrollieren Sie insbesondere die gesetzlichen Pauschalen, Auslandssätze, Nachweise und die Behandlung von über die Pauschale hinausgehenden Erstattungen.
Über die Autoren