Buchhaltung & Rechnungen
Kontoführung Excel - Kostenlose Vorlage
Kostenlose Excel-Vorlage für Kontobewegungen, Salden, Kategorien, Monatsauswertung und Diagramme für private Haushalte und kleine Betriebe.
2026-09-15
463 Downloads
4.8/5
Vorlage herunterladen
Diese Excel-Vorlage für die Kontoführung erfasst Einnahmen und Ausgaben, berechnet den laufenden Saldo und wertet Ihre Buchungen nach Kategorie, Konto und Monat aus. Sie tragen bis zu 100 vorbereitete Buchungszeilen im Blatt Kontobewegungen ein; das Blatt Auswertung erstellt daraus Kennzahlen und Diagramme.
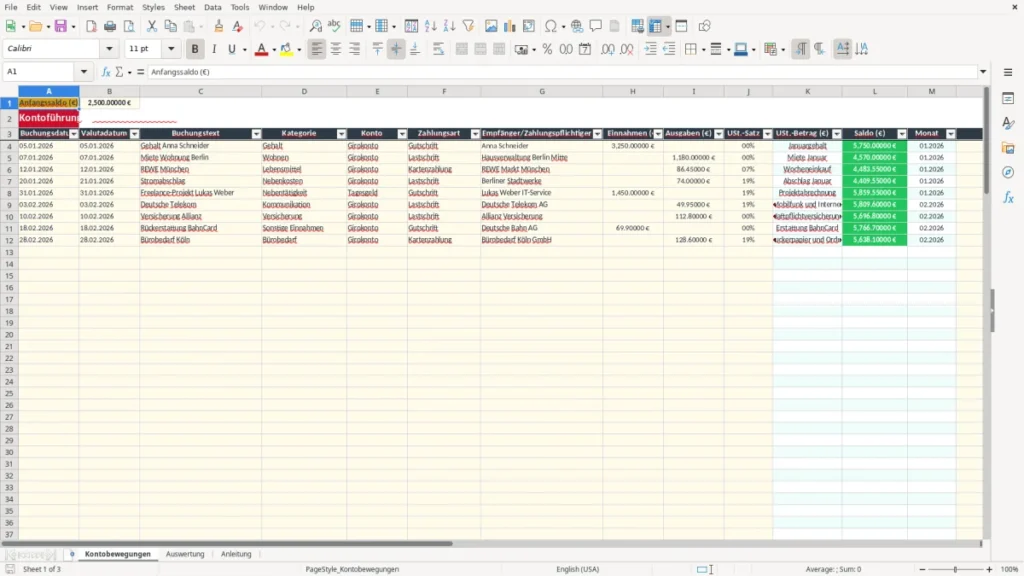
Der Anfangssaldo steht in Zelle B1 und wird in jede Saldo-Berechnung einbezogen. Dropdownlisten für Kategorie, Konto, Zahlungsart und USt.-Satz halten die Eingaben einheitlich; berechnete Spalten sollten Sie nicht überschreiben.
Die wichtigsten Vorteile dieser Excel-Vorlage
- Saldo automatisch berechnen: Der laufende Kontostand berücksichtigt den Anfangssaldo sowie alle Einnahmen und Ausgaben.
- Girokonto und Tagesgeld trennen: Jede Buchung wird einem Konto zugeordnet und kann in der Auswertung separat betrachtet werden.
- Monatliche Entwicklung von Einnahmen, Ausgaben und Netto-Cashflow für alle 12 Monate des Jahres 2026.
- Ausgaben nach zehn vorgegebenen Kategorien mit Betrag, prozentualem Anteil und Anzahl der Buchungen analysieren.
- USt.-Sätze von 0 %, 7 % und 19 % auswählen und den USt.-Betrag für geschäftliche Buchungen automatisch berechnen lassen.
- Durch AutoFilter, fixierte Kopfzeile und Datumsformat DD.MM.JJJJ auch längere Buchungslisten übersichtlich bearbeiten.
- Drei Diagramme in der Auswertung nutzen, um Ausgabenkategorien und monatliche Cashflow-Werte schneller zu erkennen.
Schritt-für-Schritt-Anleitung
- Öffnen Sie das Tabellenblatt Kontobewegungen und ersetzen Sie den Wert in B1 durch den tatsächlichen Anfangssaldo. Beispiel: Beginnt Ihr Girokonto am 01.01.2026 mit 2.500,00 €, lassen Sie diesen Betrag stehen.
- Erfassen Sie jede Buchung ab Zeile 4 mit Buchungsdatum, Valutadatum, Buchungstext und Empfänger oder Zahlungspflichtigem.
- Tragen Sie Einnahmen ausschließlich in Spalte H und Ausgaben ausschließlich in Spalte I ein. Ausgaben werden positiv erfasst, also beispielsweise 86,45 statt -86,45.
- Wählen Sie Kategorie, Konto, Zahlungsart und USt.-Satz über die Dropdownlisten aus. Private Buchungen erhalten 0 %; den geschäftlichen USt.-Satz verwenden Sie nur, wenn er für die Buchung tatsächlich relevant ist.
- Ergänzen Sie bei Bedarf eine Notiz, etwa den Zweck der Ausgabe oder den Ablageort des Belegs. Die Spalten USt.-Betrag, Saldo und Monat werden automatisch berechnet.
- Öffnen Sie anschließend Auswertung. Prüfen Sie Gesamteinnahmen, Gesamtausgaben, Netto-Cashflow, durchschnittliche Ausgabe und die Monatswerte.
- Wählen Sie in F3 zwischen Girokonto und Tagesgeld, wenn Sie den Kontostand eines einzelnen Kontos anzeigen möchten. Bewahren Sie Kontoauszüge und Belege zusätzlich nach den geltenden Aufbewahrungspflichten auf.
Enthaltene Funktionen
Kontobewegungen: 14 Spalten für Datum, Text, Kategorie, Konto, Zahlungsart, Zahlungspartner, Einnahmen, Ausgaben, USt., Saldo, Monat und Notiz.
Automatische Saldoformel in Spalte L: Anfangssaldo plus kumulierte Einnahmen minus kumulierte Ausgaben.
Automatische Monatszuordnung in Spalte M im Format MM.JJJJ, damit die Auswertung die Buchungen den Monaten zuordnet.
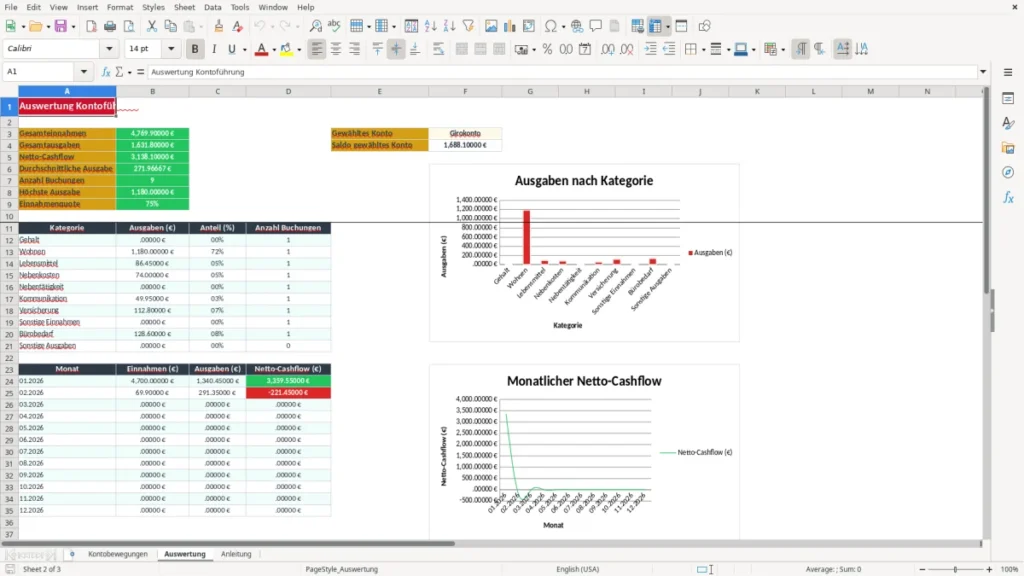
Auswertung: Gesamteinnahmen, Gesamtausgaben, Netto-Cashflow, durchschnittliche Ausgabe, Anzahl der Buchungen, höchste Ausgabe und Einnahmenquote.
Kategorienanalyse mit Ausgabenbetrag, Anteil an den Gesamtausgaben und Anzahl der Buchungen.
Kontenauswahl für Girokonto oder Tagesgeld sowie eine separate Übersicht der Kontostände.
Drei integrierte Diagramme für Kategorien und Monatsentwicklung; die Vorlage enthält keine externe Datenanbindung und keinen DATEV-Export.
So nutzen Privathaushalte und kleine Betriebe die Kontoführung
Eine private Kontoführung wird besonders dann nützlich, wenn mehrere regelmäßige Zahlungen zusammenkommen: Gehalt, Miete, Lebensmittel, Versicherungen und Nebenkosten. In der Vorlage sehen Sie beispielsweise eine Gehaltsgutschrift von 3.250,00 € und eine Mietzahlung von 1.180,00 €. Bei einem Anfangssaldo von 2.500,00 € verbleiben nach diesen beiden Buchungen 4.570,00 €, bevor weitere Bewegungen berücksichtigt werden.
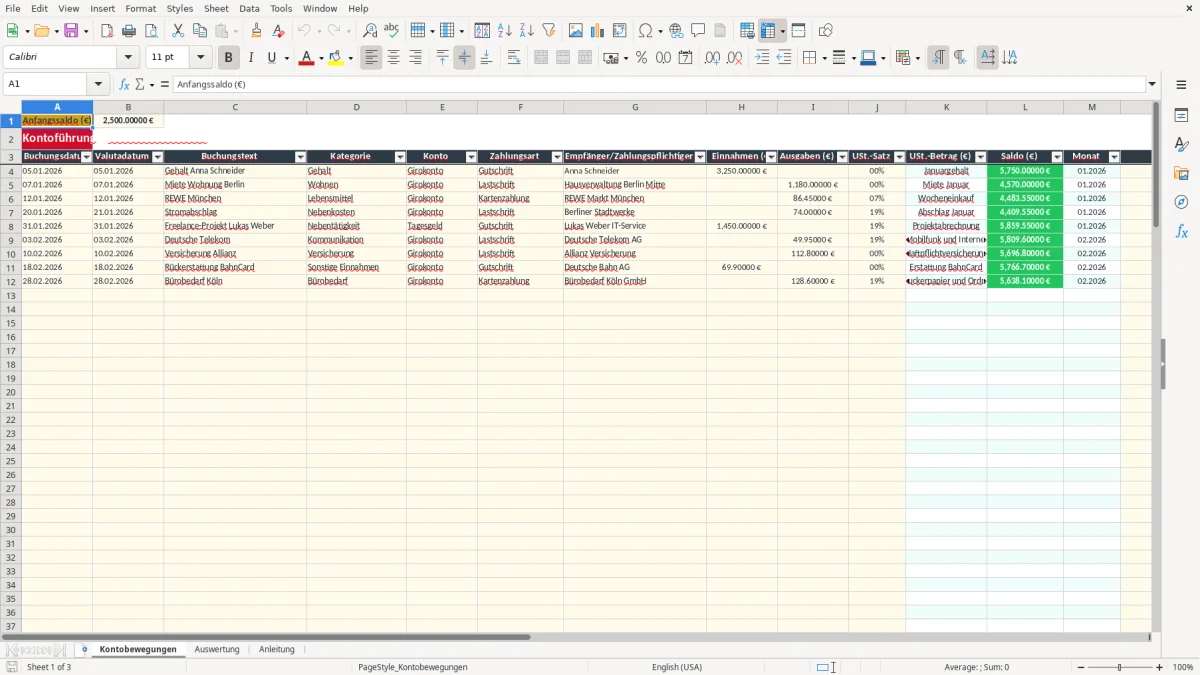
Das Tabellenblatt Kontobewegungen (Abbildung 1) ist als laufendes Erfassungsjournal aufgebaut. Sichtbar sind die Spalten Buchungsdatum, Valutadatum, Buchungstext, Kategorie, Konto, Zahlungsart, Empfänger/Zahlungspflichtiger, Einnahmen, Ausgaben, USt.-Satz, USt.-Betrag, Saldo, Monat und Notiz. Der AutoFilter in Zeile 3 und die fixierten Zeilen oberhalb der Eingabe helfen, auch bei vielen Buchungen den Überblick zu behalten.
Geeignet für Haushalte mit mehreren Zahlungsströmen
Eine Familie mit zwei Einkommen kann Girokonto und Tagesgeld getrennt erfassen. Eine Kartenzahlung bei REWE über 86,45 € lässt sich der Kategorie Lebensmittel und dem Zahlungsweg Kartenzahlung zuordnen. Nach vier Wochen erkennen Sie nicht nur die Summe, sondern auch, wie viele einzelne Buchungen hinter den Ausgaben stehen.
Praktisch für Nebentätigkeit und kleine Unternehmen
Auch ein Freiberufler mit Einzelunternehmen kann geschäftliche Bewegungen vorläufig dokumentieren und private Zahlungen mit 0 % kennzeichnen. Die Datei ist jedoch keine vollständige Buchführung und ersetzt weder eine EÜR noch einen Jahresabschluss. Für die laufende Liquiditätskontrolle ist sie sinnvoller als eine lose Liste, weil jede Buchung direkt in die Auswertung einfließt.
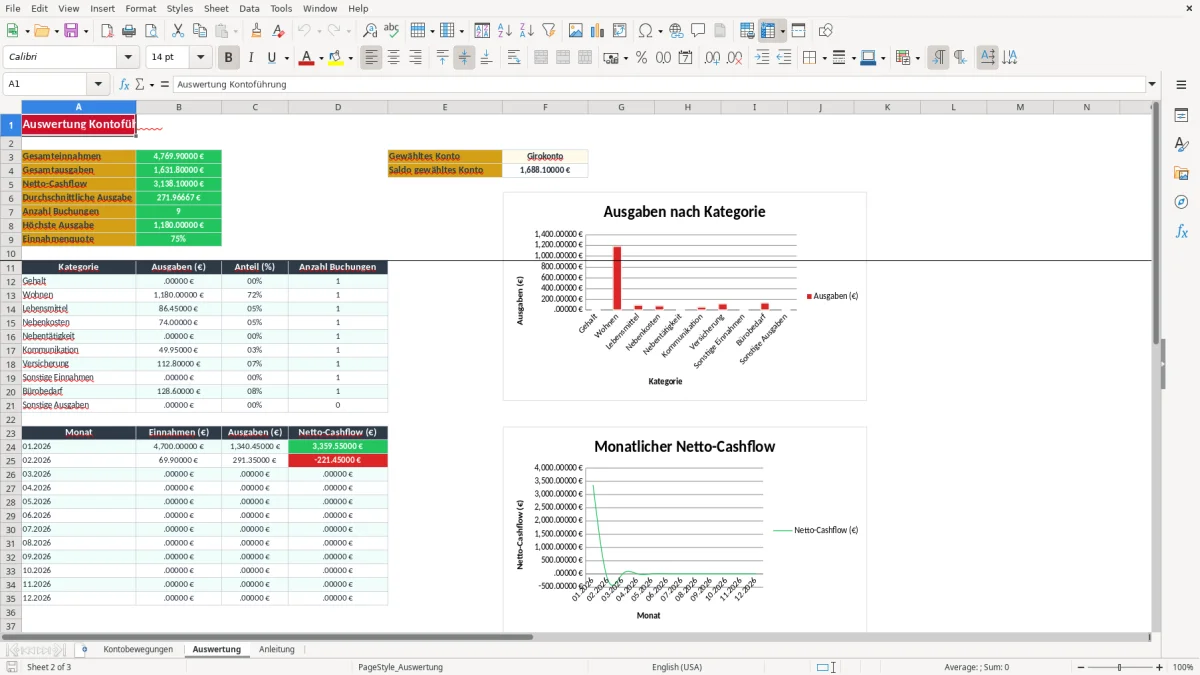
Abbildung 2 zeigt das Blatt Auswertung mit Kennzahlen oben, einer Kategorienübersicht ab Zeile 11, Monatswerten ab Zeile 23 und Kontoständen ab Zeile 38. Abbildung 3 enthält die tabellarischen Hinweise zur korrekten Eingabe und zur Weiterverarbeitung der Daten.
Welche steuerlichen Regeln bei Kontobewegungen gelten
Eine Kontobewegung ist noch keine steuerlich verwertbare Buchung. Für eine geschäftliche Ausgabe brauchen Sie einen nachvollziehbaren Beleg; für den Vorsteuerabzug muss die Rechnung die Anforderungen des § 14 UStG erfüllen. Dazu gehören unter anderem Name und Anschrift, Rechnungsnummer, Rechnungs- und Leistungsdatum sowie Steuernummer oder USt-IdNr..
Die Vorlage bietet für den USt.-Satz die Auswahl 0 %, 7 % und 19 %. Der Regelsatz beträgt 19 %, der ermäßigte Satz 7 % gilt beispielsweise für bestimmte Lebensmittel, Bücher und den Nahverkehr. Eine Auswahl von 19 % macht eine private Ausgabe aber nicht automatisch zu einer betrieblichen Ausgabe und ersetzt keine Prüfung nach dem Umsatzsteuergesetz.
Umsatzsteuer nicht mit Kontostand verwechseln
Bei einer Rechnung von 119,00 € brutto mit 19 % USt. entfallen 19,00 € auf die Umsatzsteuer und 100,00 € auf den Nettobetrag. Die Spalte USt.-Betrag kann diesen Wert rechnerisch ermitteln; ob die Steuer als Umsatzsteuer oder Vorsteuer in einer USt.-Voranmeldung anzusetzen ist, hängt jedoch von der Art der Buchung und dem Beleg ab.
Die Voranmeldung wird je nach Vorjahres-Zahllast monatlich, vierteljährlich oder jährlich abgegeben. Die Datei unterstützt die Vorbereitung durch strukturierte Daten, übermittelt aber nichts an ELSTER. Die Kleinunternehmerregelung nach § 19 UStG ist für 2026 anhand der geltenden Umsatzgrenzen zu prüfen; Kleinunternehmer weisen grundsätzlich keine Umsatzsteuer aus und ziehen keine Vorsteuer ab.
Aufbewahrung und steuerliche Weiterverarbeitung
Bücher und Rechnungen sind nach § 147 AO grundsätzlich 10 Jahre aufzubewahren, Handels- und Geschäftsbriefe grundsätzlich 6 Jahre. Kontoauszüge, Rechnungen und die Excel-Datei sollten getrennt und nachvollziehbar abgelegt werden. Für eine EÜR übermitteln Sie die Anlage EÜR über ELSTER; die Kontoführung liefert dafür lediglich eine Vorarbeit und keine fertige Steuererklärung.
Wo Kontoführungen zu falschen Salden und Nachzahlungen führen
Der häufigste Rechenfehler entsteht, wenn Ausgaben mit einem Minuszeichen erfasst werden. Die Vorlage zieht Spalte I bereits von den Einnahmen ab: Aus 2.500,00 € Anfangssaldo, 3.250,00 € Einnahme und 1.180,00 € Ausgabe werden 4.570,00 €. Erfassen Sie die Miete als -1.180,00 €, würde sie den Saldo fälschlich erhöhen.
Doppelte und fehlende Buchungen
Ein Kontoauszug mit 80 Bewegungen kann schnell eine doppelte Kartenzahlung enthalten. Zwei identische Einträge über jeweils 86,45 € erhöhen die ausgewerteten Ausgaben um weitere 86,45 € und verfälschen zugleich die Anzahl der Buchungen. Vergleichen Sie deshalb am Monatsende die Excel-Zeilen mit dem Kontoauszug, statt nur den Endsaldo zu überfliegen.
Der Saldo ist nur dann belastbar, wenn der Anfangssaldo stimmt und alle Buchungen chronologisch erfasst sind. Wird der Anfangssaldo von 2.500,00 € nicht auf den tatsächlichen Bankwert geändert, bleibt jede spätere Saldozeile um genau diesen Differenzbetrag falsch. Meine klare Empfehlung: zuerst den Kontoauszug abstimmen, danach die Kategorien auswerten.
USt.-Fehler kosten schnell bares Geld
Eine geschäftliche Rechnung über 1.190,00 € brutto enthält bei 19 % rechnerisch 190,00 € Umsatzsteuer. Wird sie als private Ausgabe mit 0 % markiert, fehlt der steuerliche Hinweis; wird dagegen eine private Ausgabe mit 19 % versehen, entsteht ein unzutreffender USt.-Betrag. Beides muss vor der Übernahme in die Buchhaltung korrigiert werden.
Auch eine Kategorie ist kein Ersatz für die steuerliche Kontierung nach SKR03 oder SKR04. Die Auswertung kann zeigen, dass 4.000,00 € unter Bürobedarf stehen, entscheidet aber nicht, ob ein Gegenstand sofort abzugsfähig ist oder als Abschreibung/AfA behandelt werden muss. Für die tägliche Übersicht reicht die Vorlage; für den Jahresabschluss müssen die Belege und Kontierungen vollständig geprüft werden.
So wird die Kontoführung zur festen Monatsroutine
Die beste Routine ist ein fester Termin direkt nach dem Monatskontoauszug, zum Beispiel am dritten Werktag. Bei 40 Buchungen dauert die Erfassung mit sauberem Belegordner meist deutlich weniger als die spätere Suche nach vergessenen Zahlungen. Entscheidend ist, dass Sie nicht mehrere Monate nacharbeiten müssen.
Ein fester Ablauf mit wenigen Kontrollen
- Importieren oder übertragen Sie die Bewegungen nicht blind, sondern prüfen Sie jede Zeile gegen den Kontoauszug.
- Vergeben Sie Kategorie, Konto und Zahlungsart sofort über die Dropdownlisten.
- Kontrollieren Sie Einnahmen, Ausgaben und den laufenden Saldo am Monatsende.
- Speichern Sie eine Kopie mit Monatsstand und bewahren Sie die Belege separat auf.
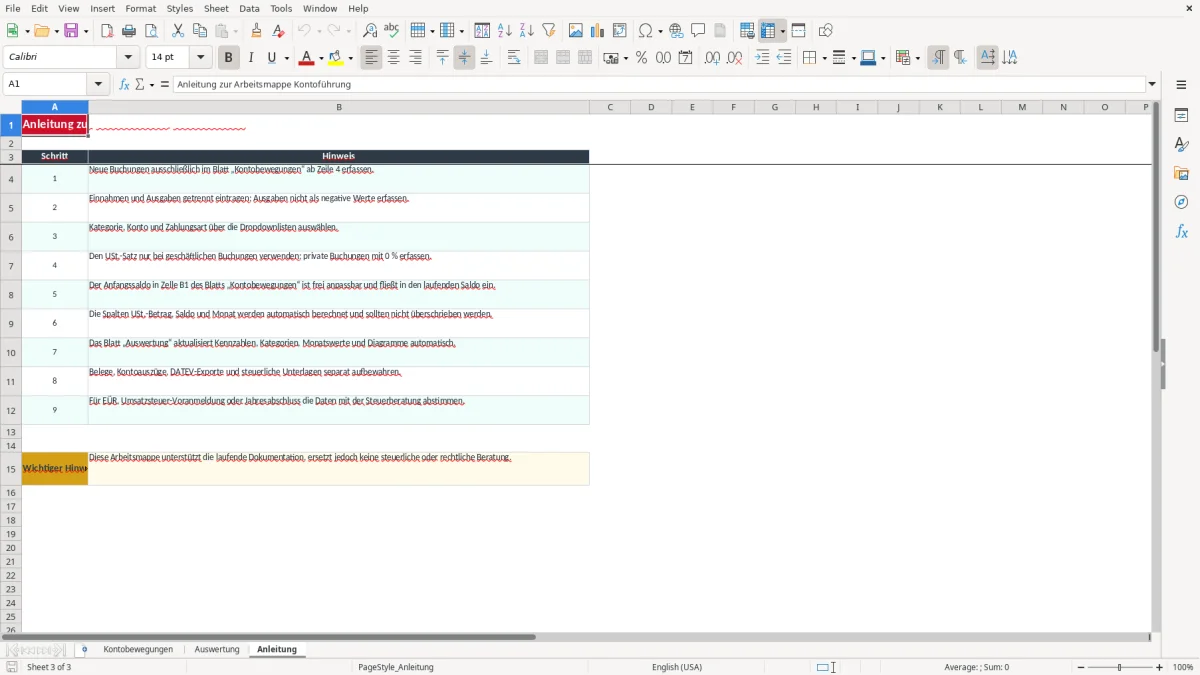
Abbildung 3 zeigt im Blatt Anleitung die neun vorgesehenen Arbeitsschritte. Dort steht ausdrücklich, dass neue Buchungen ausschließlich ab Zeile 4 in Kontobewegungen eingetragen werden, während USt.-Betrag, Saldo und Monat automatisch entstehen.
Für die monatliche Besprechung genügt meist die Auswertung: Netto-Cashflow, größte Ausgabe und Kategorienanteile zeigen, wo das Geld geflossen ist. Bei 3.000,00 € Einnahmen und 2.400,00 € Ausgaben beträgt der Netto-Cashflow 600,00 €; dieser Wert ist eine Liquiditätskennzahl, aber kein steuerlicher Gewinn.
Wann eine Excel-Datei nicht mehr reicht
Bei 100 Buchungszeilen ist die Vorlage ausgeschöpft. Ein Onlineshop mit 300 Bestellungen pro Monat oder ein Betrieb mit mehreren Bankkonten sollte auf eine Buchhaltungssoftware wie DATEV umsteigen, sobald manuelle Übertragung, Belegprüfung und Abstimmung regelmäßig mehr als einige Stunden beanspruchen. Die Excel-Datei bleibt dann höchstens als private Übersicht sinnvoll, nicht als alleinige GoBD-Dokumentation.
Häufige Fragen zu dieser Vorlage
Sie eignet sich vor allem für Privathaushalte, Einzelpersonen mit wenigen Konten und kleine Unternehmen, die Einnahmen und Ausgaben übersichtlich dokumentieren möchten. Die Datei ist für bis zu 100 vorbereitete Buchungszeilen angelegt und ersetzt keine vollständige Buchhaltungssoftware.
Tragen Sie den Kontostand zu Beginn Ihres Erfassungszeitraums in Zelle B1 des Blatts Kontobewegungen ein. Bei 2.500,00 € Anfangssaldo berechnet die Vorlage daraus gemeinsam mit Einnahmen und Ausgaben den laufenden Saldo.
Nein. Geben Sie eine Ausgabe von 86,45 € als positiven Betrag in Spalte I ein. Die Saldoformel zieht die Summe der Ausgaben automatisch von Anfangssaldo und Einnahmen ab.
Nein. Die Auswahl von 0 %, 7 % oder 19 % und die automatische Berechnung des USt.-Betrags unterstützen die Dokumentation. Eine USt.-Voranmeldung müssen Sie anhand der Belege und der steuerlichen Einordnung über ELSTER abgeben.
Wählen Sie in Spalte E das passende Konto aus. Im Blatt Auswertung können Sie in F3 zwischen Girokonto und Tagesgeld wählen; F4 zeigt anschließend den berechneten Saldo des ausgewählten Kontos.
Die Excel-Datei ersetzt nicht die Originalbelege und Kontoauszüge. Bücher und Rechnungen sind nach § 147 AO grundsätzlich 10 Jahre, Handels- und Geschäftsbriefe grundsätzlich 6 Jahre aufzubewahren; speichern Sie die Unterlagen nachvollziehbar und geschützt.
Über die Autoren