Steuern & Umsatzsteuer
Umsatzsteuerverprobung Excel - Kostenlose Vorlage
Excel-Vorlage für Umsatzsteuer, Vorsteuer und Zahllast mit Belegprüfung, Monatsübersicht und Dashboard für kleine Unternehmen.
2026-09-19
463 Downloads
4.8/5
Vorlage herunterladen
Die Umsatzsteuerverprobung Excel ist eine Arbeitsmappe zur Kontrolle von Ausgangsrechnungen, Eingangsrechnungen, Umsatzsteuer, Vorsteuer und vorläufiger Zahllast. Sie enthält die Blätter USt-Verprobung, Dashboard und Anleitung und ist für monatliche Abgleiche kleiner Unternehmen mit der Buchhaltung oder der USt-Voranmeldung gedacht.
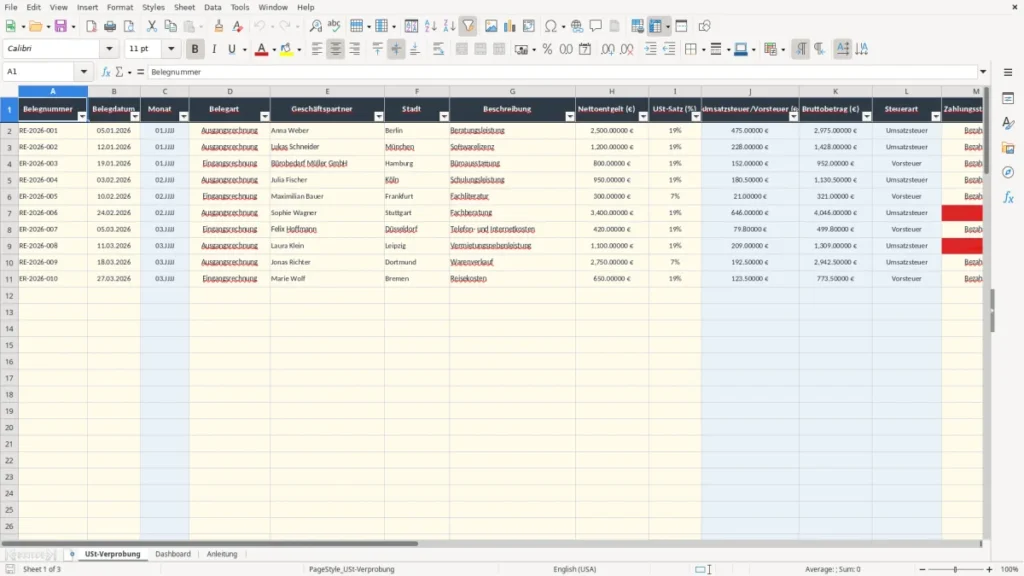
Im Blatt USt-Verprobung erfassen Sie bis zu 100 Belege mit Datum, Belegart, Geschäftspartner, Nettoentgelt und USt-Satz. Berechnete Spalten ermitteln Steuerbetrag, Bruttobetrag, Steuerart und Prüfergebnis; das Dashboard fasst die Werte für 2026 zusammen.
Die wichtigsten Vorteile dieser Excel-Vorlage
- Umsatzsteuer und Vorsteuer werden getrennt nach Ausgangs- und Eingangsrechnungen ausgewertet.
- Die vorbereiteten Zeilen 2 bis 101 bieten Platz für 100 Belege.
- Der Steuerbetrag wird aus Nettoentgelt und USt-Satz auf zwei Dezimalstellen gerundet berechnet.
- Das Dashboard zeigt Umsatzsteuer gesamt, Vorsteuer und vorläufige Zahllast.
- Prüffälle und offene Belege werden mit COUNTIF gezählt und sofort sichtbar.
- Die Monatsübersicht 2026 stellt Umsatzsteuer, Vorsteuer und Zahllast für Januar bis März dar.
- Dropdowns begrenzen Belegart, USt-Satz und Zahlungsstatus auf zulässige Eingaben.
Schritt-für-Schritt-Anleitung
- Öffnen Sie das Blatt Anleitung und lesen Sie die Hinweise zu Eingabe, Kontrolle und Abgleich.
- Tragen Sie im Blatt USt-Verprobung je Beleg eine Belegnummer und ein Belegdatum ein.
- Wählen Sie bei Belegart zwischen Ausgangsrechnung und Eingangsrechnung.
- Erfassen Sie Geschäftspartner, Stadt, Beschreibung, Nettoentgelt und den passenden USt-Satz von 19 %, 7 % oder 0 %.
- Setzen Sie den Zahlungsstatus auf Bezahlt oder Offen und ergänzen Sie bei Bedarf eine Bemerkung.
- Kontrollieren Sie die automatisch berechneten Spalten J bis L sowie UStVA-relevant und Prüfergebnis.
- Vergleichen Sie das Dashboard mit Ihrer Buchhaltung, der DATEV-Auswertung oder der Zusammenstellung für ELSTER.
Enthaltene Funktionen
16 Spalten von Belegnummer bis Bemerkung für eine nachvollziehbare Belegdokumentation.
Automatische Monatsanzeige im Format MM.JJJJ aus dem Belegdatum.
Automatische Berechnung von Umsatzsteuer beziehungsweise Vorsteuer und Bruttobetrag.
Prüfung, ob der eingetragene Steuerbetrag rechnerisch dem Nettoentgelt entspricht.
Dashboard mit Kennzahlen zu Nettoausgangsrechnungen, USt 19 %, USt 7 %, Vorsteuer und Zahllast.
Drei Dashboard-Diagramme für Monatswerte, Belegarten und Nettoentgelt nach USt-Satz.
Anleitung mit Hinweisen zu Kleinunternehmerregelung, Reverse Charge und steuerfreien Umsätzen.
So nutzen kleine Unternehmen die Umsatzsteuerverprobung im Monatsabschluss
Ein Freiberufler mit Einzelunternehmen prüft die Belege meist kurz vor der Frist der Umsatzsteuer-Voranmeldung. Im Blatt USt-Verprobung erfasst er jede Ausgangs- und Eingangsrechnung in einer eigenen Zeile. Das ist besonders hilfreich, wenn die Buchhaltung aus mehreren Quellen kommt und die Summe der Vorsteuer nicht ohne Weiteres mit der Auswertung übereinstimmt.
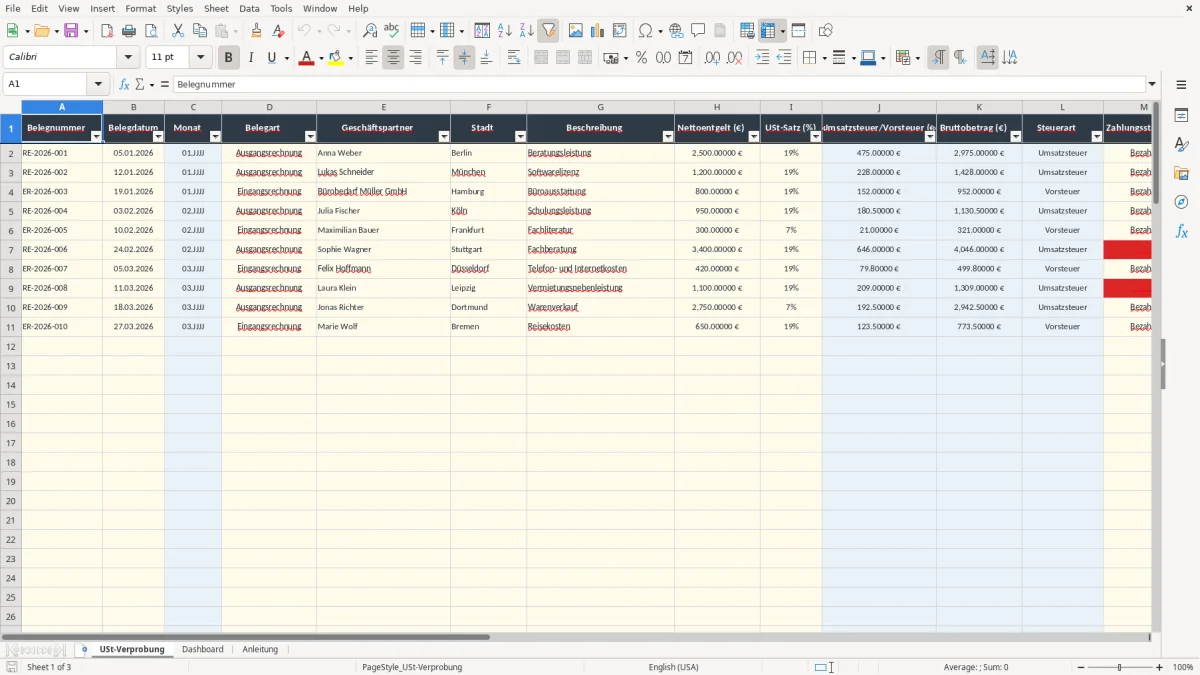
Die Vorlage enthält die Spalten Belegnummer, Belegdatum, Monat, Belegart, Geschäftspartner, Stadt, Beschreibung, Nettoentgelt, USt-Satz, Steuerbetrag, Bruttobetrag, Steuerart, Zahlungsstatus, UStVA-relevant, Prüfergebnis und Bemerkung. Abbildung 1 zeigt dieses Eingabeblatt mit eingefrorener Kopfzeile, Autofilter und vorbereiteten Zeilen bis 101.
Ein konkreter Abgleich mit Belegen
Bei einer Ausgangsrechnung über 2.500,00 € netto mit 19 % entstehen 475,00 € Umsatzsteuer und 2.975,00 € brutto. Eine Eingangsrechnung über 800,00 € netto erzeugt 152,00 € Vorsteuer. Die vorläufige Zahllast beträgt in diesem Beispiel 323,00 €.
Eine Buchhalterin in einer GmbH kann die Bemerkung für den Abgleich mit DATEV nutzen. Der Kassenwart eines Vereins muss dagegen zunächst klären, ob der Umsatz steuerpflichtig oder steuerfrei ist; die Excel-Datei ersetzt keine Beurteilung des einzelnen Belegs.
Das Dashboard für den schnellen Überblick
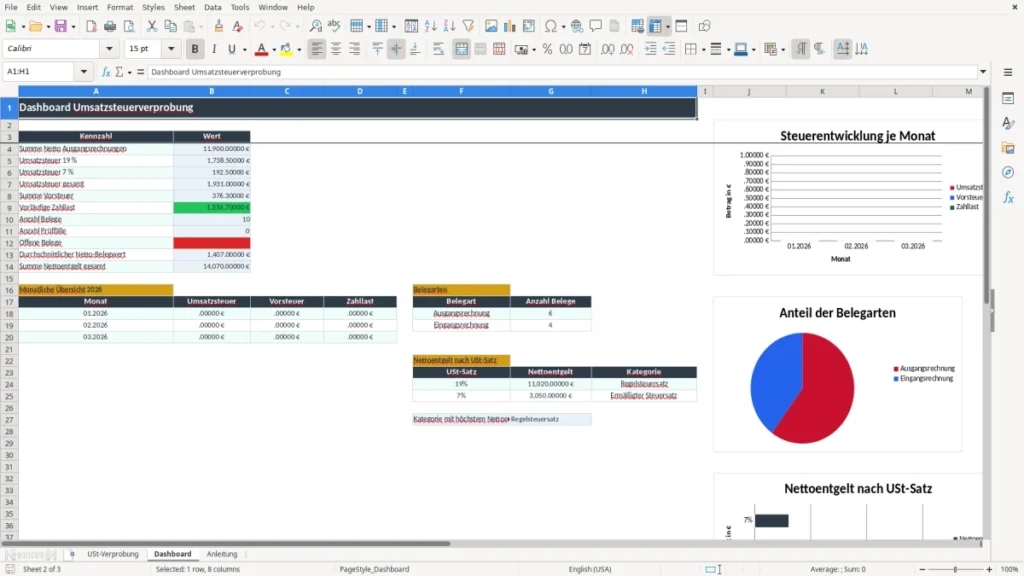
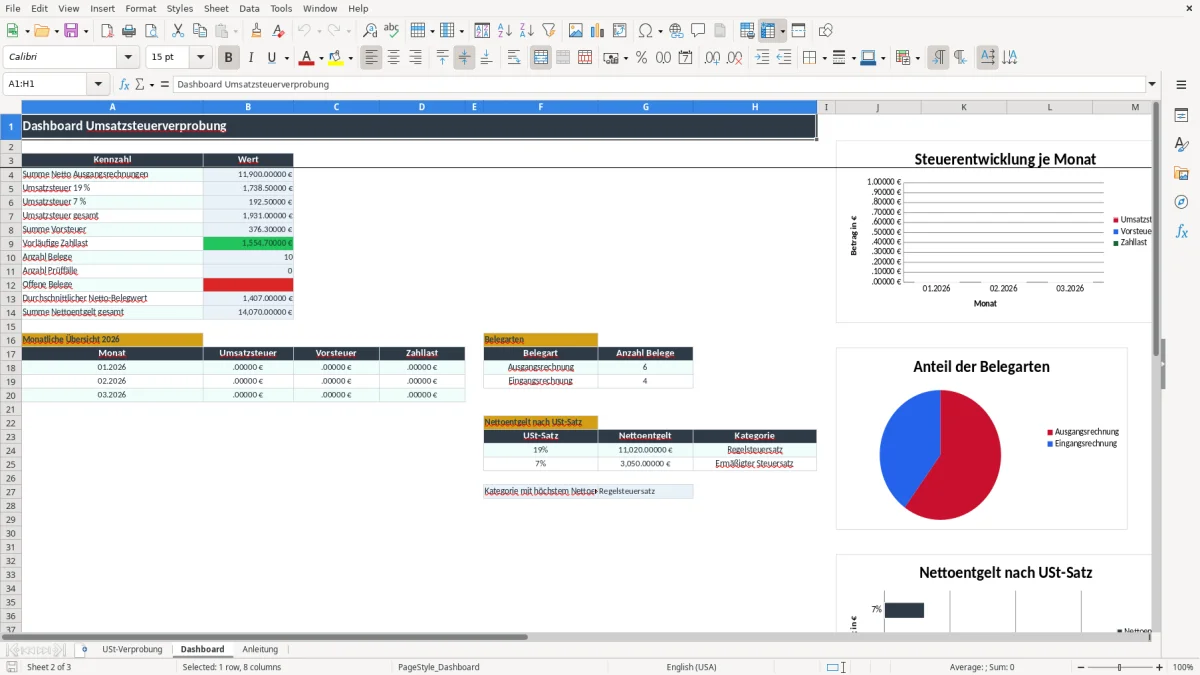
Abbildung 2 zeigt das Dashboard mit Kennzahlen, Monatsübersicht, Belegarten und drei Diagrammen. Die Formeln summieren Ausgangsrechnungen und Eingangsrechnungen getrennt und zählen Prüffälle sowie offene Belege.
Welche Umsatzsteuerregeln Sie in der Tabelle abbilden
Für die Standardfälle verwendet die Vorlage die USt-Sätze 19 %, 7 % und 0 %. Der Regelsatz von 19 % gilt für die meisten steuerpflichtigen Leistungen, 7 % beispielsweise für bestimmte Lebensmittel, Bücher und den Nahverkehr. Ein Satz von 0 % ist nicht automatisch steuerfrei; die konkrete umsatzsteuerliche Behandlung muss zum Beleg passen.
Die Spalte UStVA-relevant schlägt anhand des eingetragenen Satzes Ja vor, wenn 19 % oder 7 % verwendet werden. Bei 0 % erscheint Prüfen. Das ist eine technische Plausibilitätskontrolle, keine abschließende Entscheidung über steuerfreie Umsätze nach § 4 UStG, innergemeinschaftliche Lieferungen oder Reverse-Charge-Fälle.
Vorsteuer und Zahllast
Die Zahllast ergibt sich vereinfacht aus Umsatzsteuer minus abziehbarer Vorsteuer. Bei 10.000,00 € Ausgangsumsatz zu 19 % entstehen 1.900,00 € Umsatzsteuer. Ziehen Sie 420,00 € an zulässiger Vorsteuer ab, bleiben 1.480,00 € vorläufige Zahllast.
Die Voranmeldung ist je nach Vorjahreszahllast monatlich, vierteljährlich oder jährlich abzugeben. Für die monatliche Abgabe kann eine Dauerfristverlängerung relevant sein. Die Werte aus der Vorlage sind deshalb vor der Übermittlung über ELSTER mit den Buchungsdaten abzugleichen.
Sonderfälle nicht blind übernehmen
Bei der Kleinunternehmerregelung nach § 19 UStG gelten besondere Voraussetzungen und Umsatzgrenzen, die Sie für 2026 prüfen müssen. Die Anleitung nennt außerdem steuerfreie Umsätze, innergemeinschaftliche Umsätze und Reverse Charge als Fälle für eine zusätzliche Prüfung.
Diese USt-Abweichungen führen zu Nachzahlungen
Der häufigste praktische Fehler ist ein falscher Belegtyp. Wird eine Eingangsrechnung als Ausgangsrechnung erfasst, erhöht sich die ausgewiesene Umsatzsteuer und die Vorsteuer fehlt gleichzeitig. Bei 800,00 € netto und 19 % beträgt die Differenz 304,00 €: 152,00 € zu viel Umsatzsteuer und 152,00 € nicht berücksichtigte Vorsteuer.
Falscher Steuersatz und Rundung
Bei 1.200,00 € netto ergibt 19 % eine Umsatzsteuer von 228,00 €. Wird versehentlich 7 % eingetragen, stehen nur 84,00 € in der Berechnung. Die Differenz von 144,00 € kann sich bei 20 ähnlichen Rechnungen auf 2.880,00 € summieren.
Die Formel in Spalte J berechnet den Steuerbetrag mit ROUND auf zwei Dezimalstellen. Spalte O vergleicht den vorhandenen Betrag mit der Rechnung aus Nettoentgelt und USt-Satz und zeigt bei einer Abweichung Prüfen. Kontrollieren Sie trotzdem den Originalbeleg, insbesondere bei Gutschriften, Skonto und gemischten Steuersätzen.
Offene Belege sind kein Steuerstatus
Der Zahlungsstatus Bezahlt oder Offen dokumentiert den Zahlungseingang, entscheidet aber nicht allein über die umsatzsteuerliche Behandlung. Bei der Sollbesteuerung kann die Umsatzsteuer bereits mit Ausführung der Leistung entstehen; bei der Istbesteuerung gelten andere Voraussetzungen.
Rote Markierungen und Prüffälle sollten Sie vor der Meldung bearbeiten. Ein häufiger Schaden entsteht, wenn jemand die Dashboard-Zahl 1.480,00 € ungeprüft an ELSTER überträgt, obwohl eine Rechnung über 420,00 € Vorsteuer keinen ordnungsgemäßen Belegnachweis besitzt.
So wird die Verprobung Teil Ihres Monatsabschlusses
Legen Sie einen festen Termin vor der UStVA-Frist fest, beispielsweise den dritten Arbeitstag nach Monatsende. Erfassen Sie neue Belege dann gesammelt und vergleichen Sie das Dashboard mit der Buchhaltung. Bei 60 Belegen pro Monat dauert die Erfassung mit vollständigen Belegdaten meist deutlich weniger Zeit als die spätere Suche nach einer fehlenden Rechnung.
Eine einfache Kontrollroutine
- Prüfen Sie zuerst die Anzahl der Belege und die offenen Belege.
- Öffnen Sie jeden Prüffall in Spalte O und vergleichen Sie Nettoentgelt, USt-Satz und Steuerbetrag.
- Dokumentieren Sie die Klärung in der Spalte Bemerkung.
- Vergleichen Sie Umsatzsteuer, Vorsteuer und Zahllast mit DATEV oder Ihrer Buchhaltung.
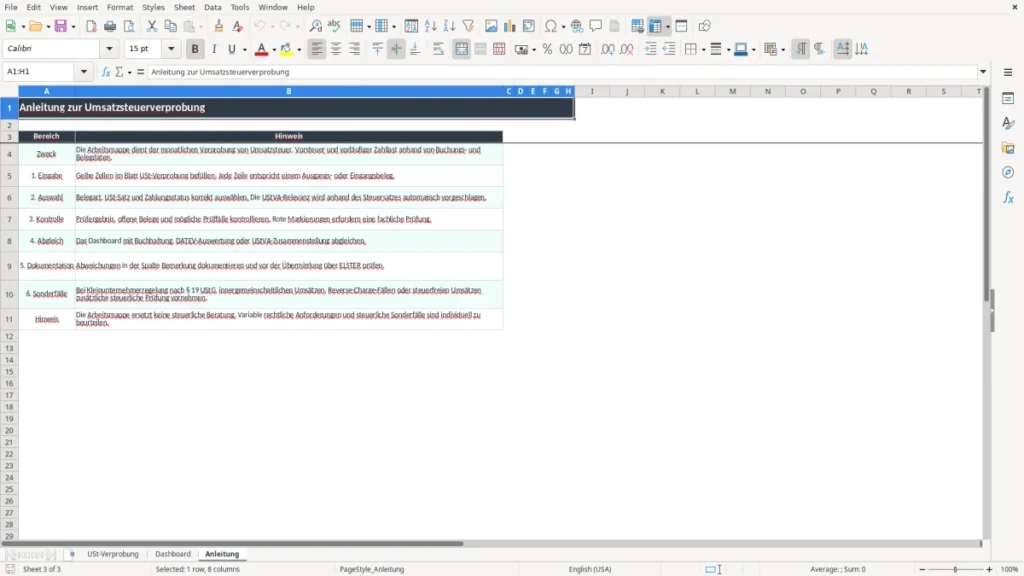
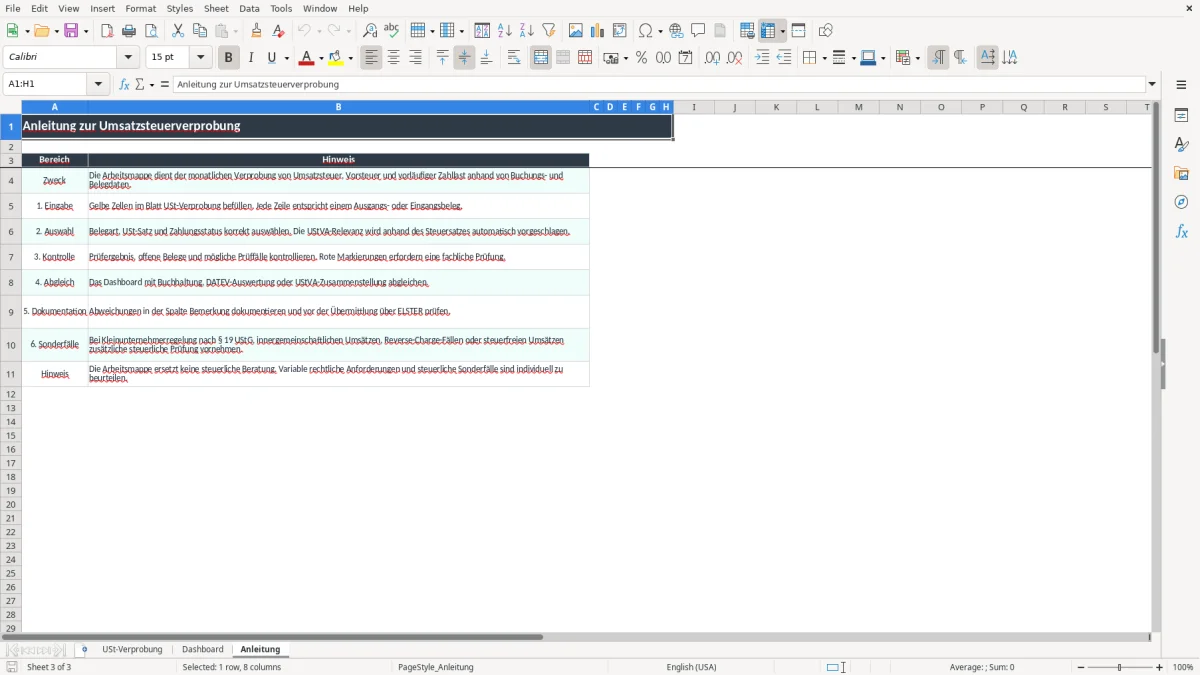
Abbildung 3 zeigt das Blatt Anleitung mit den sechs vorgesehenen Bereichen Eingabe, Auswahl, Kontrolle, Abgleich, Dokumentation und Sonderfälle. Nutzen Sie diese Seite als kurze Checkliste, statt die Arbeitsschritte jeden Monat neu festzulegen.
Wann Excel nicht mehr genügt
Die Vorlage ist für maximal 100 vorbereitete Belegzeilen ausgelegt. Bei 300 Belegen monatlich, mehreren Bearbeitern oder vielen Korrekturbuchungen ist eine echte Buchhaltungslösung wie DATEV meist sicherer. Bis dahin ist die klare Monatsroutine sinnvoller als eine unnötig komplexe Software: erst vollständig erfassen, dann prüfen, anschließend melden.
Häufige Fragen zu dieser Vorlage
Bei der Umsatzsteuerverprobung vergleichen Sie erfasste Ausgangs- und Eingangsrechnungen mit Umsatzsteuer, Vorsteuer und vorläufiger Zahllast. Die Vorlage unterstützt diesen Abgleich, ersetzt aber keine Prüfung von Sonderfällen.
Das Blatt USt-Verprobung enthält vorbereitete Zeilen von 2 bis 101 und damit Platz für 100 Belege. Die Formeln in den berechneten Spalten sind für diesen Bereich eingerichtet.
Über die Auswahlliste können Sie 19 %, 7 % oder 0 % auswählen. Die Auswahl 0 % löst bei UStVA-relevant den Hinweis Prüfen aus, weil steuerfreie und nicht steuerbare Sachverhalte unterschiedlich zu beurteilen sind.
Ja. Das Dashboard summiert Umsatzsteuer und Vorsteuer und weist daraus eine vorläufige Zahllast aus. Bei 1.900,00 € Umsatzsteuer und 420,00 € Vorsteuer beträgt sie 1.480,00 €.
Nein. Die Arbeitsmappe erstellt keine ELSTER-Übertragung. Gleichen Sie die Dashboard-Werte mit Ihrer Buchhaltung ab und prüfen Sie Sonderfälle wie Kleinunternehmerregelung, Reverse Charge und steuerfreie Umsätze vor der Meldung.
Prüfen erscheint, wenn der berechnete Steuerbetrag nicht zum Nettoentgelt und USt-Satz passt. Vergleichen Sie den Beleg, die Eingabe und die Rundung und dokumentieren Sie die Klärung in der Spalte Bemerkung.
Über die Autoren