Kredit & Investment
Selbstauskunft Excel - Kostenlose Vorlage
Excel-Vorlage für die Bank-Selbstauskunft mit Haushaltsrechnung, Vermögen, Verbindlichkeiten, Kennzahlen und Nachweisübersicht.
2026-09-23
477 Downloads
4.8/5
Vorlage herunterladen
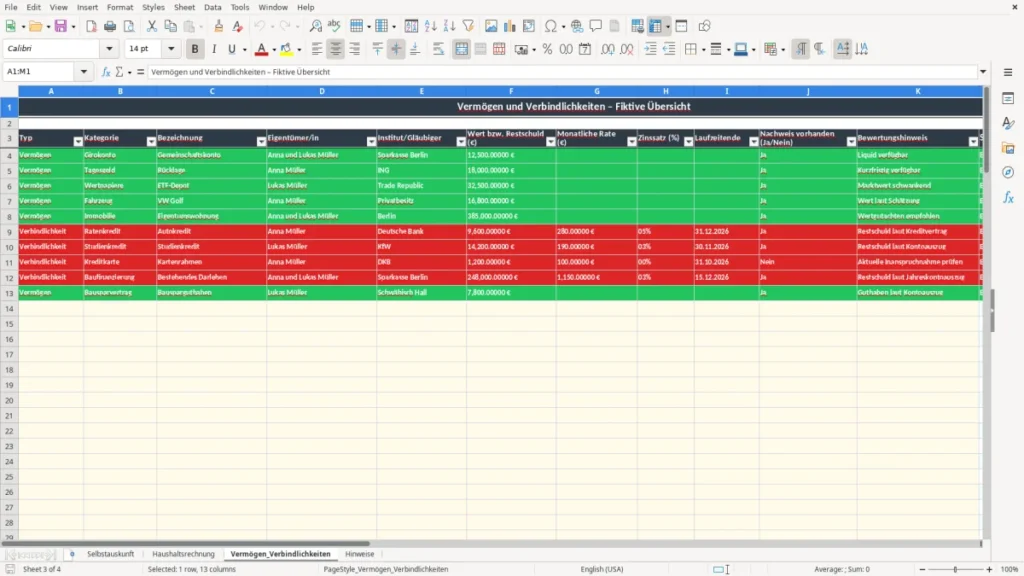
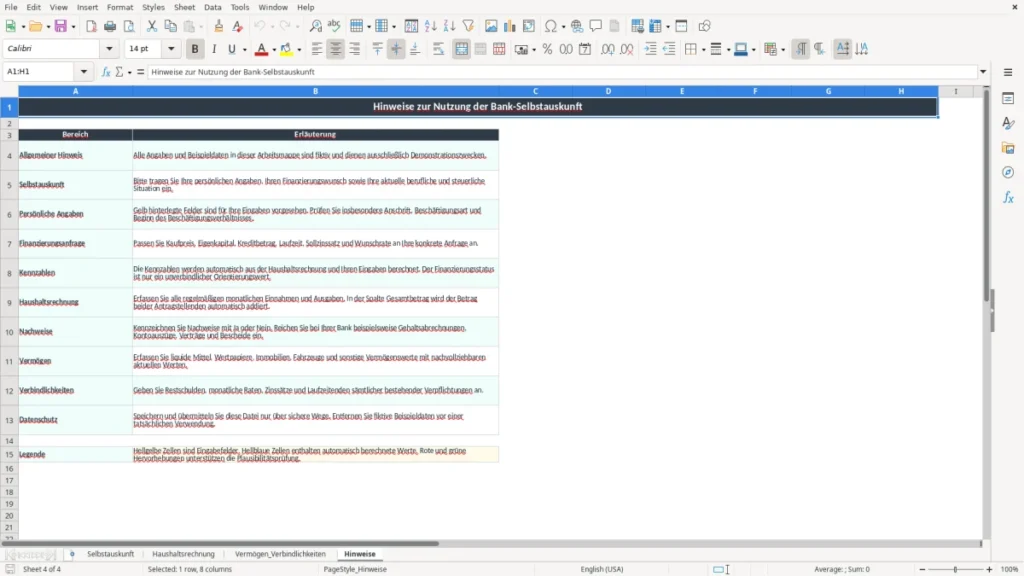
Diese Selbstauskunft Excel bündelt persönliche Angaben, Finanzierungswunsch, monatliche Einnahmen und Ausgaben sowie Vermögen und Verbindlichkeiten für ein Bankgespräch. Die Vorlage enthält vier Tabellenblätter: Selbstauskunft, Haushaltsrechnung, Vermögen_Verbindlichkeiten und Hinweise. Berechnete Kennzahlen unterstützen die Plausibilitätsprüfung.
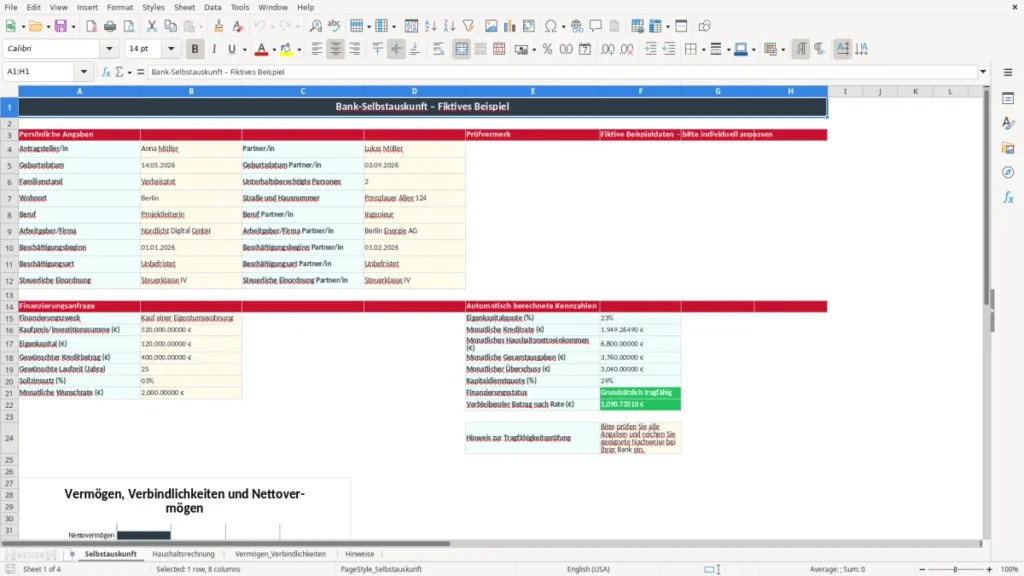
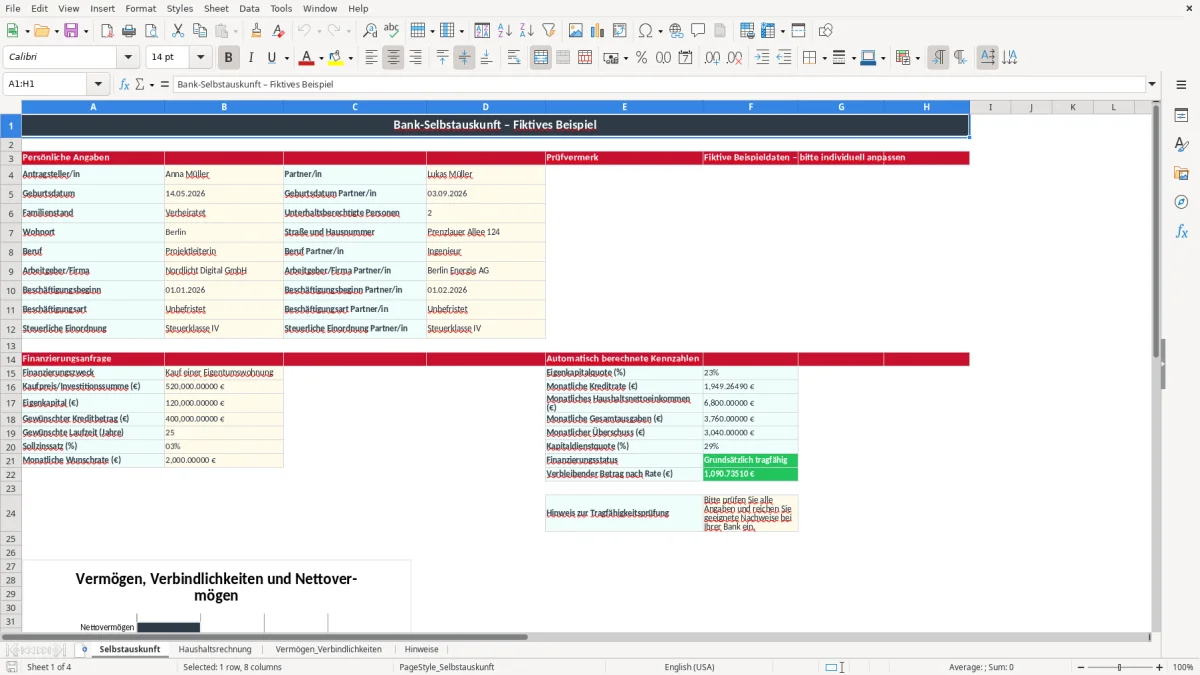
Die Beispieldaten zu Anna und Lukas Müller sind fiktiv und müssen vor der Verwendung ersetzt werden. Abbildung 1 zeigt das Blatt Selbstauskunft mit persönlichen Daten, Finanzierungsanfrage und automatisch berechneten Prüfwerten.
Die wichtigsten Vorteile dieser Excel-Vorlage
- Persönliche Angaben und Beschäftigungsdaten strukturiert für beide Antragstellenden erfassen.
- Kaufpreis, Eigenkapital, Kreditbetrag, Laufzeit, Sollzinssatz und Wunschrate übersichtlich dokumentieren.
- Bis zu 100 Positionen in der Haushaltsrechnung mit Einnahmen, Ausgaben und Nachweisstatus erfassen.
- Monatliche Einnahmen, Ausgaben und Überschuss automatisch über SUMIF und SUM auswerten.
- Vermögen und Verbindlichkeiten mit Restschuld, Rate, Zinssatz und Laufzeitende getrennt darstellen.
- Nettovermögen, Kreditrate und Eigenkapitalquote automatisch berechnen lassen.
- Fehlende oder zu prüfende Angaben durch Statusfelder und farbliche Hervorhebungen schneller erkennen.
Schritt-für-Schritt-Anleitung
- Öffnen Sie die Datei und lesen Sie zuerst das Tabellenblatt Hinweise. Entfernen Sie die fiktiven Beispieldaten erst, bevor Sie persönliche Informationen eintragen.
- Füllen Sie in Selbstauskunft die gelb hinterlegten Felder zu Antragstellenden, Familienstand, Adresse, Beruf und Beschäftigungsbeginn aus.
- Tragen Sie unter Finanzierungsanfrage Kaufpreis, Eigenkapital, Kreditbetrag, Laufzeit, Sollzinssatz und Wunschrate ein.
- Erfassen Sie in Haushaltsrechnung jede regelmäßige Einnahme und Ausgabe. Nutzen Sie die Spalten Antragsteller/in und Partner/in sowie den Nachweisstatus Ja oder Nein.
- Dokumentieren Sie in Vermögen_Verbindlichkeiten Konten, Rücklagen, Wertpapiere, Fahrzeuge und Immobilien sowie sämtliche bestehenden Schulden.
- Kontrollieren Sie die automatisch berechneten Werte, insbesondere monatlichen Überschuss, Kreditrate, Eigenkapitalquote, Nettovermögen und offene Nachweise.
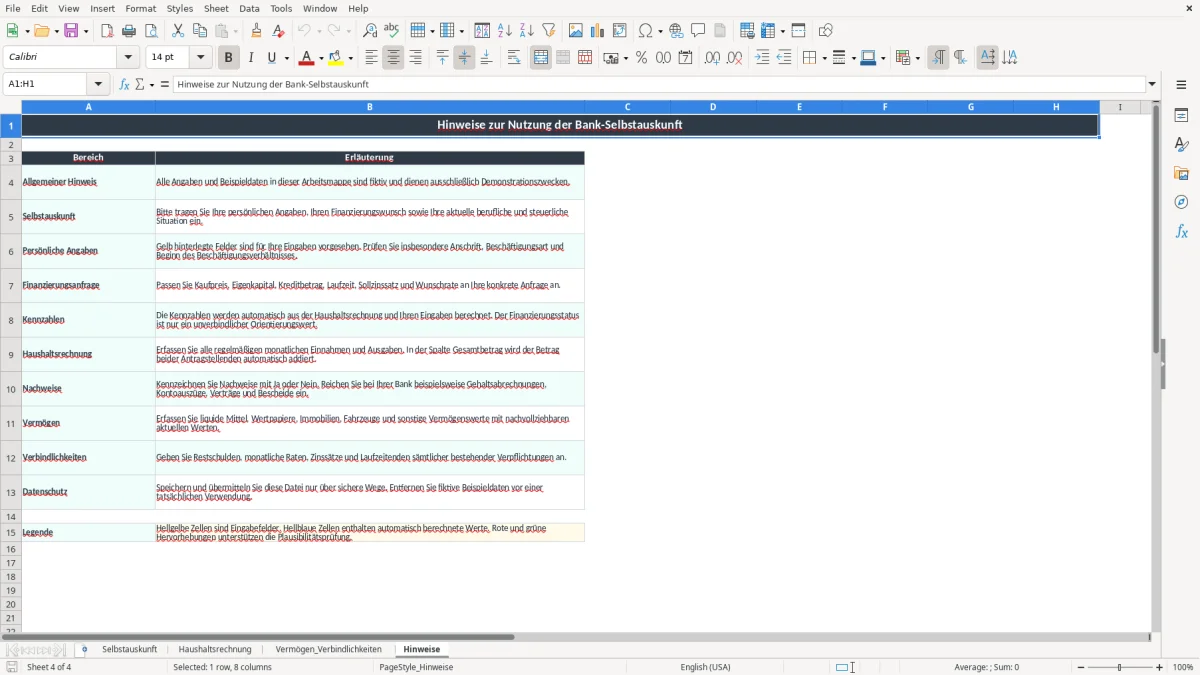
- Prüfen Sie im Blatt Hinweise die Unterlagen und übermitteln Sie die Datei nur über einen sicheren Weg an die Bank.
Enthaltene Funktionen
Eingabemaske für Antragsteller/in und Partner/in mit Familienstand, Beruf, Arbeitgeber, Beschäftigungsart und Steuerklasse.
Finanzierungsanfrage mit Euro-, Prozent- und Laufzeitfeldern sowie automatischer Berechnung der monatlichen Kreditrate.
Haushaltsrechnung mit 100 vorbereiteten Zeilen, automatischer Addition beider Personen und Monatsübersicht.
Dropdowns für Einnahme/Ausgabe, Ja/Nein, Beschäftigungsart, Familienstand und Steuerklasse.
Vermögens- und Schuldentabelle mit 100 vorbereiteten Zeilen sowie Feldern für Gläubiger, Restschuld, Rate und Zinssatz.
Automatische Status- und Nachweisbewertung mit IF, VLOOKUP und COUNTIF.
Diagramme und Kennzahlenbereiche für Haushaltswerte sowie Vermögens- und Verbindlichkeitssummen.
So bereiten Familien und Selbstständige ihre Bankunterlagen vor
Eine Bank-Selbstauskunft wird meist dann benötigt, wenn eine Immobilienfinanzierung, ein Modernisierungskredit oder eine größere private Finanzierung vorbereitet wird. Für ein Paar mit zwei Einkommen ist entscheidend, dass nicht nur der gewünschte Kredit, sondern auch die laufende Haushaltsbelastung nachvollziehbar dargestellt wird.
Das Blatt Selbstauskunft bildet diesen Einstieg ab. Abbildung 1 zeigt die Bereiche Persönliche Angaben und Finanzierungsanfrage. Die Vorlage enthält Felder für Beschäftigungsart, Beschäftigungsbeginn und steuerliche Einordnung; bei beiden Personen kann dadurch beispielsweise eine unbefristete Beschäftigung seit Januar oder Februar 2026 dokumentiert werden.
Die Haushaltsrechnung arbeitet mit zwei Einkommen
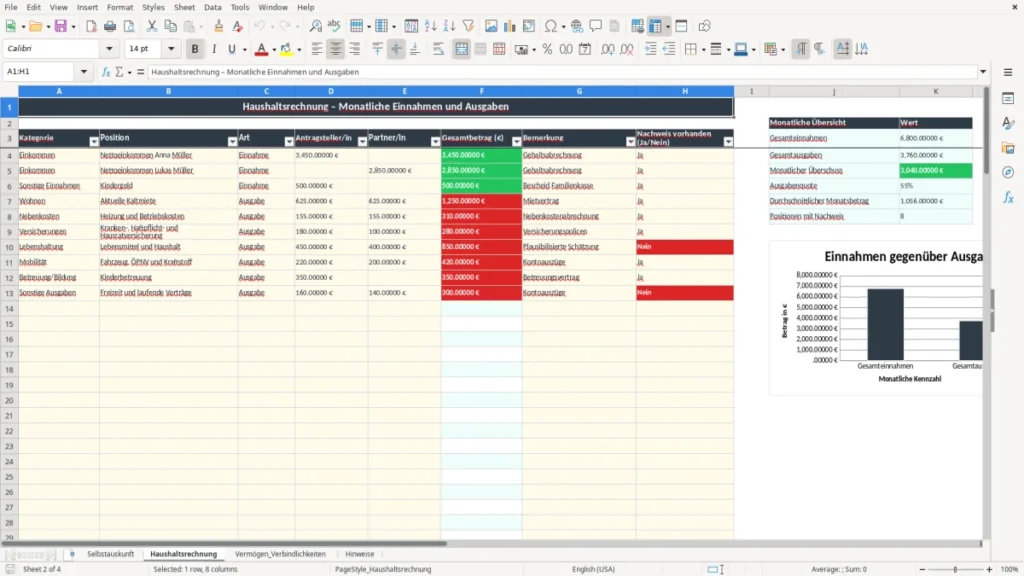
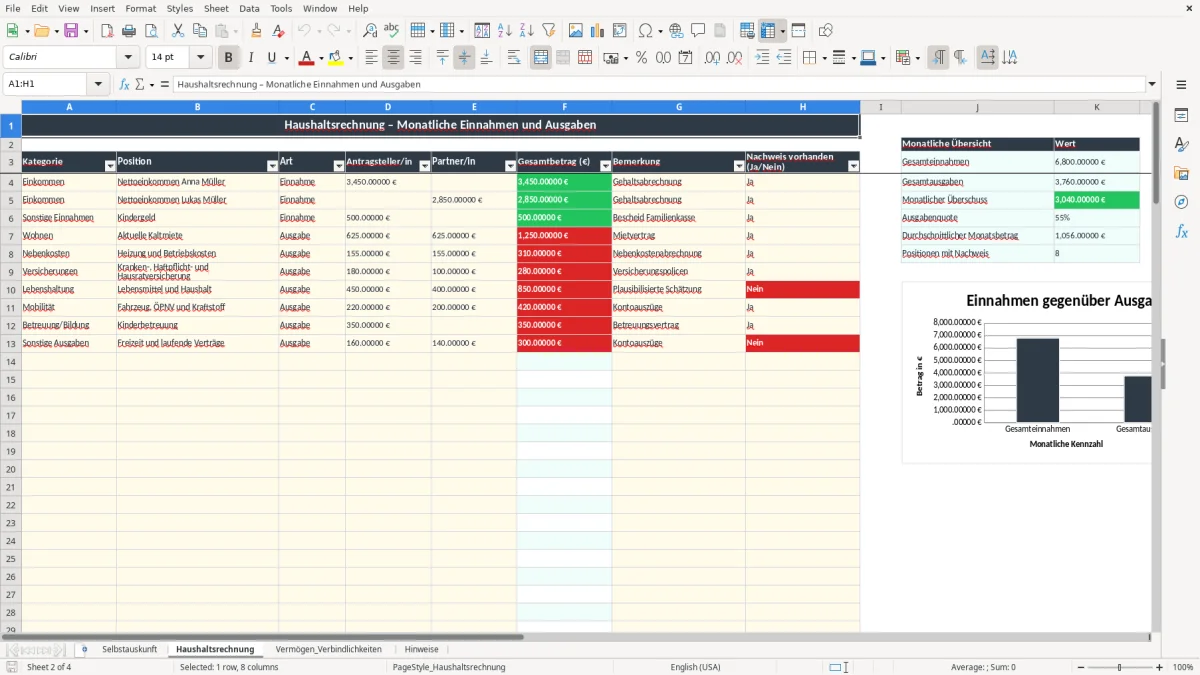
In Haushaltsrechnung stehen die Spalten Antragsteller/in, Partner/in und Gesamtbetrag. Bei Beispielwerten von 3.450 € und 2.850 € Nettoeinkommen sowie 500 € Kindergeld ergeben sich 6.800 € monatliche Einnahmen. Die Formel in Spalte F addiert die beiden Einzelbeträge automatisch.
Abbildung 2 zeigt außerdem die monatliche Übersicht rechts neben der Eingabetabelle. Dort werden Gesamteinnahmen, Gesamtausgaben, monatlicher Überschuss, Ausgabenquote, durchschnittlicher Monatsbetrag und die Zahl fehlender Nachweise ausgewiesen.
Vermögen und Schulden gehören zusammen
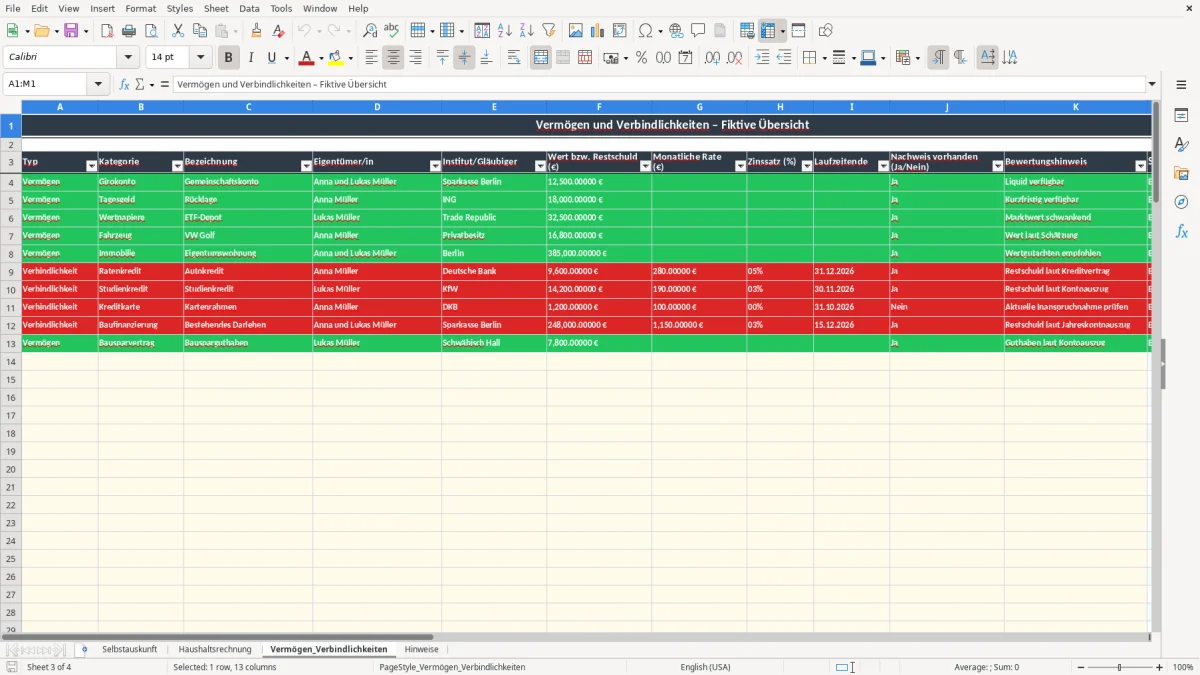
Abbildung 3 zeigt die Spalten für Typ, Kategorie, Eigentümer/in, Institut oder Gläubiger, Wert beziehungsweise Restschuld, Rate, Zinssatz und Laufzeitende. Ein Girokonto von 12.500 € und Tagesgeld von 18.000 € werden anders beurteilt als ein ETF-Depot von 32.500 €, dessen Marktwert schwanken kann.
Für einen privaten Antrag ist diese Trennung sinnvoller als eine lose Liste: Die Bank erkennt sofort liquide Mittel, bestehende Raten und das daraus berechnete Nettovermögen.
Welche Unterlagen und Angaben Banken in Deutschland prüfen
Eine Selbstauskunft ersetzt keine Bankprüfung und ist kein gesetzlich einheitliches Formular. Kreditinstitute verlangen aber regelmäßig nachvollziehbare Angaben zu Einkommen, laufenden Verpflichtungen, Vermögen und Nachweisen. Die Vorlage unterstützt diese Zusammenstellung, legt jedoch keine Kreditentscheidung fest.
Einkommen müssen belegbar sein
Bei Arbeitnehmern gehören meist Gehaltsabrechnungen, Kontoauszüge und Arbeitsvertrag zu den Unterlagen. Bei Selbstständigen werden häufig Einkommensteuerbescheide, betriebswirtschaftliche Auswertungen und Jahresabschlüsse verlangt. Ein Monatsnetto von 6.300 € muss deshalb mit passenden Belegen übereinstimmen; eine bloße Eingabe in Excel genügt nicht.
Die Haushaltsrechnung bietet in H4:H103 die Auswahl Ja oder Nein für Nachweise. Im Beispiel sind Gehaltsabrechnungen, Mietvertrag und Bescheid der Familienkasse als Belegarten eingetragen. Genau diese Spalte sollte vor dem Banktermin vollständig geprüft werden.
Finanzierung und Tragfähigkeit
Die Vorlage berechnet aus Kreditbetrag, Laufzeit und Sollzinssatz eine monatliche Rate. Bei 400.000 € Kredit, 30 Jahren Laufzeit und 4,0 % Sollzins liegt die rechnerische Annuität grob bei 1.910 € monatlich; die tatsächliche Bankrate kann wegen Tilgungsplan, Gebühren und Zinsbindung abweichen.
Der Prüfvermerk verwendet unter anderem eine Schwelle von 40 % für das Verhältnis von Kreditrate zu Einnahmen. Das ist kein gesetzlicher Grenzwert, sondern ein unverbindlicher Orientierungswert der Datei. Bei 6.800 € Einnahmen und 1.900 € Rate liegt die Quote bei rund 27,9 %.
Datenschutz und Nachweise
Personenbezogene Angaben fallen unter die DSGVO. Speichern Sie die Datei geschützt, versenden Sie sie nicht unverschlüsselt und entfernen Sie die fiktiven Namen, Kontonummern und Arbeitgeberdaten. Die Bank kann zusätzlich eigene Formulare und Nachweise nach ihren internen Vorgaben verlangen.
Wo eine Bank-Selbstauskunft zu falschen Ergebnissen führt
Der teuerste Fehler ist nicht eine unordentliche Formatierung, sondern eine unvollständige finanzielle Darstellung. Wenn eine bestehende Rate von 450 € fehlt, wirkt der monatliche Überschuss um 450 € zu hoch. Bei einer geplanten Finanzierung kann das die Einschätzung der Haushaltsrechnung deutlich verfälschen.
Falsche Beträge in der Haushaltsrechnung
In Haushaltsrechnung werden die Beträge aus D und E in F addiert. Tragen Sie eine gemeinsame Miete von 1.250 € versehentlich mit 1.250 € in beiden Personenfeldern ein, berechnet die Datei 2.500 €. Umgekehrt führt eine Eingabe von 625 € nur bei einer Person zu einer zu niedrigen Ausgabe. Prüfen Sie deshalb jede Position gegen den Kontoauszug.
Auch unregelmäßige Kosten werden oft vergessen: Versicherungen, Kfz-Steuer, Wartung, Urlaub und jährliche Nachzahlungen. Teilen Sie 1.200 € Jahreskosten durch 12 Monate; in der Haushaltsrechnung müssen dafür 100 € monatlich berücksichtigt werden.
Vermögen ist nicht gleich Liquidität
Ein Fahrzeugwert von 20.000 € erhöht zwar die Vermögenssumme, steht aber nicht automatisch als Eigenkapital zur Verfügung. Ein Tagesgeldkonto von 18.000 € ist kurzfristig verfügbar, ein schwankendes Wertpapierdepot dagegen nicht ohne Kursrisiko. Die Bewertungshinweise im dritten Blatt helfen, diese Unterschiede sichtbar zu halten.
Ein weiterer Fehler entsteht bei fehlenden Nachweisen. Die Formeln markieren Positionen mit leerem oder negativem Wert als Prüfen und bewerten Ja oder Nein über eine Zuordnungstabelle. Ein Eintrag Ja ohne tatsächlichen Kontoauszug ist daher keine belastbare Dokumentation.
Automatische Prüfung nicht überschätzen
Der Status Grundsätzlich tragfähig basiert auf den vorhandenen Eingaben und der 40-%-Orientierung. Er ist weder eine Kreditzusage noch eine rechtliche oder finanzielle Beratung. Bei 6.800 € Einnahmen und 4.500 € Ausgaben bleiben 2.300 € vor der Kreditrate; eine Rate von 1.900 € lässt rechnerisch 400 € Restbetrag, aber kaum Puffer für steigende Kosten.
So wird die Selbstauskunft zur festen Finanzierungsroutine
Eine Selbstauskunft funktioniert am besten, wenn Sie sie nicht erst am Abend vor dem Banktermin ausfüllen. Legen Sie einen festen Termin am Monatsende fest, zum Beispiel den letzten Sonntag im Monat. Dann aktualisieren Sie Einnahmen, Ausgaben, Kontostände und laufende Raten mit aktuellen Belegen.
Monatlicher Kontrollablauf
- Prüfen Sie zuerst die Gehaltsabrechnungen und wiederkehrenden Einnahmen.
- Übernehmen Sie neue Ausgaben und teilen Sie Jahresbeträge durch 12.
- Aktualisieren Sie Restschulden, Zinssatz und Laufzeitende im Blatt Vermögen_Verbindlichkeiten.
- Setzen Sie den Nachweisstatus erst auf Ja, wenn der Beleg tatsächlich vorliegt.
- Kontrollieren Sie danach Überschuss, Ausgabenquote und Nettovermögen.
Bei zwei Einkommen und 30 bis 40 Haushaltspositionen dauert die monatliche Pflege meist weniger als 30 Minuten, wenn Kontoauszüge und Belege bereits sortiert sind. Die Auswahlfelder für Einnahme/Ausgabe und Ja/Nein verhindern dabei viele uneinheitliche Eingaben.
Vor dem Banktermin
Kopieren Sie die Datei als neue Version und speichern Sie die übermittelte Fassung unverändert. So bleibt nachvollziehbar, welche Angaben beispielsweise am 15.09.2026 an die Bank gingen. Kontrollieren Sie außerdem, dass keine fiktiven Beispielnamen und keine nicht mehr aktuellen Beträge enthalten sind.
Für eine einzelne Finanzierung mit wenigen Konten ist Excel zweckmäßig. Wenn Sie jedoch monatlich viele Änderungen, mehrere Immobilien, zahlreiche Darlehen oder wiederkehrende Anträge verwalten, sollten Sie auf ein revisionssicheres Dokumenten- und Finanzsystem umsteigen. Die Vorlage ist eine strukturierte Arbeitsgrundlage, aber keine vollständige Kredit- oder Buchhaltungssoftware.
Häufige Fragen zu dieser Vorlage
Die Datei enthält die vier Tabellenblätter Selbstauskunft, Haushaltsrechnung, Vermögen_Verbindlichkeiten und Hinweise. Sie erfassen persönliche Daten, Finanzierung, monatliche Einnahmen und Ausgaben sowie Vermögen, Restschulden, Raten und Nachweise.
Ja. In Selbstauskunft gibt es Felder für Antragsteller/in und Partner/in. In Haushaltsrechnung werden Beträge getrennt in den Spalten D und E eingetragen und in Spalte F automatisch als Gesamtbetrag addiert.
Nein. Die Datei berechnet lediglich Orientierungswerte wie Kreditrate, Eigenkapitalquote, monatlichen Überschuss und das Verhältnis von Kreditrate zu Einnahmen. Der Prüfvermerk ist ausdrücklich unverbindlich und ersetzt keine Bankprüfung.
Haushaltsrechnung ist für die Zeilen 4 bis 103 vorbereitet, also für bis zu 100 Positionen. Das Blatt Vermögen_Verbindlichkeiten bietet ebenfalls 100 vorbereitete Erfassungszeilen von 4 bis 103.
Nein. Die Namen, Arbeitgeber, Beträge und Nachweise sind fiktive Beispieldaten. Ersetzen Sie sie vollständig durch Ihre eigenen Angaben und entfernen Sie die Beispieldaten vor einer tatsächlichen Übermittlung.
Typisch sind Gehaltsabrechnungen, Kontoauszüge, Arbeitsverträge, Miet- oder Darlehensverträge, Nachweise über Vermögen sowie Bescheide. Die konkrete Bank kann weitere Unterlagen verlangen; die Spalte Nachweis vorhanden dokumentiert nur den Bearbeitungsstand.
Über die Autoren