Steuern & Umsatzsteuer
Bewirtungsbeleg Excel - Kostenlose Vorlage
Excel-Vorlage für Bewirtungsbelege mit Teilnehmern, Anlass, Umsatzsteuer, Vorsteuerprüfung und Auswertung für Unternehmen und Selbstständige.
2026-09-25
483 Downloads
4.8/5
Vorlage herunterladen
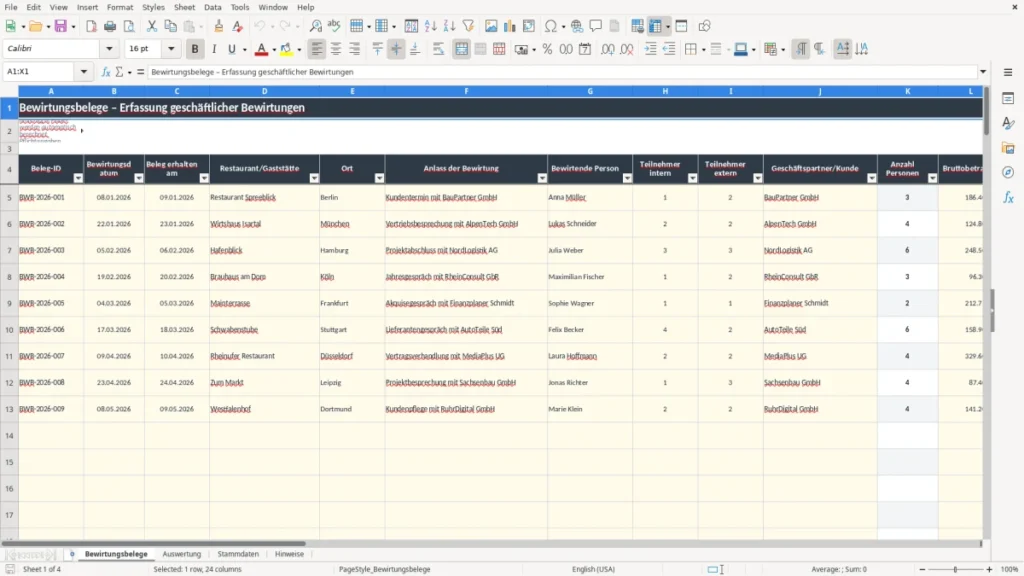
Diese Excel-Vorlage erfasst geschäftliche Bewirtungen mit Beleg-ID, Datum, Restaurant, Anlass, Teilnehmern, Bruttobetrag, Trinkgeld und Zahlungsart. Sie berechnet Nettobetrag, Umsatzsteuer, steuerlich abzugsfähigen Betriebsaufwand und mögliche Vorsteuer und fasst bis zu 100 vorbereitete Erfassungszeilen in einer Auswertung zusammen.
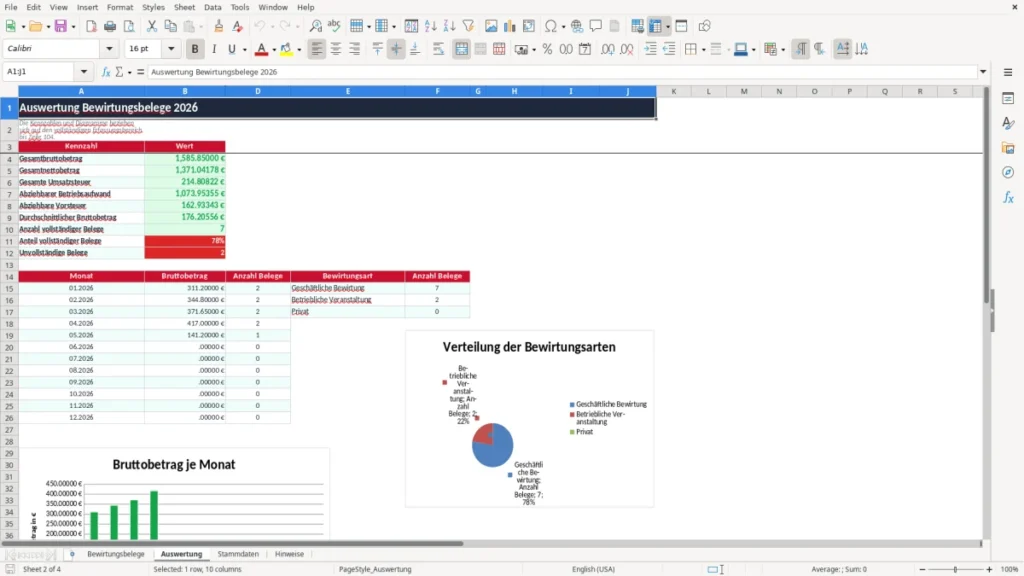
Das Tabellenblatt Bewirtungsbelege enthält gelbe Eingabefelder und grau hinterlegte Berechnungen. Auswertung zeigt Kennzahlen, Monatswerte und zwei Diagramme; Stammdaten liefert die Auswahlwerte, während Hinweise den Arbeitsablauf und die Prüfungen erklärt.
Die wichtigsten Vorteile dieser Excel-Vorlage
- 100 vorbereitete Erfassungszeilen von Zeile 5 bis 104 für einzelne Bewirtungsbelege
- Automatische Ermittlung der Anzahl Personen aus internen und externen Teilnehmern
- Berechnung von Brutto-, Netto- und Umsatzsteuerbetrag anhand des ausgewählten USt.-Satzes
- Trennung von geschäftlicher Bewirtung, betrieblicher Veranstaltung und privater Bewirtung
- Automatische Berechnung des abziehbaren Betriebsaufwands und der möglichen Vorsteuer
- Kennzahlen zu Gesamtbeträgen, Durchschnitt, vollständigen und unvollständigen Belegen
- Monatsauswertung für Januar bis Dezember 2026 mit zwei übersichtlichen Diagrammen
Schritt-für-Schritt-Anleitung
- Öffnen Sie das Tabellenblatt Bewirtungsbelege. Legen Sie für jeden Vorgang eine eigene Beleg-ID an, zum Beispiel BWB-2026-001, und erfassen Sie Bewirtungsdatum sowie Belegerhalt.
- Tragen Sie Restaurant oder Gaststätte, Ort, Anlass, bewirtende Person und Geschäftspartner beziehungsweise Kunden ein. Interne und externe Teilnehmer werden getrennt gezählt.
- Geben Sie den Bruttobetrag und das Trinkgeld ein. Wählen Sie Bewirtungsart, Zahlungsart sowie den Status für vollständigen Beleg und Vorsteuerabzug aus den Listen aus.
- Prüfen Sie die grau hinterlegten Ergebnisse. Anzahl Personen, USt.-Satz, Nettobetrag, Umsatzsteuer, Abzugsquote, Betriebsaufwand und Vorsteuer werden automatisch berechnet.
- Ergänzen Sie in den Bemerkungen fehlende Nachweise, etwa Teilnehmerliste oder Rechnung. Rot markierte Pflichtangaben sollten Sie vor dem Monatsabschluss korrigieren.
- Kontrollieren Sie im Blatt Auswertung Gesamtbeträge, Belegvollständigkeit und Monatswerte. Die Auswertung greift auf den Bereich bis Zeile 104 zu.
- Speichern Sie Rechnung und Bewirtungsnachweis zusammen mit der Excel-Datei. Ändern Sie Auswahlwerte nur im Blatt Stammdaten und dokumentieren Sie betriebliche Besonderheiten.
Enthaltene Funktionen
Erfassungsblatt mit 24 Spalten von Beleg-ID bis Bemerkungen und eingefrorener Kopfzeile
Auswahllisten für Ort, Bewirtungsart, Zahlungsart sowie Ja/Nein-Prüfungen
Automatische VLOOKUP-Zuordnung des USt.-Satzes aus dem Blatt Stammdaten
Formeln mit IF und IFERROR, die leere Zeilen ohne störende Nullwerte behandeln
Auswertung mit SUM, AVERAGE, COUNTIF und monatsbezogenen SUMIFS-Berechnungen
Bedingte Formatierung für fehlende Pflichtangaben und unvollständige Bewirtungsbelege
Monatsdiagramm zum Bruttobetrag sowie Diagramm zur Anzahl nach Bewirtungsart
Wer Bewirtungsbelege im Arbeitsalltag dokumentiert
Ein Freiberufler mit Einzelunternehmen braucht den Bewirtungsbeleg meist direkt nach dem Kundentermin. Eine Buchhalterin in einer GmbH sammelt dagegen Belege aus Vertrieb, Geschäftsführung und Projektteams und muss sie spätestens vor dem Monatsabschluss sauber zuordnen. Auch der Büroleiter eines Handwerksbetriebs trägt Bewirtungen ein, wenn die Bauleitung mit Kunden oder Lieferanten im Restaurant spricht.
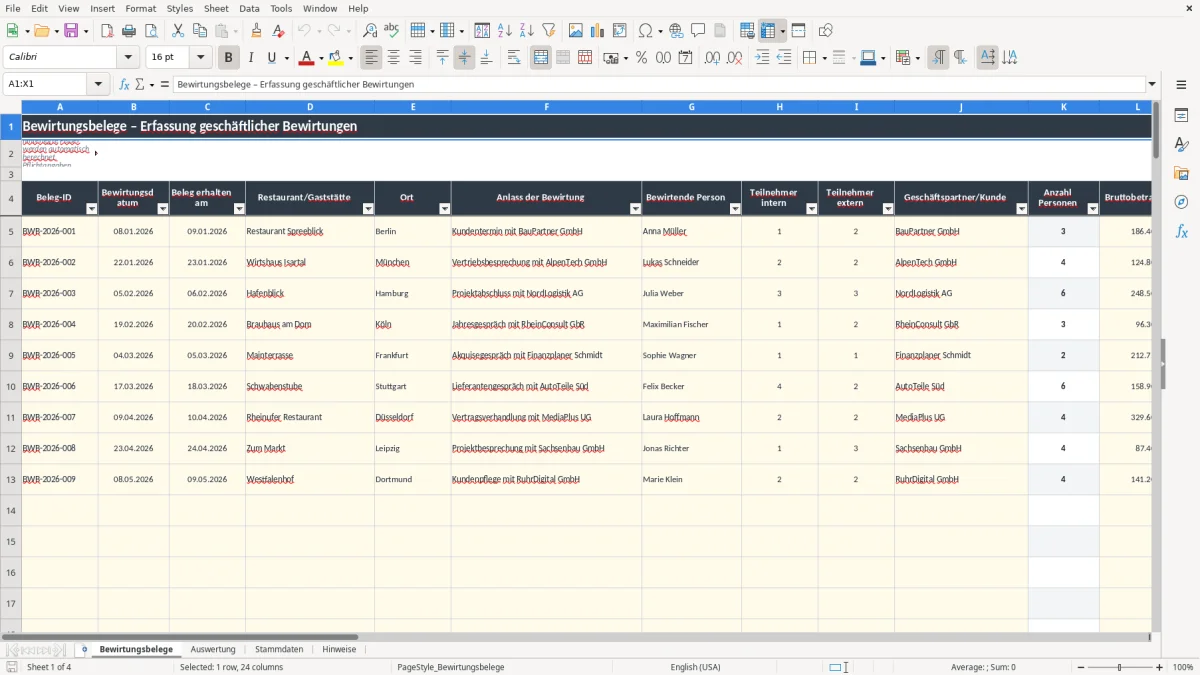
Abbildung 1 zeigt das Tabellenblatt Bewirtungsbelege mit den Spalten Beleg-ID, Bewirtungsdatum, Restaurant/Gaststätte, Ort, Anlass, bewirtende Person und Teilnehmer. Die Eingaben stehen in den gelb markierten Feldern. In Zeile 5 ist beispielhaft ein Kundentermin im Restaurant Spreeblick in Berlin mit einer internen und zwei externen Personen erfasst.
Die Vorlage trennt interne und externe Teilnehmer. Das ist praktisch, weil die Gesamtzahl automatisch entsteht: Bei einer Person intern und zwei Personen extern ergibt sich eine Anzahl von drei Personen. Der Bruttobetrag von 186,40 € wird anschließend in Nettobetrag und Umsatzsteuer aufgeteilt.
Vom Restaurantbeleg zur Buchhaltungsunterlage
Erfassen Sie den Anlass nicht mit einer pauschalen Bemerkung wie „Geschäftsessen“. Schreiben Sie zum Beispiel „Kundentermin mit BauPartner GmbH“ oder „Projektabschluss mit NordLogistik AG“. Die Felder Geschäftspartner/Kunde, Teilnehmer und Bemerkungen machen später nachvollziehbar, warum die Ausgabe betrieblich veranlasst war.
Für einen Handwerksbetrieb mit vier Beschäftigten reichen fünf Minuten nach jedem Termin. Bei zwölf Bewirtungen im Monat verhindert die direkte Erfassung, dass am Monatsende sechs Rechnungen ohne Teilnehmerzuordnung auf dem Schreibtisch liegen.
Die Auswertung für den Monatsabschluss
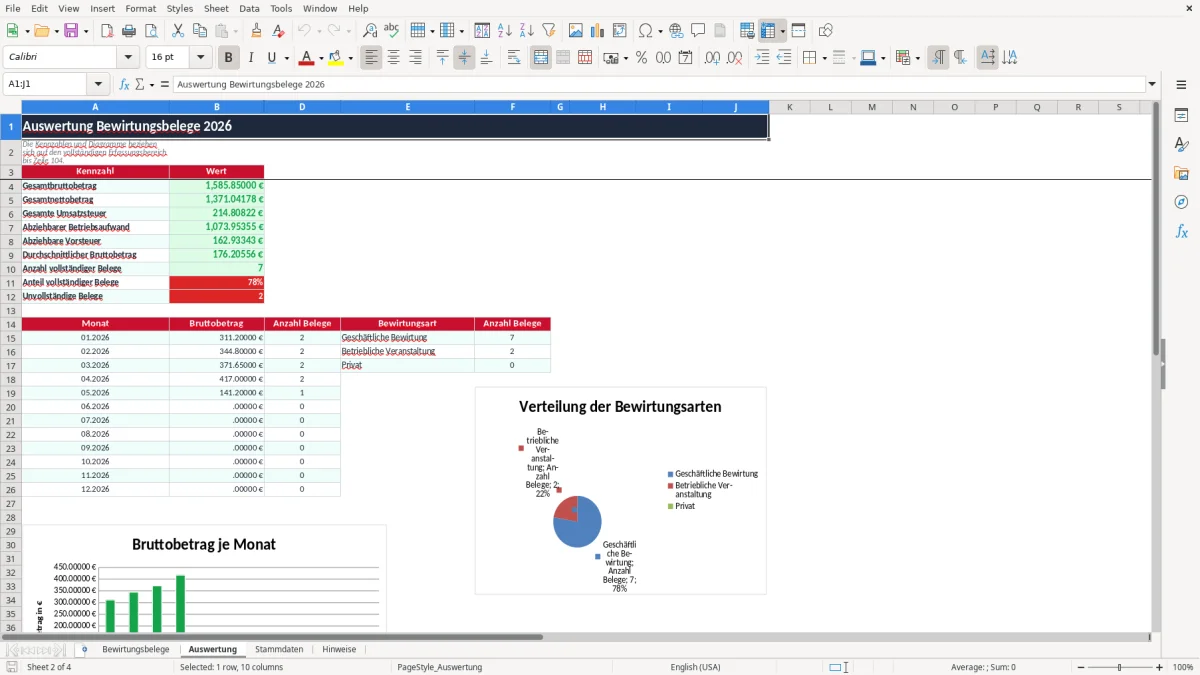
Abbildung 2 zeigt das Blatt Auswertung. Dort stehen Gesamtbrutto, Gesamtnetto, Umsatzsteuer, abziehbarer Betriebsaufwand, abziehbare Vorsteuer und der Anteil vollständiger Belege. Die Monatszeilen von Januar bis Dezember 2026 helfen, Bewirtungskosten vor der Buchung mit den Belegen abzugleichen.
Welche Steuerregeln für Bewirtungsbelege gelten
Bei einer geschäftlichen Bewirtung aus betrieblichem Anlass sind nach § 4 Abs. 5 Satz 1 Nr. 2 EStG grundsätzlich nur 70 % der angemessenen und nachgewiesenen Bewirtungsaufwendungen als Betriebsausgabe abziehbar. Genau diese Quote verwendet die Formel in der Spalte „Steuerlich abzugsfähig (%)“ für die Bewirtungsart „Geschäftliche Bewirtung“. Bei einer betrieblichen Veranstaltung ist im Modell eine Quote von 100 % hinterlegt; die konkrete steuerliche Einordnung müssen Sie anhand des Vorgangs prüfen.
Ein Beispiel aus der Datei: 186,40 € brutto bei 19 % Umsatzsteuer ergeben 156,64 € netto und 29,76 € Umsatzsteuer. Bei geschäftlicher Bewirtung berechnet die Vorlage daraus 109,65 € abziehbaren Betriebsaufwand, weil 70 % von 156,64 € angesetzt werden. Das Trinkgeld von 12,00 € wird separat erfasst und nicht in den Nettobetrag eingerechnet.
Rechnung und Bewirtungsnachweis vollständig halten
Für den Betriebsausgabenabzug müssen Anlass und Teilnehmer nachvollziehbar dokumentiert sein. Außerdem gehört die Rechnung der Gaststätte zum Nachweis. Bei Rechnungen über 250,00 € gelten die vollständigen Pflichtangaben nach § 14 UStG, darunter Name und Anschrift, Rechnungsdatum, fortlaufende Rechnungsnummer, Leistungsbeschreibung sowie Steuernummer oder USt-IdNr. des leistenden Unternehmens.
Die Kleinbetragsrechnung bis 250,00 € hat erleichterte Anforderungen. Das bedeutet aber nicht, dass der geschäftliche Anlass entfällt. Eine Rechnung über 186,40 € kann als Kleinbetragsrechnung einzuordnen sein; Anlass, Teilnehmer und betriebliche Veranlassung sollten Sie trotzdem in der Vorlage dokumentieren.
Vorsteuer nur mit ordnungsgemäßem Beleg
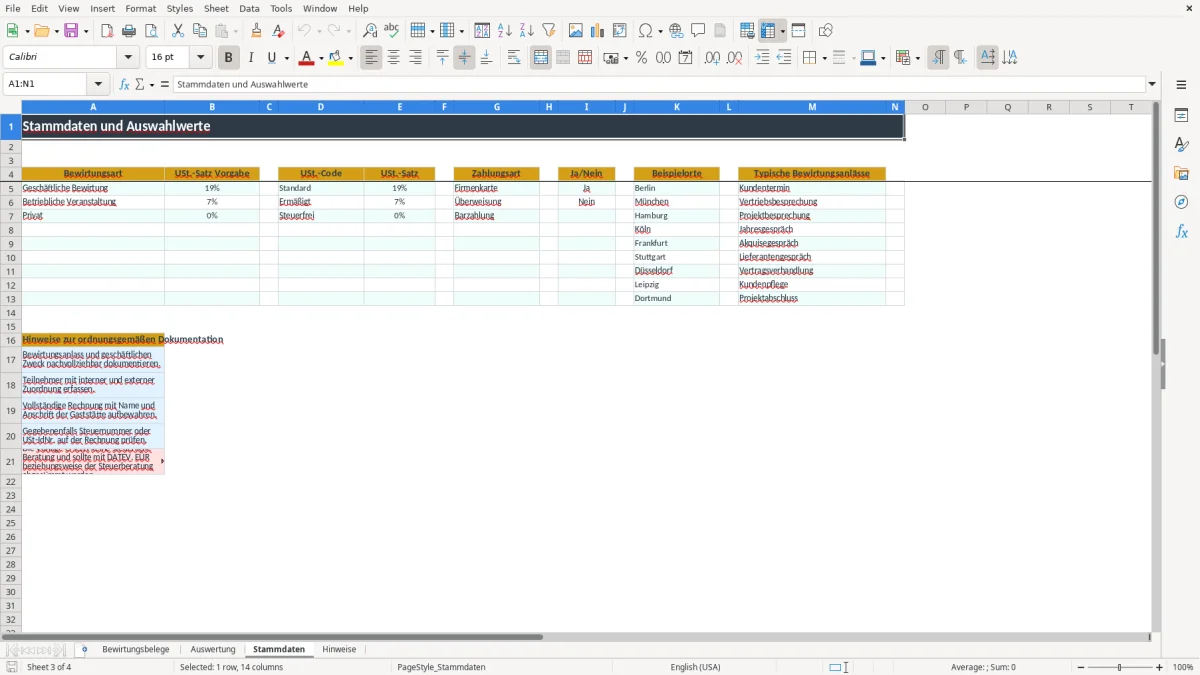
Der Regelsatz beträgt 19 %, der ermäßigte Satz 7 %. Das Blatt Stammdaten enthält dafür die Vorgaben „Standard“ mit 19 %, „Ermäßigt“ mit 7 % und „Steuerfrei“ mit 0 %. Abbildung 3 zeigt diese Auswahlwerte sowie Zahlungsarten und Ja/Nein-Werte.
Die Spalte „Vorsteuer abzugsfähig“ wird nur gefüllt, wenn die Felder „Bewirtungsbeleg vollständig?“ und „Vorsteuerabzug möglich?“ beide mit „Ja“ markiert sind. Diese Excel-Prüfung ersetzt keine sachliche Kontrolle der Rechnung.
Diese Fehler machen Bewirtungsaufwendungen teuer
Der teuerste Fehler ist nicht die falsche Farbe in Excel, sondern ein Bewirtungsbeleg ohne nachvollziehbaren Anlass. Bei zwölf Belegen zu je 250,00 € brutto und 19 % Umsatzsteuer summiert sich die enthaltene Umsatzsteuer auf rund 479,00 €. Fehlt die ordnungsgemäße Rechnung oder die Dokumentation, kann der Vorsteuerabzug vollständig entfallen; zusätzlich ist bei geschäftlicher Bewirtung der Betriebsausgabenabzug gefährdet.
Leere Pflichtfelder bleiben nicht folgenlos
In der Praxis wird der Restaurantname eingetragen, der Anlass aber mit „Besprechung“ abgekürzt. Teilnehmer fehlen häufig ganz. Die Spalten V und W bieten deshalb eigene Ja/Nein-Prüfungen. Eine rote Markierung bedeutet: Der Beleg muss vor der Übergabe an die Buchhaltung nachbearbeitet werden.
Auch eine falsche Bewirtungsart verändert das Ergebnis. Wählen Sie bei einer Kundenbewirtung versehentlich „Privat“, setzt die Formel den USt.-Satz auf 0 % und den abzugsfähigen Anteil auf 0 %. Bei 186,40 € brutto würden dadurch 29,76 € Umsatzsteuer und 109,65 € möglicher Betriebsaufwand in der Auswertung fehlen.
Trinkgeld und Umsatzsteuer nicht vermischen
Trinkgeld gehört in die eigene Spalte P. Wird ein Gesamtbetrag von 198,40 € eingegeben, obwohl 186,40 € auf der Rechnung und 12,00 € Trinkgeld entfallen, berechnet Excel die Umsatzsteuer auf den falschen Betrag. Bei 19 % wären das rund 31,67 € statt 29,76 € Umsatzsteuer. Diese Abweichung wirkt bei einem Beleg klein, summiert sich aber über 60 Bewirtungen auf mehr als 100,00 €.
Auswertung nicht mit Buchung verwechseln
Das Blatt Auswertung zählt vollständige Belege über COUNTIF und summiert Beträge über SUM und SUMIFS. Es prüft jedoch nicht, ob ein Restaurantbeleg tatsächlich vorliegt oder ob die Bewirtung angemessen war. Bei 100 erfassten Zeilen ist außerdem Schluss: Weitere Belege müssen in einem neuen Bereich oder einer passenden Buchhaltungssoftware organisiert werden.
So wird die Bewirtungserfassung zur Monatsroutine
Legen Sie einen festen Termin am Freitag oder direkt nach dem Lohnlauf fest. Für einen Betrieb mit zehn Bewirtungen im Monat genügt eine 20-minütige Prüfung, wenn die Belege bereits erfasst sind. Kontrollieren Sie dabei nur drei Dinge zuerst: Anlass, Teilnehmer und Vollständigkeit.
Der kurze Ablauf nach jedem Termin
- Fotografieren oder scannen Sie den Beleg am selben Tag und vergeben Sie die nächste Beleg-ID.
- Tragen Sie Datum, Restaurant, Anlass und Teilnehmer ein, solange die Namen noch bekannt sind.
- Markieren Sie „Ja“ beim Vorsteuerabzug erst nach der Prüfung von Rechnung und Pflichtangaben.
- Sehen Sie in der Auswertung nach, ob der Monatswert zu Ihren Belegen passt.
Die Listen aus Stammdaten vermeiden unterschiedliche Schreibweisen. Dort stehen etwa Berlin, München und Hamburg als Beispielorte sowie Kundentermin, Vertriebsbesprechung und Projektabschluss als typische Anlässe. Benötigen Sie weitere Auswahlwerte, ergänzen Sie sie dort vorsichtig und prüfen Sie anschließend die Auswahllisten.
Monatsabschluss mit drei Kontrollen
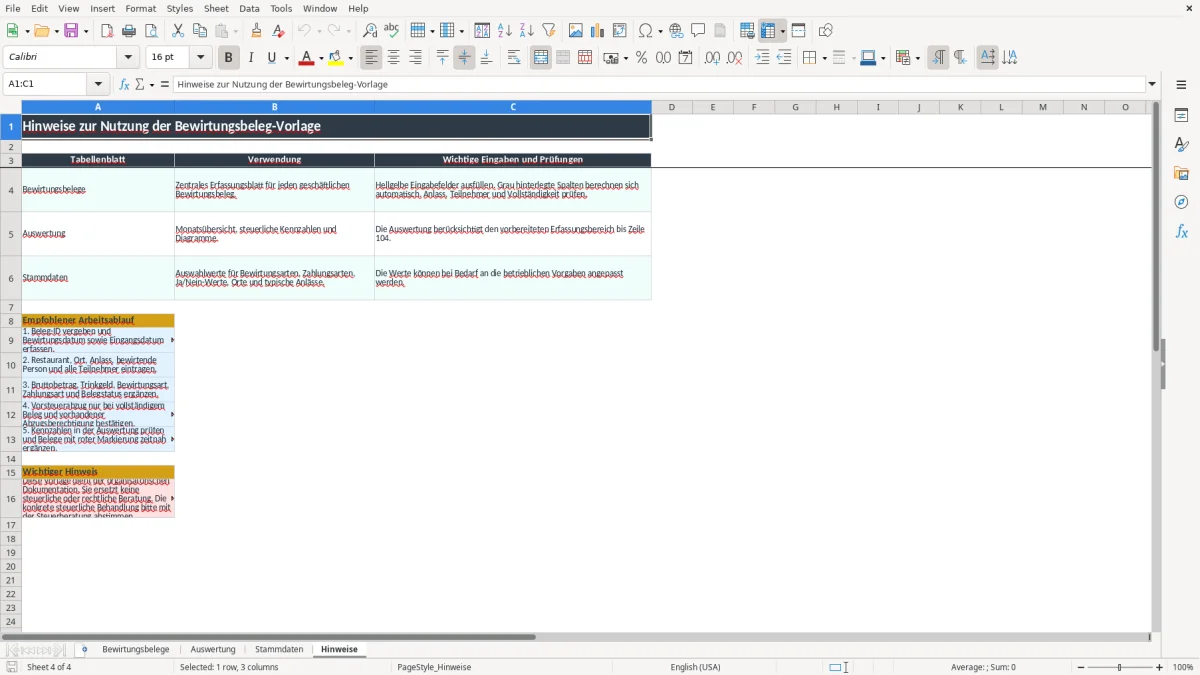
Abbildung 4 zeigt das Tabellenblatt Hinweise mit dem empfohlenen Arbeitsablauf. Vergleichen Sie zunächst die Anzahl der erfassten Rechnungen mit dem Wert „Anzahl vollständiger Belege“. Prüfen Sie danach Gesamtbrutto und Umsatzsteuer gegen die Belegsammlung. Zum Schluss bearbeiten Sie alle unvollständigen Datensätze.
Die Vorlage ist sinnvoll, solange die Bewirtungen überschaubar bleiben und Sie den Nachweis selbst kontrollieren. Bei mehreren hundert Belegen, mehreren Nutzern oder einer laufenden DATEV-Buchhaltung sollten Sie auf eine Lösung mit Belegarchiv, Zugriffsrechten und GoBD-konformer Änderungsverfolgung umsteigen. Eine Excel-Datei bleibt dann höchstens noch als vorbereitete Kontrollliste sinnvoll.
Häufige Fragen zu dieser Vorlage
Erfassen Sie Bewirtungsdatum, Restaurant, Ort, geschäftlichen Anlass, bewirtende Person, interne und externe Teilnehmer, Geschäftspartner, Betrag, Trinkgeld und Zahlungsart. Die Vorlage enthält dafür die Spalten A bis X im Blatt Bewirtungsbelege.
Bei „Geschäftliche Bewirtung“ setzt die Formel 70 % des Nettobetrags an. Bei 156,64 € netto ergeben sich 109,65 € abzugsfähiger Betriebsaufwand. Bei „Betriebliche Veranstaltung“ ist im Modell 100 % hinterlegt.
Der USt.-Satz wird über die Bewirtungsart aus dem Blatt Stammdaten übernommen. Dort stehen 19 %, 7 % und 0 %. Ändern Sie diese Werte nur, wenn die betriebliche Vorgabe fachlich geprüft ist.
Die Formel weist Vorsteuer nur aus, wenn „Bewirtungsbeleg vollständig?“ und „Vorsteuerabzug möglich?“ beide mit „Ja“ markiert sind. Zusätzlich muss die Rechnung die Voraussetzungen des § 14 UStG erfüllen.
Das Erfassungsblatt ist für 100 vorbereitete Datensätze in den Zeilen 5 bis 104 ausgelegt. Die Auswertung berücksichtigt genau diesen Bereich. Für mehr Belege brauchen Sie eine angepasste Datei oder Buchhaltungssoftware.
Ein Diagramm stellt die monatlichen Bruttobeträge von Januar bis Dezember 2026 dar. Das zweite Diagramm zeigt die Anzahl der Belege nach den drei Bewirtungsarten Geschäftliche Bewirtung, Betriebliche Veranstaltung und Privat.
Über die Autoren